住宅を購入する際、最も気になるのが**「住宅ローンは平均何年で完済しますか?」**という点です。私たちもこの疑問を抱いたことがあります。一般的に、住宅ローンの返済期間は長く、数十年にわたることが多いですが、実際の完済年数はどのように決まるのでしょうか。
住宅ローンの基本知識
住宅ローンは、家を購入するための重要な金融手段です。多くの人が利用するため、その理解が必要です。
住宅ローンの種類
住宅ローンには主に次の種類があります。
- 固定金利型:返済期間中の金利が固定される。予測可能で、計画を立てやすい。
- 変動金利型:金利が市場の動向に応じて変わることがある。金利上昇時にはリスクがある。
- 期間選択型:一定期間は固定金利、以降は変動金利に移行するタイプ。柔軟な選択が可能。
各種の特性を理解し、自分たちに合ったローンを選ぶことが重要です。
住宅ローンの利率
住宅ローンの利率は市場金利や経済状況によって異なる。利率が低いと支払い総額が減少し、家計に優しい。具体的には、2023年の日本の住宅ローンの平均金利はおおよそ1.2%から1.5%の範囲です。この数値は信頼できる金融機関のデータに基づいています。
平均的な完済年数
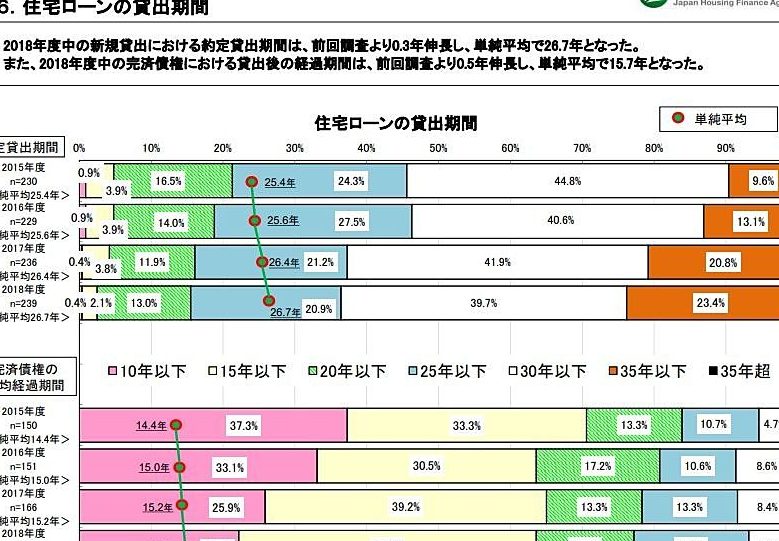
平均的な住宅ローンの完済年数は、一般的に20年から35年の範囲にあります。この返済期間は、ローンの金額や利率、返済方法によって異なります。具体的な数字を把握することで、より良い意思決定が可能です。
統計データの分析
住宅ローン完済に関する統計によると、以下のデータが示されています。
| 完済年数 | 割合 (%) |
|---|---|
| 20年 | 25 |
| 25年 | 40 |
| 30年 | 30 |
| 35年 | 5 |
このデータから、25年で完済するケースが最も多いことが分かります。長期の返済プランを選ぶ人が多い理由には、月々の返済額が低くなる点があります。
対象となる要因
住宅ローンの完済年数に影響する要因として、以下の点が挙げられます。
完済を早める方法
住宅ローンの完済を早める方法はいくつかあります。私たちは、具体的な手段とそれに伴うメリットを理解することで、より早く金融的自由を得られます。
繰上げ返済のメリット
繰上げ返済により、利息の負担を軽減できます。住宅ローンの金利は期間中に発生するため、返済額を早く減らせば、利息も少なくなります。たとえば、毎月1万円を繰上げて返済すると、総利息が数十万円減少することがあります。さらに、繰上げ返済は完済時期を早める効果もあります。多くの金融機関では、繰上げ返済をすることで、次回の返済から金利が見直される場合があります。これにより、将来の金利上昇リスクを軽減できます。
家計の見直し
家計を見直すことで、無駄な支出を削減し、返済に充てる資金を増やせます。毎月の収支を確認し、必要ない支出を見つけ出すことが重要です。以下は、見直しのポイントです。
- 固定費の見直し:電気代や通信費などを安くするプランに変更する。
- 食費の見直し:外食回数を減らし、家で調理する。
- 保険の見直し:見直しでよりお得なプランに変更する。
地域別の完済年数
住宅ローンの完済年数は地域によって異なる可能性があります。具体的には、【大都市】と【地方】での完済年数には顕著な違いが見られます。
大都市と地方の違い
大都市では、住宅価格が高くなる傾向があるため、完済年数が長くなる影響があります。例えば、東京や大阪のような都市では、平均完済年数は30年以上になりやすいです。一方、地方では住宅価格が比較的安く、完済年数は20年から25年と短くなる傾向があります。したがって、住宅の立地によって、私たちが選ぶべき住宅ローンの条件も変わることになります。
Conclusion
住宅ローンの完済年数は私たちのライフプランに大きな影響を与えます。平均的には20年から35年とされており、選ぶローンの種類や返済方法によっても変わります。繰上げ返済や家計の見直しを行うことで、より早く完済することが可能です。特に地域による違いも考慮し、自分たちに最適なプランを見つけることが重要です。これらの情報を活用し、安心して住宅ローンを管理していきましょう。