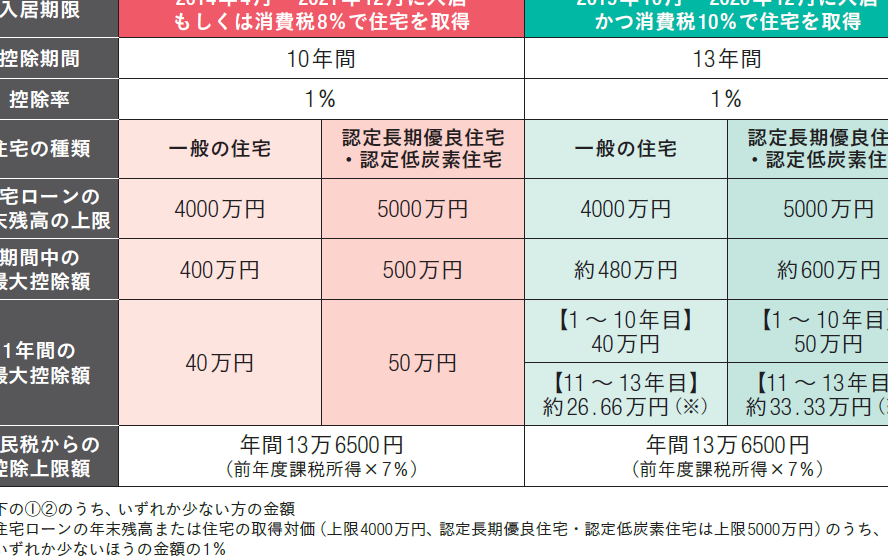
住宅購入を考えている私たちにとって、住宅ローン控除は大きな助けになります。特に、2022年の控除額がどのくらいになるのか気になる方も多いでしょう。実際にいくら戻るのかをシミュレーションすることで、将来の家計をより具体的にイメージできます。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって重要な税制措置です。対象となるローンの金利や借入金額に応じて税金が軽減されます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用して自宅を購入した場合、所得税や住民税から一定額を控除できる制度です。この制度によって、購入者は支払う税金が減少します。具体的には、借入残高に応じて、年末の残高の1%が控除される仕組みです。また、控除期間は最大10年間となります。
控除対象となる費用
控除の対象となる費用には、以下の項目が含まれます。
- 住宅ローンの利息
- 住宅の購入代金
- 建物の新築費用
- リフォームにかかる支出
2022年の住宅ローン控除
2022年の住宅ローン控除は、住宅を購入した人々にとって重要な年となります。控除額や制度の詳細を理解することで、将来の家計計画に役立てられます。
税制の変更点
2022年、住宅ローン控除に関していくつかの税制変更がありました。具体的には、以下の点に注意が必要です。
- 控除対象の時期: 新たに住宅を取得した場合、控除の適用が翌年度から始まる。
- 借入限度額: 借入残高による控除額の上限が見直され、上昇した。
- 特例措置: 新築住宅だけでなく、中古住宅やリフォームにも特例措置が拡大された。
これにより、住宅購入者にとって、より多くの選択肢が提供されています。
控除額の計算方法
控除額の計算は、主に以下のステップで行います。具体的には、
- 借入残高の確認: 年末時点での借入残高が基準。
- 控除率の適用: 借入残高に1%を掛ける。
- 最大控除額の確認: 控除可能な期間は最大10年間、有効。
住宅ローン控除のシミュレーション
住宅ローン控除を理解するために、シミュレーションが非常に役立ちます。我々は、具体的な手法を使って控除額を計算し、実際のケーススタディを通じて具体的な金額を見ていきます。
シミュレーションの手法
住宅ローン控除のシミュレーションにおいて、以下の手法を用いると効果的です。
- 借入残高の確認: 年末時点での住宅ローン残高を確認します。
- 控除率の適用: 残高に1%を掛けます。
- 控除期間の確認: 最大10年間の控除が適用されることを考慮します。
- 税金の計算: 所得税や住民税からの控除額を求めます。
これらの手法を用いることで、自分の控除額を具体的に把握できます。
具体的なケーススタディ
以下のケーススタディを用いて、控除額の具体例を示します。
- ケース1:
- 借入残高: 3,000万円
- 控除額: 3,000万円 × 1% = 30万円
- 控除期間: 10年間
- 合計控除額: 30万円 × 10 = 300万円
- ケース2:
- 借入残高: 2,500万円
- 控除額: 2,500万円 × 1% = 25万円
- 控除期間: 10年間
- 合計控除額: 25万円 × 10 = 250万円
住宅ローン控除のメリットとデメリット
住宅ローン控除には、さまざまなメリットとデメリットが存在します。私たちは、これらを正確に理解し、上手に活用することが重要です。
メリット
住宅ローン控除には多くの利点があります。主なメリットは以下の通りです。
これらのメリットにより、私たちはより多くの選択肢から自分たちの理想の住宅を選べるようになります。
デメリット
一方で、住宅ローン控除にはデメリットも存在します。主なデメリットは以下の通りです。
結論
住宅ローン控除は私たちの家計に大きな影響を与える重要な制度です。2022年の変更により、控除対象が広がり、より多くの人々が恩恵を受けられるようになりました。シミュレーションを通じて自分たちの控除額を具体的に把握することで、将来の計画を立てやすくなります。
税金の軽減だけでなく、住宅購入の促進にもつながるこの制度を上手に活用することが大切です。私たちのライフスタイルやニーズに合った住宅を選び、賢く住宅ローン控除を利用していきましょう。