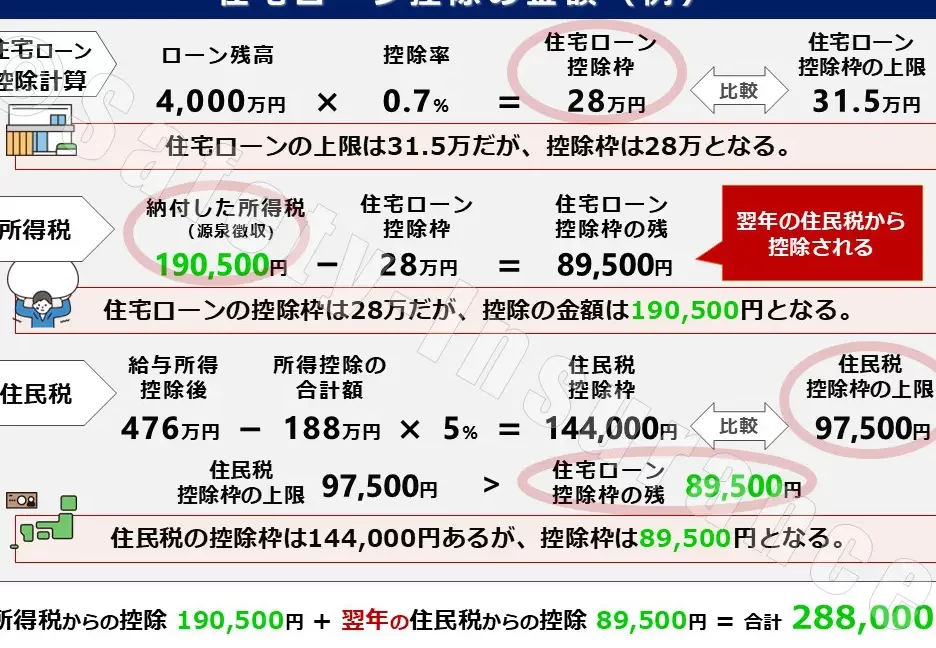
住宅購入を考えている私たちにとって、**住宅ローン控除 3000万円 いくら**というテーマは非常に重要です。控除の仕組みを理解することで、私たちの経済的負担を軽減し、賢い選択ができるようになります。具体的にどれだけの金額が控除されるのか、またその計算方法について知っておくことは、夢のマイホームを手に入れるための第一歩です。
住宅ローン控除の基本
住宅ローン控除は、私たちが住宅を購入する際に大きな経済的メリットを得るための制度です。この制度を理解することで、資金計画がより明確になります。具体的に、控除額や対象となる条件について詳しく見ていきましょう。
住宅ローン控除とは
住宅ローン控除とは、私たちが支払った住宅ローンの利息部分を税金から控除できる制度です。これにより、実質的な負担を軽減でき、より手軽に住まいを持つことが可能になります。控除は最大で3000万円まで対象とされ、税額の一定割合が控除されます。この控除によって、私たちの住宅購入が経済的に支えられます。
対象となる住宅ローン
対象となる住宅ローンは、国が定めた基準に従っています。以下の要件を満たす必要があります。
3000万円の住宅ローン控除
住宅ローン控除の金額は、借入額と利息に基づいて計算されます。しっかりとした理解が、私たちの税負担を減少させる手助けになります。具体的に、どのように計算されるのか見ていきましょう。
どのように計算されるのか
住宅ローン控除の計算は、以下のステップで行われます。
- 借入金の限度額:最大3000万円。この金額を超える部分は対象外。
- 適用税率:控除対象となる利息部分に適用される税率を確認する必要があります。一般的には税率は10%が多い。
- 控除額:支払った利息の年間合計額を参照し、適用税率をかけ算します。
これにより、年間の控除額が求められます。例えば、3000万円を借入れ、年利率が1%であれば、年間の利息は約30万円。この場合、控除額は3万円となります。
控除額の上限
控除額の上限は、住宅購入の年数や住宅の種類によって異なります。基本的には以下の基準があります。
- 新築住宅の場合:最大で10年間、控除を受けることができます。
- 中古住宅の場合:条件により控除期間が短縮されることがあります。
控除を受けるための条件
住宅ローン控除を受けるためには、いくつかの重要な条件があります。これらの条件を満たすことで、最大3000万円の控除が適用される可能性があります。
住民票の要件
住宅ローン控除の適用を受けるには、住宅の所在地に居住していることが必要です。具体的には、居住地の住民票が必要です。新築または購入した住宅の所在地で住民票を更新することで、居住要件を正式に満たします。これによって、控除を受ける権利が生まれます。
住宅ローン控除の申請手続き
住宅ローン控除を利用するためには、申請手続きをしっかり行う必要があります。手続きには、必要な書類の準備と申請の流れを把握することが重要です。
必要書類
住宅ローン控除の申請に際して、次の書類が必要です。
- 住宅借入金等特別控除申請書: この書類は、税務署で入手できます。
- 確定申告書: 所得税の確定申告を行う際に提出します。
- 借入金の返済証明書: 支払いを証明する書類が求められます。
- 住民票: 住宅所在地に居住していることを示すための住民票が重要です。
- 不動産売買契約書または建築確認通知書: 住宅の購入を証明するために必要です。
これらの書類を正確に準備することが、申請手続きのスムーズな進行に繋がります。
申請の流れ
実際の申請手続きは以下の流れで進めます。
- 書類の準備: 必要な書類を揃えます。
- 確定申告の期間内に申告: 所定の期間内に確定申告を行い、控除申請を行います。
- 税務署への提出: 準備した書類を税務署に提出します。
- 控除額の決定: 税務署が書類を確認し、控除額を決定します。
- 還付金の受け取り: 確定申告後、還付金を受け取ります。
結論
住宅ローン控除は私たちのマイホーム購入を支える大切な制度です。3000万円までの借入れに対して利息部分を税金から控除できることで、経済的な負担を軽減できます。控除を受けるためには、必要な条件を満たし、適切な手続きを行うことが重要です。
私たちがこの制度を活用することで、夢のマイホームを手に入れるための一歩を踏み出せます。しっかりと情報を集めて、賢い選択をしていきましょう。