私たちが直面する経済的な問題は、時に解決が難しいことがあります。特に、住宅ローンの返済に悩む方にとって、任意整理はどのタイミングで行うべきかは重要な疑問です。任意整理を通じて、返済計画を見直すことで、負担を軽減できる可能性があります。
任意整理の基本知識
任意整理は、借入金の返済に困難を感じている人々にとって、重要な選択肢の一つです。特に住宅ローンを抱える方にとって、この手続きの理解は欠かせません。
任意整理とは?
任意整理とは、借金返済を合理的に行うための手続きです。このプロセスでは、債権者との協議により、返済条件の見直しが可能となります。具体的には、以下のような内容が含まれます。
- 返済額の減少: 時には、元本の減額が実現することもあります。
- 金利の変更: 利息の軽減を求める交渉が可能です。
- 返済期間の延長: 返済の負担を軽減するために、期間の延長を求めることができます。
これにより、多くの人々が経済的な負担を軽減し、生活の再建を図ることができるのです。
任意整理のメリットとデメリット
任意整理には、メリットとデメリットが存在します。以下にそれぞれ詳述します。
メリット
- 負担軽減: 月々の返済額が減少することで、生活に余裕が生まれます。
- 利息の停止: 任意整理を行うことで、新たな利息の発生が防げます。
- 財産の保護: 一部のケースでは、担保なしでの借入も可能となり、財産を守れることが多いです。
デメリット
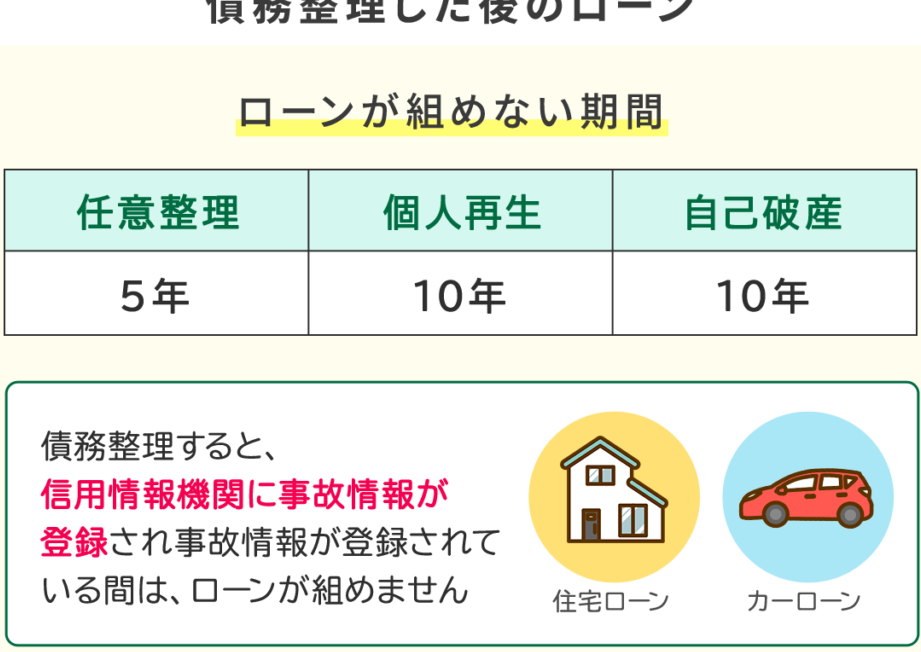
- 信用情報への影響: 任意整理を行うと、信用情報に影響を及ぼします。
- 長期的な返済: 返済が長引く可能性があり、全体的な支払額が増える場合もあります。
- 手続きのオーバーヘッド: 任意整理には、専門家の知識が必要なため、費用がかさむことがあります。
住宅ローンの概要
住宅ローンは、多くの人が自宅を購入するために利用する金融商品です。住宅ローンにはさまざまな種類があり、各々のニーズに応じた選択肢が存在します。また、返済方法も多岐にわたります。
住宅ローンの種類
住宅ローンには、以下の主要なタイプがあります。
このような選択肢を理解し、私たちの目的に合った住宅ローンを選択することが重要です。
住宅ローンの返済方法
住宅ローンの返済方法にはいくつかのスタイルが存在します。
任意整理と住宅ローンの関係
任意整理は住宅ローンにおいても重要な選択肢となります。私たちはこのプロセスを理解し、経済的な負担を軽減させる方法を探ります。
住宅ローンの任意整理のプロセス
任意整理のプロセスは複数のステップで構成されています。以下はその主な流れです。
このプロセスを通じて、私たちは返済額の減少や金利の見直しを実現できます。さらに、手続きを行うことで、生活の安定に繋がることが期待されます。
任意整理が住宅ローンに与える影響
任意整理を実施することで、住宅ローンに様々な影響があります。具体的には以下の点が挙げられます。
任意整理のタイミング
任意整理を行う適切なタイミングは、経済的な状況によって異なる。多くの場合、返済が困難になったと感じた時に考慮すべきである。特に、次のような状況がある場合、任意整理を検討することが重要だ。
いつから任意整理を検討すべきか
- 返済が難しくなったと感じる時: 住宅ローンやその他の負債の返済が継続的に困難な場合、任意整理を考えるべきだ。債務が増え続けると、返済計画の見直しが必要になる。
- 支出が収入を上回る時: 日常的な支出が収入を上回るようになったら、早めに任意整理を検討することが有効だ。この状態が続くと、経済的な負担が増大することになる。
- 他の借入が多い時: 複数の借入を抱えている場合、ひとつの負債に集中することで、返済条件の改善が期待できる。任意整理は、全体の負担を軽減する手段として有効である。
任意整理の準備と注意点
任意整理を進める前に、準備が必要である。以下のポイントを押さえると、スムーズに手続きを進められる。
- 借金状況の把握: 所有する負債の詳細をリストアップし、返済金額や金利を明確にすることが大切だ。これにより、どの債権者と交渉するかを明確にできる。
- 債権者との協議: 自らの立場を理解し、債権者との協議を行う準備が必要だ。合意に達するための条件を明確にし、冷静な対話を心がけるべきである。
- 影響を理解する: 任意整理が信用情報に与える影響を理解する必要がある。このプロセスは、今後の借入に影響を及ぼす可能性があるため、慎重に考えることが求められる。
任意整理後の生活
任意整理を行った後の生活は、経済的側面とメンタル面の両方で変化します。新しい返済計画の策定や、生活の見直しが重要になります。
ケーススタディ
任意整理を行った自身のケースを考えてみましょう。例えば、ある家族は、住宅ローンが原因で経済的に厳しい状況に直面していました。そこで、任意整理を選択しました。結果として、以下のようなメリットがありました。
- 返済額の減少: 家族の負担が軽減され、他の生活費に充てる資金が増えました。
- 金利の見直し: 新たな条件で低金利の住宅ローンに変更ができ、長期的に支出が削減されました。
- ストレスの軽減: 経済的な不安が減り、心の余裕が生まれ、家族間のコミュニケーションも改善されました。
このケーススタディから、任意整理がどのように生活に好影響を与えるかが見えてきます。
生活再建のためのステップ
任意整理後に生活を再建するためのステップは、次のようになります。
- 新しい予算の策定: 必要な支出と貯蓄を一覧化し、家計の見直しを行います。
- 感情面のサポート: 任意整理は精神的な負担を伴うことが多いので、カウンセリングやサポートグループを利用することも考慮します。
- 収入源の見直し: 新たな収入源を探し、可能であれば副業を始めることで、家計に安定をもたらします。
- 再度の借入に注意: 今後の信用状況に配慮し、急な借入やクレジットカードの利用は控えます。
Conclusion
任意整理は私たちの経済的な再建に向けた重要な一歩です。住宅ローンの返済に悩む私たちにとって、適切なタイミングでの任意整理が負担を軽減する手助けとなります。債権者との協議を通じて新たな返済計画を策定し、生活の質を向上させる可能性が広がります。
しかし、任意整理には信用情報への影響も伴うことを忘れずに、慎重に進めることが大切です。私たちの経済状況をしっかりと把握し、必要な準備を整えることで、より良い未来を築いていきましょう。