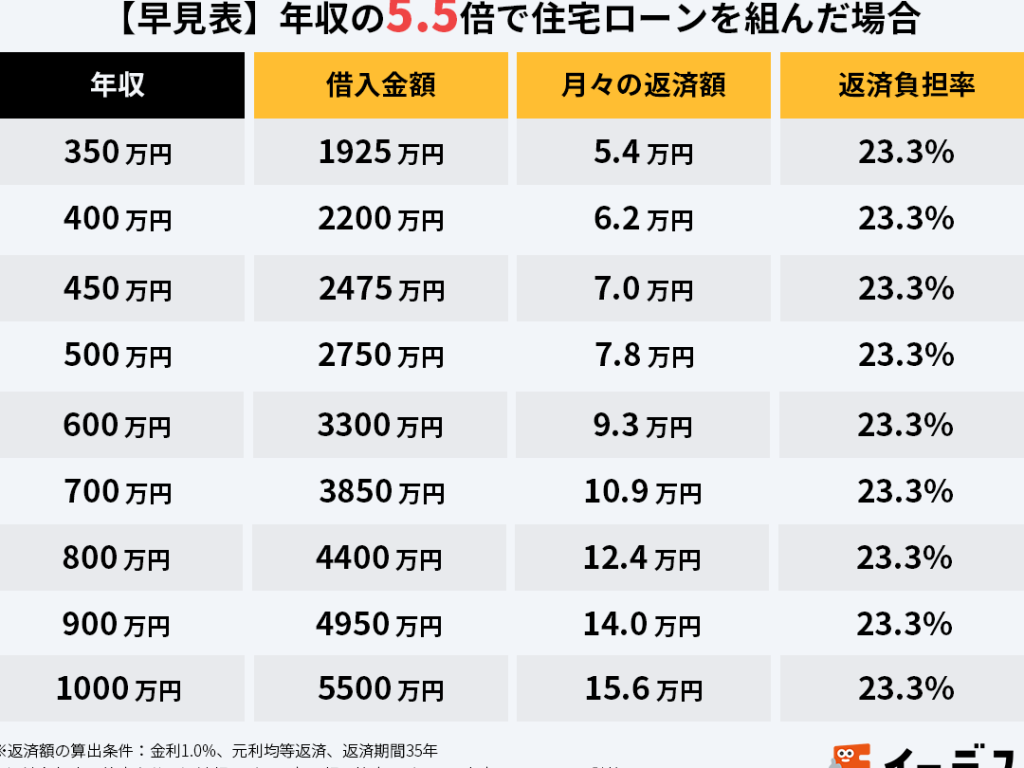
住宅を購入する際に、私たちが最も気になるのは「住宅ローン 年収の何倍」かという点です。多くの人がこの数字に悩まされ、無理のない返済計画を立てたいと願っています。では、実際にどのくらいの年収が必要なのか、一緒に考えてみましょう。
住宅ローンの概要
住宅ローンは、住宅購入のために金融機関から借り入れる資金の一つです。一般的に、借入金額は年収の何倍かによって制限されます。例えば、年収600万円の場合、最大で借りられる金額はその4〜6倍に相当します。
また、住宅ローンには固定金利と変動金利の2つのタイプがあります。固定金利は、返済期間中金利が変わらないため、将来の返済額が予測しやすい特徴があります。一方、変動金利は、金利が市場に応じて変動するため、金利引き下げ時には有利になる可能性があります。
住宅ローンを選ぶ際には、返済期間や利息、手数料についても考慮する必要があります。例えば、30年のローンを借りた場合、利息の総額が大きくなることがあり、長期間にわたる計画が重要です。
借入金額を考える際には、月々の返済額も大切です。一般的には、月々の返済が年収の25%以内であれば無理のない返済とされています。この割合を基準に計画を立てると安心です。
また、住宅を購入する際には、頭金の準備も視野に入れるべきです。頭金は、借入額を減少させ、総返済額を抑える効果があります。通常、物件価格の20%程度を頭金として用意することが推奨されています。
年収と住宅ローンの関係
年収は住宅ローンの借入可能額を決める重要な要素だ。我々は、年収が住宅購入費用にどのように影響するかを考え、具体的な数字を見ていこう。
借入可能額の計算
借入可能額は多くの要因によって変わる。一般的には、年収の5倍から7倍が基準とされている。具体的には、以下の要素を考慮する必要がある。
- 年収: 例えば、年収が600万円なら、借入可能額は3000万円から4200万円程度になる。
- 返済期間: 返済期間が長いほど、月々の負担が軽減される。通常、30年が一般的だ。
- 金利: 固定金利と変動金利により、月々の返済額が異なる。低金利の時期を狙うことも一つの手だ。
これらを総合的に考えることで、無理のない返済プランを構築できる。
年収の目安と借入額
適切な年収と借入額のバランスが大切だ。一般的に、月々の返済額は年収の25%以下が推奨されている。この基準に基づいた具体的な例を見てみよう。
- 年収500万円の場合: 月々の返済額は約10万円。借入可能額はおおよそ2500万円から3500万円。
- 年収800万円の場合: 月々の返済額は約16万円。借入可能額は約4000万円から5600万円となる。
借入基準の変化
住宅ローンの借入基準は、年々変化してきました。この変化は金利や年収、経済状況によって影響を受けています。具体的には、年収が借入可能額に与える影響が大きく、我々はこれを理解することで、より良い選択ができるようになります。
金利と年収の影響
金利は借入額や返済額に直接影響を与えます。近年、金利が低い状態が続いていますが、これは借入しやすい環境を作り出しています。一方で、年収が高ければ、より多くの住宅ローンを借りることが可能です。以下の点が重要です。
- 安定した年収: 年収が安定していると、金融機関は信用を擦れるため、借入額が増えやすい。
- 金利の変動: 金利が上昇すれば、返済負担が増し、借入を見直す必要が出てくることもあります。
- 返済負担率: 月々の返済額が年収の25%以内であることが推奨され、その範囲内であれば無理なく返済できる。
タイプ別ローンの選び方
住宅ローンの選択には、借入者の状況に合った金利のタイプや条件が重要です。以下では、固定金利と変動金利の特徴、および様々な住宅ローンの選択肢について詳しく説明します。
固定金利と変動金利
固定金利は、借入期間中、金利が変わらないため、返済額が一定です。これにより、将来の家計計画が立てやすくなります。一方、変動金利は、金利が市場の動向に応じて変わるため、リスクがあります。通常、初期の金利が低く設定されるため、短期的には利息負担が軽減されますが、金利上昇の影響を受ける可能性があります。
- 固定金利のメリット
- 毎月の返済額が一定
- 経済状況による影響を受けにくい
- 変動金利のメリット
- 初期金利が低め
- 市場金利が低い場合はお得になる可能性
住宅ローンの選択肢
住宅ローンには、多くの選択肢が存在し、自分に合ったものを選ぶことが大切です。例えば、金融機関ごとに異なる金利プランや手数料を提示しています。選択肢には、以下のようなものがあります。
- 住宅金融支援機構のフラット35
- 長期固定金利を提供
- 借入額の上限が高い
- 各金融機関が提供するローン
- 固定型や変動型が選べる
- 特徴的なサービスやキャンペーンがある場合も
独自のケーススタディ
私たちは、住宅ローンの具体的な数値を理解するためにいくつかのケーススタディを紹介します。これにより、年収に対する住宅ローンの借入限度額を明確に示します。
事例紹介
まず、年収400万円のAさんのケースを見てみましょう。Aさんは、年収の5倍から7倍に基づき、借入可能額は2000万円から2800万円となります。頭金として400万円を用意した場合、購入可能な物件価格は2400万円から3200万円になり、月々の返済額は約7万円から9万円程度です。これは、年収の25%以内に収まるため、返済計画としても無理がありません。
次に年収700万円のBさんのケースです。Bさんの場合、借入可能額は3500万円から4900万円です。頭金として700万円を用意した場合、購入可能な物件価格は4200万円から5600万円となり、月々の返済額は約10万円から13万円が目安です。この金額も、年収の25%以内に収まるため計画的な返済が可能です。
失敗例と成功例
住宅ローンの計画には、成功例もあれば失敗例もあります。例えば、年収300万円のCさんは、借入可能額を過大に見積もり、3000万円の物件を購入しました。毎月の返済額が年収の35%にも達し、生活が困難になったため、結果的に住宅ローンの見直しが必要となりました。
Conclusion
住宅ローンを考える際年収の何倍が適切かを理解することは非常に重要です。私たちは無理のない返済計画を立てることで、将来的な経済的安定を確保できると信じています。借入可能額や返済額の目安を把握することで、安心して住宅購入を進めることができます。
また金利の選択や頭金の準備も重要な要素です。私たちがしっかりと情報を集めて計画を立てることで、理想の住まいを手に入れる道が開けるでしょう。これからも賢い選択をしていきましょう。