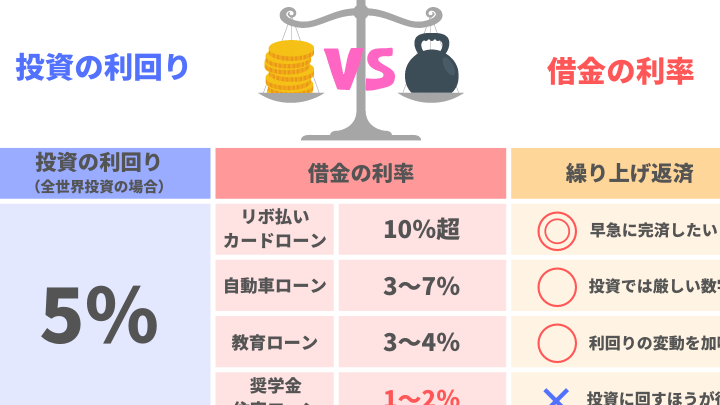
住宅ローンの返済と投資、どちらを選ぶべきか迷っている方は多いでしょう。私たちもこの選択に直面したことがあります。どちらにもメリットとデメリットがあり、選択次第で将来の経済状況が大きく変わります。住宅ローンの返済を優先すべきか、それとも資産形成のために投資を始めるべきか、その答えは一体どこにあるのでしょうか。
住宅ローンの基本
私たちは住宅ローンについての基本をしっかり理解することが重要です。住宅ローンは家を購入するための資金を借りる方法で、長期的な返済計画を立てる必要があります。
住宅ローンの種類
住宅ローンには主に以下のような種類があります。
- 固定金利型:金利が契約期間中ずっと固定される住宅ローンです。市場金利の変動に影響されず、安定した返済計画が立てられます。
- 変動金利型:市場金利に連動して金利が変わるタイプです。金利が下がると返済額も減りますが、逆に上昇すると負担が増えるリスクがあります。
- リバースモーゲージ:高齢者向けの住宅ローンで、自宅の資産を活用して生活資金を得る方法です。自宅を担保にしながら、返済は死亡時や売却時まで行われません。
返済方法の選択肢
返済方法にはいくつかのオプションがあります。
- 元利均等返済:毎月の返済額が一定になる方式です。元金と利息が混合されており、毎月の負担が安定します。
- 元金均等返済:毎月の元金が一定ですので、初期は高めの返済額になりますが、次第に負担が軽くなります。
- ボーナス返済:通常の返済に加えて、ボーナス時に追加で返済する方法です。一時的に返済負担を減らすことが可能です。
投資のメリット
投資は、資産を増やすための効果的な手段です。リスクを考慮しつつ、資産形成のチャンスが広がります。以下に、投資の主なメリットを示します。
資産形成の機会
投資によって、資産を効率的に形成できます。例えば、株式や不動産投資信託(REITs)などに資本を投じることで、時間の経過とともに資産が増加する可能性があります。資産の多様化も期待でき、複数の投資先を持つことでリスクを分散できます。この戦略により、安定した資産形成が実現します。
住宅ローン返済の利点
住宅ローンの返済には、複数の利点が存在します。これらの利点は、インフラとしての財産を保護し、将来の安定性をもたらします。
家計の安定性
住宅ローンの返済は、家計の安定性を高めます。返済計画に基づいて、月々の支出が予測可能になり、計画的な財務管理が可能です。例えば、月々の返済額を固定することで、変動する家賃に比べてコストを抑えられます。また、住宅が自己資産となり、資産価値が増加することも期待できます。こうした要素は、将来の経済的な基盤を強化します。
住宅ローンと投資の比較
住宅ローンと投資にはそれぞれ異なる特徴と利点が存在します。このセクションでは、住宅ローンの返済と投資の収益性を比較します。
投資の収益性
投資は経済的自由を得る手段の一つであり、資産を増やす可能性があります。以下の点を考慮すると良いでしょう。
- 株式や不動産投資信託(REITs) などを通じて、資本の成長が期待できます。
- 長期的な視点で資産形成を行うことで、短期間での価格変動の影響を軽減できます。
- 資産の多様化により、リスクを分散できます。異なる資産クラスに投資することで、一つの市場に依存しない安定した運用が可能です。
投資の選択肢には、株、債券、不動産などがありますが、重要なのは自己のリスク許容度を理解し、適切な分散投資を行うことです。
返済の長期的影響
住宅ローンの返済は、家計の安定に重要な役割を果たします。返済計画は以下の要素に影響を与えます。
- 固定された返済額により、将来的な支出の予測が容易で、安心感を提供します。
- 不動産は自己資産として価値が増加するため、長期的な資本利得が見込まれます。
- 家計の安定性を高めることで、他の投資機会に資金を振り向けやすくなります。安定した資産があれば、より積極的な資産運用が可能となります。
結論
住宅ローンの返済と投資の選択は私たちの将来に大きな影響を与えます。どちらを選ぶにしても、私たちのライフスタイルや目標に応じた計画が重要です。安定した家計を維持しつつ資産を増やすことが求められます。
住宅ローンの返済は安心感を提供し、長期的な資産形成につながります。一方で、投資はリスクを伴いますが、資産を増やすチャンスも秘めています。私たちがどちらを選ぶかは、個々の状況に応じた判断が必要です。最終的には、自分たちの価値観や目標に基づいて、賢い選択をすることが求められます。