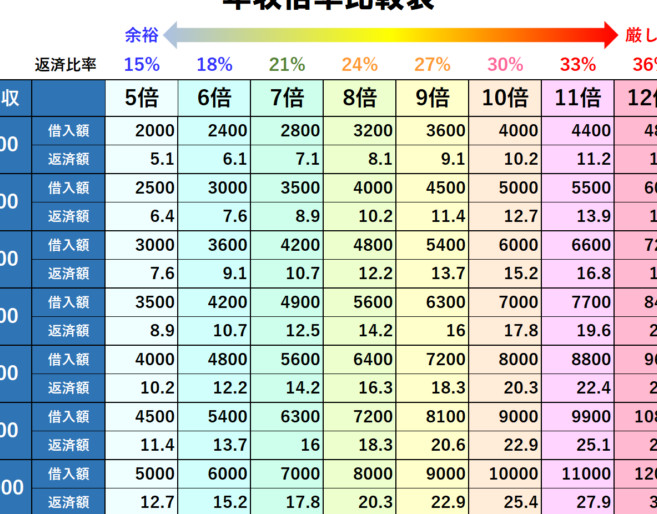
住宅ローンを考えるとき、私たちが気になるのは「収入の何倍まで借りられるのか」という点です。家を購入するための資金計画は、将来の生活に大きな影響を与えます。収入と住宅ローンの関係を理解することは、安心できる住まいを手に入れるための第一歩です。
住宅ローンの基本知識
住宅ローンの一般的な理解は、資金調達の重要な側面です。収入の何倍まで借りられるかを知ることは、安心して住宅購入を進める手助けになります。
住宅ローンとは
住宅ローンとは、住居を購入するために利用する長期の借入金です。このローンには、銀行や金融機関からの借入が含まれます。借入金は、通常、固定金利または変動金利で設定されています。主な特徴には以下が挙げられます。
これらのポイントに注意することで、自分に適した住宅ローンを見つけやすくなります。
収入の重要性
収入は住宅ローンの借入限度に大きく影響します。基本的に、収入に対する借入金の比率を考慮しなければなりません。この比率を「返済比率」と呼びます。返済比率が適切であれば、銀行や金融機関は融資を行いやすくなります。
さらに、以下の項目が収入の重要性に関連します。
収入倍率の計算方法
収入倍率は、住宅ローンを利用する際の重要な指標です。住宅ローンの借入可能額は、収入に基づいて決まるため、正確な計算が必要です。
倍率の定義
倍率とは、年収に対してどれだけの金額を借りられるかを示す数値です。一般的には、年収の何倍まで借入できるかを計算します。大抵、収入倍率の上限は、以下のように設定されています:
- 年収の4倍程度が一般的
- 高収入の場合、5倍を超えることも可能
この倍率が高ければ、購入できる物件の幅が広がります。
収入の種類
収入の種類が借入可能額に影響を与えます。私たちが考慮すべき収入は主に以下の通りです:
- 基本給: 毎月の給与から計算される。
- 賞与: 年2回のボーナスを年収に含む。
- 副収入: フリーランスの仕事や投資からの収入。
住宅ローン審査における収入の影響
収入は住宅ローン審査において重要な要素である。融資の可否や借入額は、収入に大きく依存するため、私たちはその理解を深める必要がある。特に以下の要素が、収入の影響を際立たせている。
返済負担率の重要性
返済負担率は、住宅ローンの審査において特に重要な指標です。通常、返済負担率は年収の25%から30%程度が適正とされている。しかし、一般的には30%を超えないことが推奨される。高い収入があれば、より高い返済比率を許容されることもある。しかし、返済負担率が高すぎると、支払いが難しくなるリスクがあるため注意が必要だ。
証明書類の準備
住宅ローンを申請する際には、証明書類の準備が不可欠です。証明書類として必要なものには、以下が含まれる。
収入倍率に基づいた借入額の目安
収入倍率は住宅ローンの借入額を決定する際の重要な指標です。これにより、年収に対してどれだけの金額を借りられるのかが明確になります。
家族構成と収入の関係
家族構成は収入に大きく影響します。例えば、家族が多い場合は生活費が増えるため、借入額が制限されることがあります。一般的に、扶養人数が多いと収入に対する借入倍率が低くなることが多いです。具体的には、次のような点を考慮する必要があります。
- 収入の安定性: 収入が安定していると、貸し手からの信頼が得やすくなります。
- 世帯主の年収: 世帯主の年収が高いほど、借入可能額が増加します。
- 子供の教育費: 考慮すべき費用の一つで、将来の支出が借入額に影響します。
このように、多様な要因が収入と借入額の関係に影響します。
地域別の違い
地域によっても借入額の基準が異なることがあります。都市部と地方では、生活費や物価が異なるため、その影響を考慮しなければなりません。地方では物件価格が低いことが多く、同じ年収でもより高額の物件を購入できる場合があります。
以下の点が地域別の違いに関連します。
- 物件価格: 大都市圏では高いため、借入倍率は一般的に低く設定されます。
- 生活費: 地方では生活費が低いため、同じ収入でも余裕のある生活が可能です。
- 地域の経済状況: 地域経済が好調な場合、借入条件が緩和されることがあります。
借入計画の立て方
借入計画を立てる際、重要な要素は生活費とのバランスです。**生活費に余裕を持たせることが、安定した返済に繋がります。**具体的には、毎月の生活費がいくらか、どのような支出があるかを明確にし、その上で借入額を考慮する必要があります。収入の中から、家賃や光熱費、食費、教育費などの固定費をしっかりと把握し、月々の返済額を導き出すのです。
- 固定費の把握
- 変動費の計算
- 緊急時の予備費
また、生活費だけでなく、次に確認すべきは長期的なライフプランです。**家族の成長やライフスタイルの変化を考慮した計画が必要です。**将来的に子供の教育費がかさんだり、親の介護が必要になる可能性もありますよね。これらの要因を考慮し、借入内容を見直すことが肝心です。
- 住宅購入後のライフイベント
- 教育費や医療費の予測
- 将来の収入増加に対する期待
結論
住宅ローンを利用する際の収入倍率は私たちの資金計画において非常に重要な要素です。収入に対する借入可能額を理解することで、安心して住宅を購入できる基盤が整います。高い収入がある場合でも、返済負担率を考慮し、無理のない借入を心がけることが大切です。
また、家族構成や地域の特性を踏まえた上で、将来的なライフプランを意識した借入計画を立てることで、柔軟な対応が可能になります。私たちがしっかりとした知識を持ち、計画的に進めることで、安心した住まいの実現に近づくことができるでしょう。