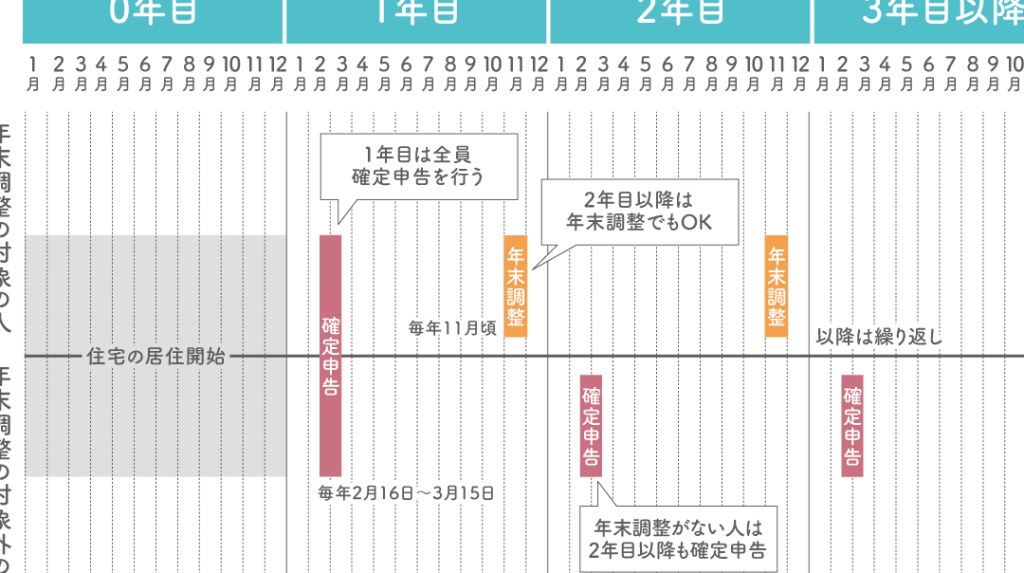
住宅ローンを利用している私たちにとって、還付金のタイミングは非常に重要です。住宅ローン控除を受けることで、税金の負担を軽減し、家計を助けることができますが、具体的に還付金はいつ支払われるのか、その仕組みについて知っていますか?多くの人がこの疑問を抱えています。
還付金 住宅ローン いつの概要
住宅ローンにおける還付金について、具体的な時期や仕組みを理解することは重要です。還付金は通常、確定申告を行った後に受け取ることができる。一般的に、還付金は年度末の確定申告後、数ヶ月内に振り込まれます。そのため、還付金を受け取るためには一定のプロセスを踏む必要があります。
まず、還付金が発生する場合、税額控除が適用されます。住宅ローン控除を受けるためには、借入金額や年数、住宅の種類などの条件を満たさなければならない。したがって、控除を適用するための書類を準備することが不可欠です。
次に、具体的な還付金のタイミングについて見てみましょう。多くの納税者は、3月から4月の確定申告期間中に申告を行います。その後、通常は4月から6月の間に還付金が銀行口座に振り込まれます。また、早めのため受けられる控除がある場合、還付金の支給が早まることもあります。
還付金の受け取り時期に関して不安がある場合、税務署や税理士に相談するのが効果的です。岸のような専門家がしっかりとアドバイスしてくれます。これにより、私たちは必要な情報を得て、還付金に関する手続きをスムーズに進めることができます。
還付金の基礎知識
還付金は、税金の過剰支払い分を返還する仕組みで、住宅ローン利用者にとって重要な要素です。住宅ローン控除を受けることにより、具体的な金額が還付され、家計をサポートします。
還付金とは何か
還付金とは、納税者が税務署に支払った税金の一部を返金される金額です。税務申告の際に、必要な控除を受けることで、支払った税金が過剰であった場合、その分が還付されます。特に、住宅ローン控除の適用を受けることで、高額の還付金が期待できます。納税者は控除額の計算を行い、必要書類を提出することが重要です。
還付金の申請時期
還付金の申請時期は、住宅ローン控除を受ける際に重要な要素です。納税者は、確定申告後に還付金を受け取ることが一般的ですが、具体的なタイミングにはいくつかの要因があります。
住宅ローンの借入時期による違い
住宅ローンの借入時期によって、還付金の申請時期が異なることがあります。例えば、以下のポイントが挙げられます。
- 借入時期:借入年によって証明書類の提出が異なるため、申請手続きの準備が必要です。
- 控除適用年:控除の開始年は、借入時期により異なるため、適用年度を確認しましょう。
- 年収の変動:年収の変化も控除を受ける際の影響を与えます。金融機関からの証明が必要です。
年度ごとの還付金のタイミング
- 申告期間:多くの納税者は3月から4月中旬に申告を行います。この時期に申告しなければ、翌年度まで待つ必要があります。
- 還付金の振込:通常、申告後1か月から3か月の間に還付金が振込まれます。具体的には、4月から6月にかけて多くの還付が行われます。
- 不安の解消:受け取り時期に不安がある場合は、税務署や税理士への相談が効果的です。このプロセスを通じて、より安心して申請できます。
還付金の計算方法
還付金の金額を明確に把握するには、計算式を理解することが不可欠です。この計算式は、主に住宅ローン控除を受ける金額に基づきます。
還付金の計算式
還付金の基本的な計算式は以下の通りです。
- 控除対象金額 × 控除率 = 還付金
具体的な計算には、以下の要素を考慮する必要があります。
- 控除対象金額: 住宅ローンの残高や借入金額が該当します。
- 控除率: 年ごとに設定されたパーセンテージで、通常1%から2%の範囲です。
例えば、借入金額が3000万円で控除率が1%の場合、還付金は以下のように計算されます。
- 3000万円 × 1% = 30万円
このように、具体的な金額を計算することで、どれだけの還付金が期待できるかの目安を把握できます。
実際の還付金の例
具体的な還付金のイメージを持つために、実際のケースを見てみましょう。それぞれの条件に基づいたシミュレーションをいくつか示します。
| 借入金額 | 控除率 | 還付金 |
|---|---|---|
| 2000万円 | 1% | 20万円 |
| 4000万円 | 2% | 80万円 |
| 3000万円 | 1.2% | 36万円 |
還付金を受け取る際の注意点
還付金を受け取る際には、いくつかの注意事項があります。特に書類の準備や申請手続きの流れが重要です。これらのポイントを理解しておくことで、スムーズな還付金の受け取りが可能になります。
書類の準備
還付金を受け取るためには、必要な書類を正確に準備する必要があります。以下の書類が一般的に求められます。
- 確定申告書:年度ごとの税額を計算し、必要事項を記入した書類
- 住宅ローンの残高証明書:金融機関から発行される借入金額と残高を証明する書類
- 支払い証明書:実際に支払った住宅ローンの利息や元本の証明
- 本人確認書類:運転免許証やマイナンバーカードなどの身分証明書
これらの書類を集める際には、必要な情報に間違いがないかを確認し、余裕を持って準備します。
申請手続きの流れ
申請手続きの流れに関して、以下のステップを踏むことが一般的です。
- 確定申告を行う:確定申告期間中に、自身の税額や住宅ローン控除を申告
- 書類を提出する:必要な書類を税務署に提出し、控除の適用を受ける
- 控除額の計算を確認する:税務署が控除額を計算し、最終的な納税額を確定
- 還付金の振込を待つ:通常、申告後1か月から3か月の間に指定口座に振り込まれる
Conclusion
還付金を受け取ることは住宅ローン利用者にとって大きなメリットです。税金の負担を軽減し、家計を助けるためには、正しい申請手続きと必要書類の準備が不可欠です。特に確定申告を行うタイミングや還付金の計算方法を理解しておくことで、スムーズな受け取りが可能になります。
また不安がある場合は、税務署や税理士に相談することで安心して進められます。私たちがしっかりと準備を整え、還付金を有効に活用することで、より良い生活を実現していきましょう。