住宅を購入する際に、私たちが気になるのは資金面です。特に住宅ローン控除とは、家計を助ける重要な制度です。この控除を利用することで、税金が軽減されるため、多くの人が恩恵を受けています。しかし、具体的にどんな仕組みなのか分からない方も多いでしょう。
住宅ローン控除とは
住宅ローン控除は、私たちが住宅購入時に利用できる重要な税制優遇制度です。この制度を活用することで、支払った住宅ローンの利息分が所得税から控除されます。具体的には、借入額や返済期間に応じて一定の割合で税金が軽減され、多くの人々がその恩恵を受けています。
住宅ローン控除の基本
住宅ローン控除は年末残高に基づいて計算される。一般的には、初年度は借入残高の1%が控除対象となります。期間は10年間で、その間に支払い利息額によって税金負担を軽減できます。また、この制度は新築だけでなく、中古物件購入時にも適用可能です。そのため、自宅購入を検討する際には非常に有益な選択肢となります。
住宅ローン控除の対象
この制度には明確な条件があります。以下の要件を満たす場合、住宅ローン控除が適用されます:
住宅ローン控除のメリット
住宅ローン控除にはさまざまなメリットがあり、特に家計への影響が大きいです。この制度を利用することで、税金の負担を軽減しつつ、住居費用を抑えることが可能です。
税金の軽減
住宅ローン控除は所得税から直接控除されるため、大きな経済的メリットがあります。初年度では借入残高の1%が控除対象となり、その後も年々一定割合で適用されます。これにより、長期的に見ても税負担が軽くなるケースが多いです。また、返済期間中ずっとこの恩恵を受けられるため、安定した資金管理にも寄与します。
住宅ローン控除の手続き
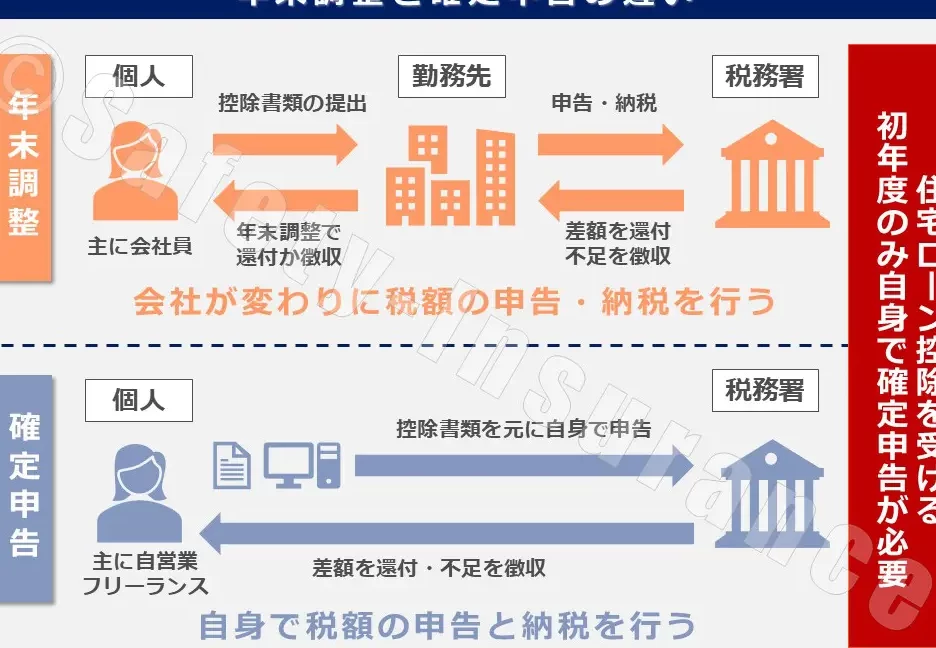
住宅ローン控除を利用するためには、いくつかの手続きが必要です。これにより、税金を軽減し、家計を助けることができます。以下に、具体的な内容を示します。
必要な書類
住宅ローン控除の申請に必要な書類は次の通りです。
- 住宅借入金等特別控除申告書: 税務署から取得可能。
- 借入契約書: 住宅ローン契約内容が記載されたもの。
- 残高証明書: 金融機関から発行される、年末時点での残高証明。
- 登記事項証明書: 購入した不動産の所有権を証明する文書。
- 住民票: 現住所が確認できる公的な文書。
これらの書類は正確に準備しないと申請が受理されません。
手続きの流れ
手続きは以下のステップで進めます。
- 必要書類を揃える: 書類不足で遅延しないよう確認すること。
- 確定申告期間内に提出する: 例年3月15日までが一般的。
- 税務署で申請受付ける: 提出後、受領印をもらうことが重要です。
- 還付金通知を待つ: 数ヶ月後に還付金のお知らせがあります。
住宅ローン控除の注意点
住宅ローン控除を利用する際には、いくつかの重要なポイントに注意が必要です。以下にその詳細を示します。
制限事項
住宅ローン控除には明確な制限があり、それらを理解しておくことが大切です。例えば、控除を受けるための条件として:
- 居住用物件であること
- 借入先が金融機関または公的機関であること
- 控除対象となる借入額には上限が設定されていること
これらの条件に該当しない場合、控除が適用されません。また、年収や家族構成によっても影響が出るため、自身の状況と照らし合わせて確認する必要があります。
変更点について
制度は時折見直されるため、最新情報を把握することも重要です。最近では、税制改正による影響や、新たな支援策などが発表されています。その中でも特に注目すべき点は:
- 適用期間の変更
- 控除率の変動
- 新たな申請手続きや書類要件
Conclusion
住宅ローン控除は私たちの家計にとって重要なサポートとなります。この制度を上手に活用することで税負担を軽減し、住居費用を抑えることが可能です。申請手続きや条件について理解しておくことで、恩恵を最大限に享受できます。
最新情報を常にチェックしながら、自分たちの状況に合った利用方法を見つけましょう。これから住宅購入を検討する際には、ぜひこの制度も考慮してみてください。私たちの生活がより豊かになる一助となるでしょう。