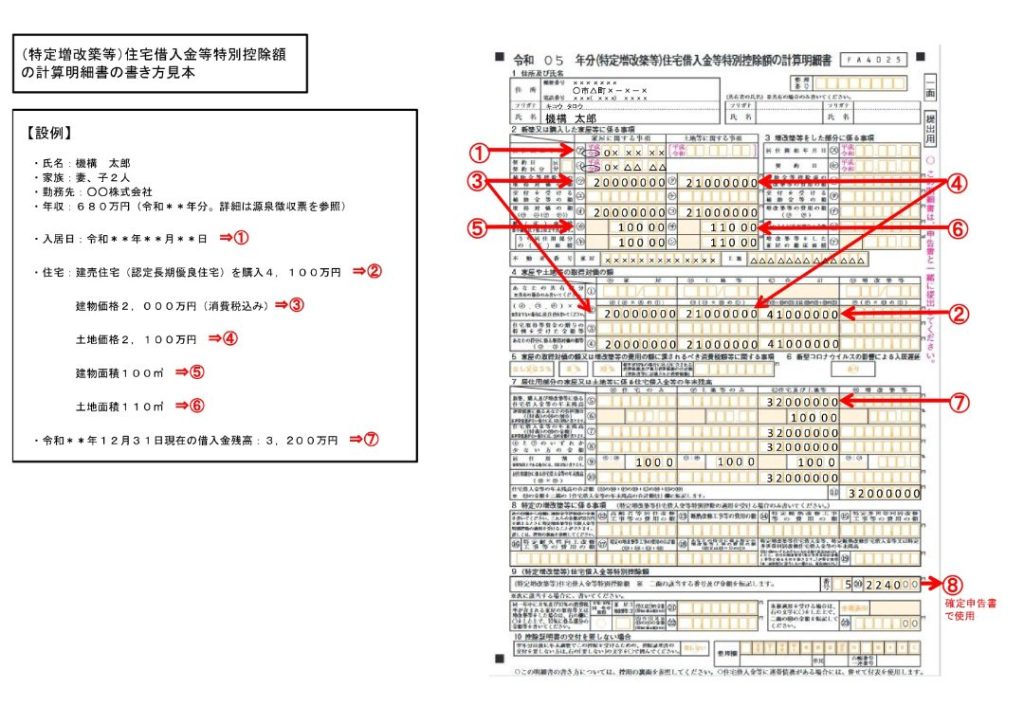
住宅ローン控除は、私たちにとって非常に重要な税制優遇措置です。これを利用することで、住宅購入にかかる負担を軽減できます。しかし、確定申告をどこに提出すればよいのか、迷っている方も多いのではないでしょうか。正しい手続きを知ることは、控除を受けるための第一歩です。
住宅ローン控除の基本
住宅ローン控除は、住宅購入に伴うローンの利息を税金から控除できる制度です。この制度により、私たちの税負担が軽減され、住宅購入の経済的負担が和らぎます。
住宅ローン控除とは
住宅ローン控除は、住宅ローンを利用して自宅を購入した場合、所得税の一部が控除される仕組みです。具体的には、住宅ローンの借入金の年末残高に応じて、一定の割合が控除対象となります。この控除は、選択できる期間があり、最長で10年間適用できます。控除を受けるためには、必要な書類を整え、確定申告を行う必要があります。
税制上のメリット
住宅ローン控除には多くの税制上のメリットがあります。以下のポイントを考慮してください:
- 所得税の軽減:住宅ローン控除によって、年末残高に基づいた控除額が所得税から直接パートされます。
- 確定申告の実施:確定申告を行うことで、税金の還付を受けられる可能性があります。これにより、家計の負担が軽くなります。
- 不動産購入の促進:住宅ローン控除を利用することで、住宅購入の動機付けが強化され、安定した住環境を整える助けになります。
確定申告の流れ
確定申告を行う手続きは、スムーズに進めるための重要なステップです。正しい手順を知れば、住宅ローン控除を有効に活用できます。
必要書類の準備
確定申告には、いくつかの必要書類が存在します。主な書類は次の通りです:
- 住宅借入金等特別控除申告書:この書類には、控除対象の金額を記入します。
- 源泉徴収票:勤め先から受け取る給与所得の証明です。
- 住宅ローンの契約書:融資の詳細を示す書類です。
- 確定申告書:申告するために必要な基本的な書類です。
これらの書類を揃えることで、申告が円滑に進みます。事前に確認して、全ての書類を整えておくことが肝心です。
ステップバイステップガイド
確定申告の流れを詳しく見ていきます。以下のステップに沿って進めてください:
- 書類を準備する:必要な書類を全て揃えます。
- 申告書を作成する:控除額や所得を書き込んでいきます。
- 管轄の税務署を確認する:提出先の税務署を情報で確認します。
- 提出方法を選ぶ:対面、郵送、またはオンラインで申告が可能です。
- 提出を行う:書類を提出し、控えを保管します。
提出先の種類
提出先には主に二つの選択肢があります。これらの選択肢は、申告を行う際に重要なポイントです。また、適切な提出先を選ぶことで、スムーズに手続きが進みます。
税務署への提出
税務署への提出は、最も一般的な方法です。各地域の管轄税務署に書類を持参または郵送します。必要書類が揃っていることを確認し、提出書類に不備がないように注意が必要です。特に、申告書と住宅借入金等特別控除申告書は正確に記入することが求められます。提出後は、控えを必ず保管しておくことが大切です。控えは今後の参考や問い合わせにも役立ちます。
提出時の注意点
提出の際に注意が必要なポイントがいくつかあります。これらを把握することで、スムーズな申告が可能になります。
提出期限について
提出期限には、例年の締切が設けられています。たとえば、2023年度分の確定申告は、2024年の3月15日までに行う必要があります。また、必要書類の準備も早めに行い、余裕を持って提出することが重要です。期間内に申告を済ませると、控除が適用されるため、忘れずに確認しましょう。
よくあるミスと対策
提出時にありがちなミスには、いくつかの具体例があります。以下に挙げる点に注意し、対策を講じることで、ミスを減少させられます。
- 書類の不備:必要書類が揃っていないと申告が受理されない可能性があるため、提出前に確認する。
- 申告書の記入ミス:記入内容は正確に記載する。特に金額や条件には注意を払うべき。
- 提出方法の誤り:管轄の税務署を再度確認し、適切な方法で提出する。
Conclusion
住宅ローン控除を活用することで私たちの住宅購入がより負担の少ないものになります。確定申告を正しく行うことがその第一歩であり必要書類を整えた上で管轄の税務署に提出することが重要です。提出先や手続きの流れを理解することで私たちは控除を最大限に活用できます。
期限を守り書類の不備を避けることでスムーズな申告が実現します。この知識をもとに私たちの税金の負担を軽減し快適な住まいを手に入れましょう。