住宅を購入する際、私たちが考慮すべき重要な要素の一つが住宅ローンの死亡保障です。万が一の事態に備えるために、この保障がいつから適用されるのかを理解することは、安心して生活するための第一歩です。私たちの家族や愛する人々を守るため、どのタイミングでこの保障を考えるべきか、気になりませんか?
住宅ローンと死亡保障の基本
住宅ローンと死亡保障は、住宅購入時に重要な要素です。特に、死亡保障は万が一の際に家族を守るための手段として機能します。
住宅ローンとは
住宅ローンは、住居購入のために金融機関から借り入れる資金です。一般的に、以下の特徴があります。
- 長期借入: 住宅ローンは多くの場合、10年以上の期間を設定することができる。
- 利息: 固定金利や変動金利といった金利タイプが選択可能。
- 担保: 住宅自体が、金融機関の担保となる。
住宅ローンを借りる際は、返済計画をしっかり立てることが大切です。また、家族や資産の状況を考慮することが必要です。
死亡保障とは
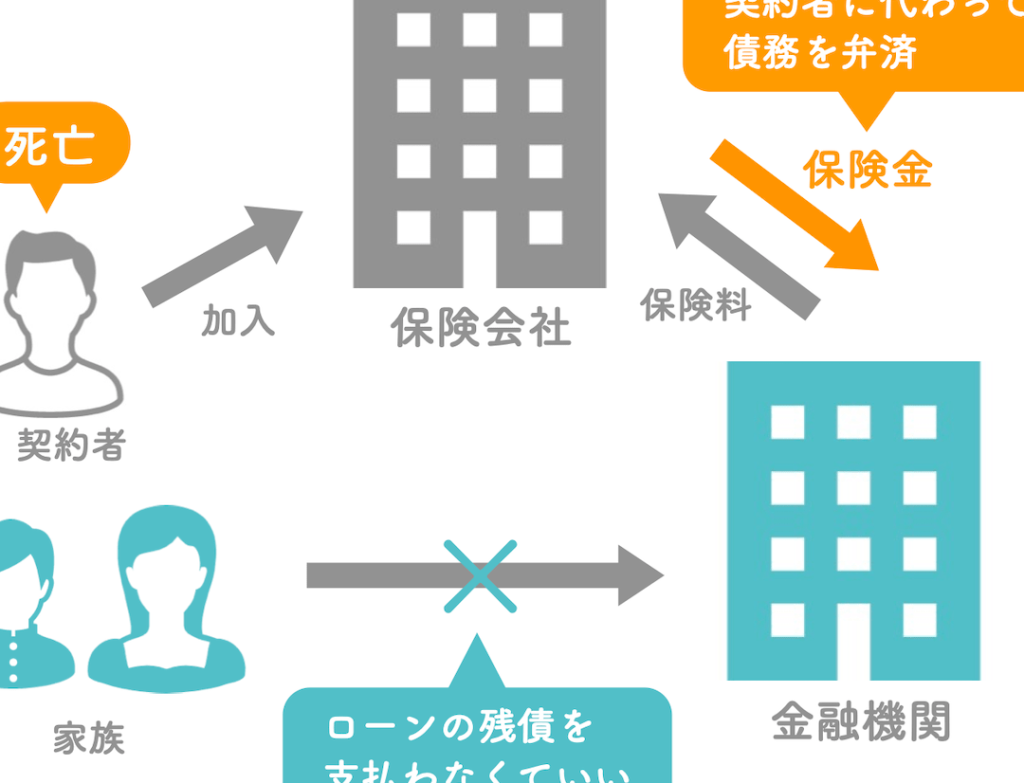
死亡保障は、借入人が死亡した場合に残された家族が住宅ローンの負担を軽減できるように設計された保険です。この保障には主に以下の特長があります。
- 保険金の支払い: 借入人が死亡すると、保険金が支払われる。
- 直接支払い: 保険金は金融機関に直接支払われ、住宅ローンの残債が返済される。
- 安心感の提供: 残された家族が経済的な負担から解放されるため、安心して生活できる。
死亡保障の必要性
住宅ローンを契約する際、死亡保障が重要である理由を理解することが大切です。この保障は、家族が経済的な困難に直面しないように設計されています。
家族への影響
住宅ローンを抱える家族にとって、借入人の死亡は深刻な影響を及ぼします。まず、家族が現在の住居を維持できない場合があります。また、精神的な負担も大きく、その結果、生活全体に影響が及ぶことも珍しくありません。死亡保障によって、保険金が支払われるため、家族は住居を失わずに済む可能性が高まります。この点が、保障の利用を検討する際の重要なポイントです。
住宅ローンにおける死亡保障の開始時期
住宅ローンに関連する死亡保障の適用時期は、契約内容によって異なる。一般的に、契約を締結した時点から死亡保障が開始することが多い。これは契約時に加入した保険が、借入人が死亡した場合に保険金を支払うことによって家族を守るためである。
契約時の死亡保障
契約を結んだ瞬間から、住宅ローンにおける死亡保障は有効になる。具体的には、以下の点を注意する必要がある。
- 契約内容を確認する。各金融機関や保険会社によって、保障内容や開始時期は異なるため、契約前に必ず確認することが重要。
- 保険料の支払い開始時期。保障が開始されると同時に、保険料を支払う義務が生じる場合が多い。
- 必要な書類を提出する。契約手続きの一環として、健康状態に関する書類や身分証明書が必要となることもある。
この情報を理解することで、契約の際に不安なく進めることができる。
預金・保険からの引き出し
死亡保障が発動する場合、保険金は金融機関に直接支払われることが一般的である。ただし、ここではいくつかの重要な点を整理する。
- 引き出し条件を明確にする。死亡保険金の引き出しには、契約に基づく特定の条件が存在するため、事前に確認することが必要。
- 必要書類を揃える。保険金請求のための手続きには、死亡診断書や契約書などの書類が求められる。
- 手続きの流れを理解する。引き出しに関する手続きは金融機関によって異なるため、自身の借入先における流れを確認することが求められる。
住宅ローンと死亡保障の選び方
住宅ローンと死亡保障の選び方には、いくつかの重要なポイントがあります。私たちが考慮すべき要素には、保険会社の比較や、自分に合ったプランの選定が含まれます。
保険会社の比較
保険会社の比較は、適切な死亡保障を選ぶ上で欠かせません。まず、以下のポイントをチェックします。
- 保険料: 各社の保険料を比較し、自分の予算に合ったものを選ぶ。
- 保障内容: 保険金の額や、特約の種類など、保障内容が自分のニーズに合致しているか確認する。
- 保険会社の信頼性: 会社の評判や実績を確認することで、安心して契約できる会社を選ぶ。
複数の保険会社のプランを比較することで、より良い条件を見つけられます。
自分に合ったプランの選定
自分に合ったプランの選定は、死亡保障の有効性を高めます。具体的に考慮するべき点は以下の通りです。
- 家族構成: 家族の人数や年齢に応じた保障額を設定する。
- 収入の変動: 将来の収入の変動を考慮して、適切な保険金額を決定する。
- 返済計画: 住宅ローンの返済計画に合わせて、保障内容を調整する。
Conclusion
住宅ローンにおける死亡保障は私たちの家族を守るための重要な手段です。この保障がいつから適用されるのかを理解することで、安心して住宅購入を進められます。契約時に保障が開始されることが多いため、早めに検討することが大切です。
また、保険会社やプランの選定も慎重に行う必要があります。家族の状況やライフスタイルに合った保障内容を選ぶことで、より安心した生活を実現できるでしょう。私たちの未来を守るために、住宅ローンと死亡保障についてしっかりと考えていきましょう。