住宅を購入する際、私たちが気になるのが「住宅ローン控除」です。特に、40平米の住宅に対する控除がいつ適用されるのかは、多くの人にとって重要なポイントです。控除を正しく理解することで、私たちの家計に大きな影響を与える可能性があります。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に適用される税控除です。この制度は一定の条件を満たすことで利用できます。具体的には、住宅ローンの残高の一部が所得税から控除され、税負担が軽減されます。
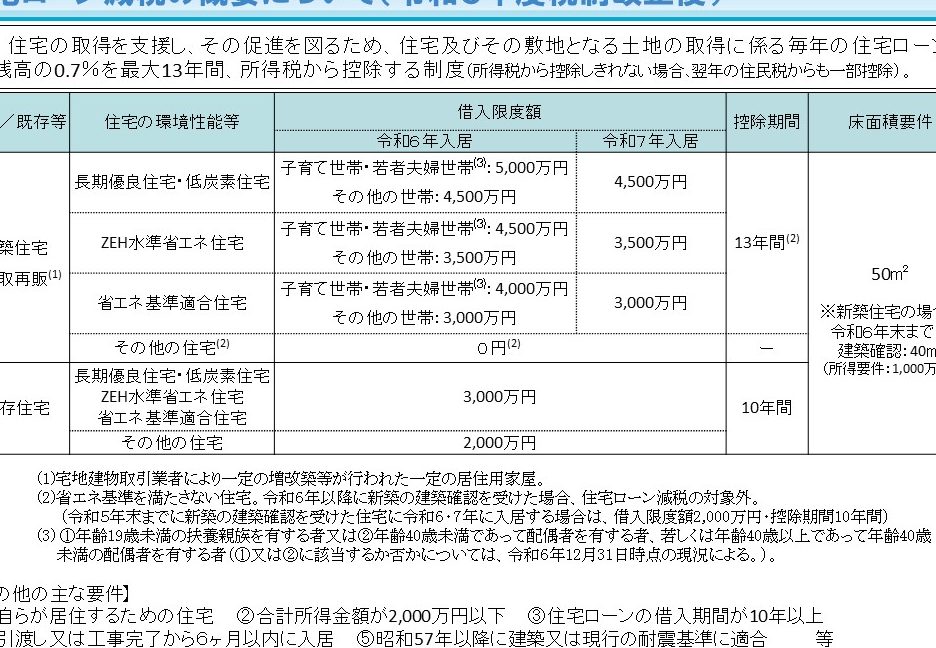
住宅ローン控除の適用対象となる住宅の条件は、面積が40平米以上であることが一般的です。この面積制限により、住宅購入時の控除を受ける資格が決まります。また、住宅の取得日や居住開始日も控除の対象期間に影響します。以下に、控除のポイントをまとめます。
- 控除額はローンの残高に基づく。
- 最大控除期間は10年間。
- 所得税と住民税に適用される。
- 新築住宅や中古住宅に適用可能。
40平米の住宅について
40平米の住宅に関して、私たちは特定の条件や適用範囲を理解することが重要です。この面積が控除の基準を満たすかどうかが、住宅ローン控除の重要なポイントです。
特殊な規定
40平米の住宅には特殊な規定が存在します。例えば、控除を受けるには、住宅の建築年や購入日が関わります。また、開発地域が地方か都心かによっても控除額が異なる場合があります。これらの要素は、控除額や適用条件に影響します。
考慮すべき要素
40平米の住宅では、以下の考慮すべき要素があります。
- 住宅ローンの残高:控除額はローン残高に比例します。
- 居住開始日:居住開始日が控除期間に影響を与えます。
- 所得状況:年収によって、控除額が変わることがあります。
- 地域の規制:地域によって控除の適用条件が異なることも考慮しましょう。
住宅ローン控除の申請時期
住宅ローン控除の申請時期は、適切に把握しておくことが重要です。申請するタイミングによって控除額が異なる場合があります。
いつから適用されるか
住宅ローン控除は、住宅の取得日または居住開始日から適用されます。特に、住宅を購入した年の翌年の確定申告から控除が受けられます。このため、例えば2023年に住宅を取得した場合、2024年の確定申告で控除を申請できます。また、控除には最長10年間の適用があり、期間中は継続的に申請が必要です。
申請方法の詳細
住宅ローン控除の申請方法には、いくつかのステップがあります。
他の控除との違い
住宅ローン控除には他の控除と異なる特徴があります。まず、住宅ローン控除は主に住宅購入に関連する控除であり、現実的には居住することが条件です。例えば、住宅を自己居住用に購入しなければ、控除を受けられません。一方、例えば医療費控除や寄付金控除は居住や使用目的に関わらず、医療費や寄付金に基づいて適用されます。
また、控除額の計算方法が異なります。住宅ローン控除は住宅ローンの残高を基に控除額を決定しますが、他の控除は支出額そのものから直接控除が行われます。具体的には、住宅ローンの残高に応じて最大で1%の税額控除が適用され、一方、医療費控除では支出金額から一定額が直接控除として差し引かれます。
さらに、控除の適用対象が異なります。住宅ローン控除は新築住宅や中古住宅、または40平米以上の住宅に限定されがちですが、医療費控除は全年齢の医療支出に適用されます。このため、住宅の種類や面積が控除の対象に与える影響は大きいといえます。
まとめ
住宅ローン控除は私たちの家計にとって大きな助けとなります。特に40平米の住宅に関する控除の適用タイミングや条件を理解することで、より効果的に税負担を軽減できるでしょう。私たちが住宅を購入する際には、適切な情報をもとに計画を立てることが重要です。
申請方法や必要書類をしっかり把握し、控除を最大限に活用することで、経済的なメリットを享受できます。住宅ローン控除を利用して、より快適な住まいを手に入れるための一歩を踏み出しましょう。