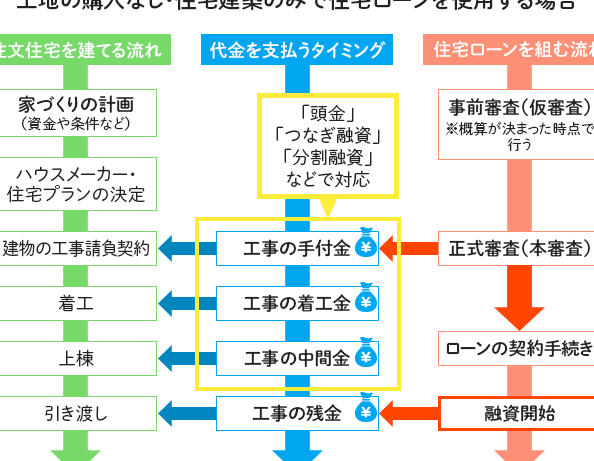
住宅購入を考えるとき、**住宅ローンは避けて通れない重要な選択肢**です。でも、どのタイミングで申し込むのがベストなのか、悩む方も多いのではないでしょうか。タイミングを誤ると、金利や条件が変わり、将来の返済計画に大きな影響を及ぼします。
住宅ローンの基本知識
住宅ローンは、住宅購入を目的とした借入金の一種です。私たちはこの基本を理解することで、より良い意思決定を行えます。
住宅ローンとは
住宅ローンは、金融機関から借り入れた資金を使用して自分の家を購入するためのローンです。一般的に、住宅購入価格の1~9割を借入れることが可能です。借入期間は数年から30年まで幅広く設定されることが多いです。返済は月々の分割払いで行うことが一般的で、金利の設定によって返済額が変動します。
住宅ローンの種類
住宅ローンには多くの種類があります。それぞれの特徴を理解し、適切な選択が必要です。以下の主要な種類を挙げます:
- 固定金利型住宅ローン: 金利が契約時点で固定され、返済期間中に変わらないタイプです。長期的な計画が立てやすく、返済額が安定します。
- 変動金利型住宅ローン: 金利が市場の金利に連動して変動します。最初の数年間は低金利で設定されることが多いですが、将来の金利上昇リスクがあります。
- フラット35: 返済期間が35年固定の住宅ローンで、長期間の安定した返済が可能です。団体信用生命保険に加入することもできます。
- ネット銀行の住宅ローン: 低金利であることが多く、手続きもオンラインでスムーズに行えます。しかし、窓口でのサポートが少ない点に注意が必要です。
住宅ローンを利用するタイミング
住宅ローンを利用するタイミングは、財務状況や市場環境に大きく左右されます。私たちは、申し込みのタイミングを見極め、最適な条件を得ることが重要と考えています。
購入前の準備
購入前には、いくつかの準備が必要です。具体的には、以下のようなポイントを確認しましょう。
- 信用情報の確認: 信用スコアは住宅ローンの金利に影響します。低いスコアの場合、改善策が必要です。
- 資金計画の策定: 住宅購入に伴う全体的な費用を理解し、自分たちの予算を確保します。
- ローンの種類の検討: 固定金利型や変動金利型など、各種ローンの特徴を把握することが重要です。
私たちは、準備段階で情報を収集し、適切なプランを策定します。
購入時の検討要素
購入を決定する際、考慮すべき重要な要素があります。以下に主な点を示します。
- 金利の動向: 市場の金利が下がっている場合、申し込みのタイミングを見直す価値があります。
- 物件の選定: 購入したい物件の立地や条件が重要です。価格動向を把握しておくと良いでしょう。
- 返済計画のシミュレーション: 住宅ローンの返済シミュレーションを行い、返済負担が適切か確認します。
市場の状況とタイミング
住宅ローンを申し込むタイミングは市場の状況に大きく左右される。ここでは、金利の変動や不動産市場の動向について詳しく解説する。
金利の変動
金利は住宅ローンにおいて最も重要な要素の一つ。経済の影響や中央銀行の政策変更により、金利は常に変動する。たとえば、2023年には金利が低下傾向にあり、これが住宅ローンの申し込み時期にとって好機とされる。金利が上昇する前に申し込むことで、将来的な返済額を抑えることが可能だ。私たちは、適切なタイミングを見極めるために、金利の動向を定期的にチェックする重要性を認識している。
住宅ローンの申請プロセス
住宅ローンの申請プロセスは、ステップごとに重要な要素を持っています。適切な知識を得ることで、スムーズに進められます。
事前審査の重要性
事前審査は、住宅ローンの申請プロセスの最初の重要なステップです。金融機関が私たちの信用情報や収入、負債を評価し、融資可能金額を設定します。この情報は、実際の申請時に安定した判断材料となります。事前審査を受けることで、以下の点を明確にできます。
- 適正な借入額が分かる。
- 市場での競争力が増す。
- 購入可能な物件の範囲が見える。
- 不利な条件を避けるための準備ができる。
したがって、事前審査を実施することで、購入活動を具体的に進める自信が持てます。
本申し込みの流れ
本申し込みは、必要書類を揃えた後に行う正式な申請プロセスです。申請に必要な基本的な書類には、以下のものが含まれます。
- 本人確認書類(運転免許証やマイナンバーカードなど)
- 収入証明書(給与明細や納税証明書など)
- 現在の負債状況が分かる書類
- 物件情報(売買契約書など)
申し込みの流れは、一般的に次のようになります。
- 書類の準備と提出
- 金融機関による審査
- 融資条件の提示
- 契約の締結
住宅ローン利用後のポイント
住宅ローンの利用後には、いくつかの重要なポイントが存在します。これらを把握しておくことで、返済計画や資金管理がスムーズに進むようになります。
返済計画の見直し
返済計画は、住宅ローン利用後に定期的に見直すべきです。金融状況や金利の変動に応じて、以下の点を確認します。
- 月々の返済額の確認:収入や支出の変化があれば、返済額が支払い可能か検討します。
- 繰上げ返済の検討:余剰資金があれば、早期に借入金を減らし総支払利息を軽減します。
- 借入条件の再確認:金利が低下した場合、条件を見直して返済額の見直しを行います。
このように、返済計画の見直しは経済的な安定を保つために不可欠です。
refinancingの検討
refinancingは、既存の住宅ローンを新しい条件で借り換えることを指します。これにより、より有利な条件を得ることができます。check points include:
- 金利の低下状況:現在の金利が過去の契約時よりも低い場合、借り換えのメリットが増します。
- 借入額の縮小:借り換えに際し、元本を減らすことで利息が節約できるか確認します。
- 手数料や諸経費の計算:借り換えによる費用が得られるメリットに対して適切かを評価します。
Conclusion
住宅ローンの申し込みタイミングは私たちの将来に大きな影響を与える重要な要素です。市場の状況を常に把握し、金利の動向を注視することで、最適な条件を得るチャンスが広がります。また、事前審査や必要書類の準備を怠らず、しっかりとした資金計画を立てることが成功への鍵です。今後の返済計画や借り換えの可能性も考慮しながら、私たちの住宅購入を進めていきましょう。正しい情報と準備をもって、安心して住宅ローンを利用できる未来を築いていきたいと思います。