住宅を購入する際、私たちが気になるのは「住宅ローン控除 いつ入ってくる」という点です。多くの人がこの制度を利用して、税金を軽減し、経済的な負担を軽くしたいと考えています。しかし、具体的にどのタイミングで控除が適用されるのか、疑問に思っている方も多いのではないでしょうか。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入した際に利用できる税金の優遇制度です。この制度を利用することで、私たちの住宅取得負担を軽減できる特徴があります。
住宅ローン控除とは
住宅ローン控除とは、住宅取得にかかる税の軽減措置である。一定の条件を満たす住宅ローンを利用している場合、所得税や住民税から一定額が控除されます。この控除は、最大で10年間の間、適用可能です。また、控除額は借入期間や年末の残高に応じて算出されます。例えば、借入金の1%が控除される場合、1,000万円の借入では年間10万円の控除を受けられます。
住宅ローン控除の対象者
住宅ローン控除の対象者には、特定の条件がある。主に以下のような条件が必要です。
- 住宅購入者: 新築、中古を問わず、住宅を購入していること。
- 借入の対象: 借入金の返済を行っていることが求められる。
- 居住の要件: 購入した住宅に住み始めていることが条件です。
住宅ローン控除の申請時期
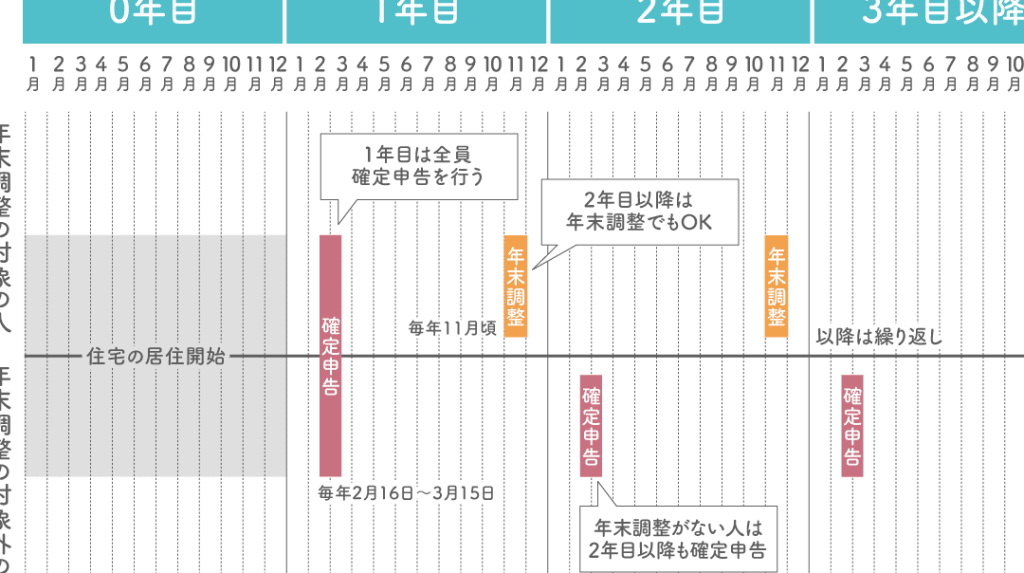
住宅ローン控除を受けるには、適切な申請時期を把握することが不可欠です。申請は、住宅購入年の翌年の確定申告期間内に行います。この期間は通常、2月中旬から3月中旬です。期日を逃さないように注意しましょう。
申請の最適時期
申請の最適時期は、住宅の購入に関する特定の状況によって変わります。具体的には、以下のような場合に適した申請時期があります。
- 新築・中古住宅の購入者:住宅を購入した年の翌年に申請します。
- 住宅ローンの利用開始月:請求書や契約書の日付を基に、申請のタイミングを確認します。
- 確定申告の締切:毎年の確定申告期間に申請を行います。
これらを踏まえ、しっかり準備を進めましょう。
申請に必要な書類
申請に必要な書類は、数種類が求められます。事前に揃えておくことで、スムーズに申請できます。必要書類は以下の通りです。
- 住宅ローンの契約書:契約内容が記載された書類。
- 住民票の写し:本人の居住地を証明するための書類。
- 確定申告書:税務署に提出する書類で、収入などを記載します。
- ローン残高証明書:金融機関から取得する、ローンの残高を示す証明書。
住宅ローン控除の適用期間
住宅ローン控除には、明確な適用期間が存在します。この期間を理解することで、より効果的に税金を軽減できます。
適用期間の理解
住宅ローン控除は、最長で10年間適用されます。控除が適用されるのは、住宅を購入した年から始まります。例えば、2023年に住宅を購入した場合、2024年から控除が適用され、その後の9年間にわたって続くのです。また、控除額は毎年のローン残高に基づいて計算され、最大で年間40万円まで控除可能です。この制度は、一定の条件を満たすことで利用でき、特定の借入金額や返済スケジュールによって金額は異なります。
適用後のプロセス
適用を受けるためには、確定申告を行う必要があります。申告は住宅購入年の翌年、通常は2月中旬から3月中旬の期間内に実施します。必要な書類は以下の通りです。
- 住宅ローンの契約書
- 住民票の写し
- 確定申告書
- ローン残高証明書
住宅ローン控除のメリットとデメリット
住宅ローン控除には、確かに多くのメリットとデメリットが存在します。これらを理解することで、住宅購入を進める際により良い判断ができるでしょう。
メリットの詳細
税金の軽減が可能です。住宅ローン控除により、所得税や住民税の控除を受けられます。これにより、経済的な負担が軽減され、家計にプラスの影響を与えます。また、新築や中古住宅の購入者に適用されるため、広範なユーザーが恩恵を受けることができます。さらに、控除が最大10年間続くため、長期的に安定した保証を得られます。控除額は毎年のローン残高に基づくため、計画的な返済が行いやすくなります。これにより、安心して住宅購入が行える環境が整います。
結論
住宅ローン控除は私たちにとって大きな経済的助けとなる制度です。適用時期や申請方法を理解することで、よりスムーズに税金の軽減を享受できるでしょう。特に新築や中古住宅を購入した際には、控除の恩恵を最大限に活用したいものです。
必要書類を事前に準備し、確定申告のタイミングを逃さないようにすることが重要です。これにより、長期的な返済計画を立てやすくなり、安心して住宅購入を進められます。私たちの未来に向けた重要な一歩として、住宅ローン控除を上手に利用していきましょう。