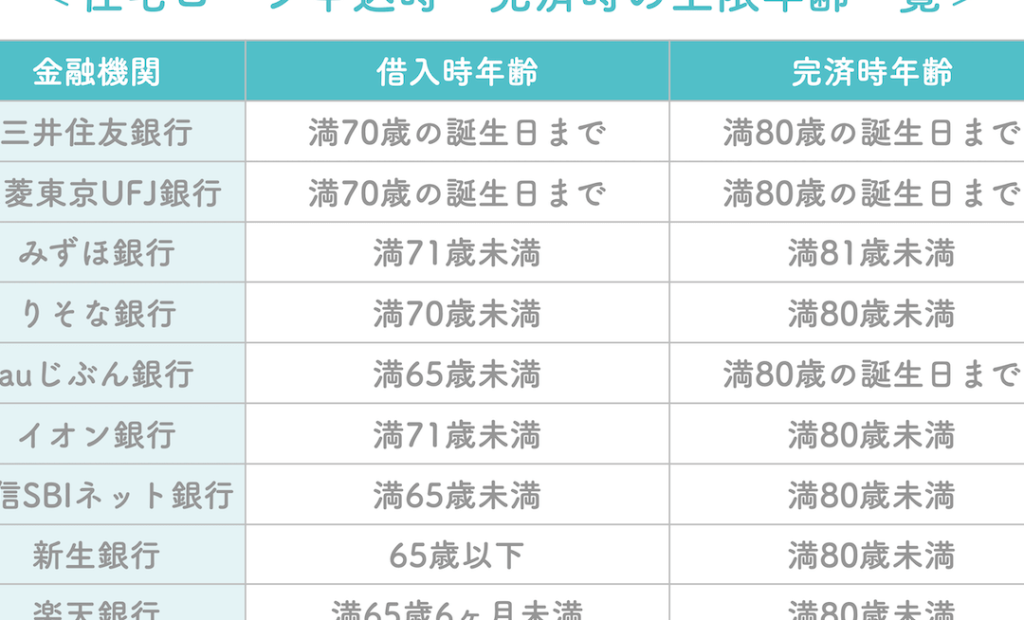
住宅ローンを組むタイミングは、私たちの人生において大きな決断の一つです。**何歳で住宅ローンを組むべきか**は、多くの人が考える重要なテーマです。若いうちに組むことで、将来の負担を軽減できるかもしれませんが、年齢によって異なるメリットやデメリットもあります。
住宅ローンの基本知識
住宅ローンの正しい理解は、効果的な資金計画において重要です。私たちは、住宅ローンがどのように機能するのかを詳しく解説します。
住宅ローンとは
住宅ローンとは、住宅購入のために金融機関から借り入れる資金です。この借り入れには、返済計画や利息が伴います。一般的に、住宅ローンには以下の特徴があります。
- 長期的な返済期間:通常、10年から35年の返済期間が設定されます。
- 利息の発生:借り入れた金額に対して利息が加算されます。
- 担保:住宅自体が担保となり、返済が滞ると最終的に差し押さえのリスクがあります。
借り手にとって、住宅ローンは自分たちの住まいを手に入れる重要な手段です。
住宅ローンの種類
住宅ローンには主に次の種類があります。
- 固定金利型:返済期間中、金利が固定されるタイプです。金利が上昇しても月々の返済額は変わりません。
- 変動金利型:市場金利に柔軟に連動するタイプです。金利が下がると返済額も減りますが、逆に上昇のリスクもあります。
- 段階金利型:最初の数年間は低金利、その後、通常の金利に移行します。これにより初期負担が軽減されます。
何歳で住宅ローンを組むべきか
住宅ローンを組む年齢には様々な要因が影響します。若年層や中高年層それぞれにメリットや考慮点があります。
若年層のメリット
若いうちに住宅ローンを組むことは、多くの利点をもたらします。例えば、以下の点が挙げられます。
- 長期的な返済期間:若ければ、住宅ローンの返済期間を長く設定でき、月々の返済負担が軽減されます。
- 金利の恩恵:住宅ローン金利は長期間で変動するため、若年時に低金利で借入れると、総返済額が少なくなる可能性があります。
- 資産形成のスタート:早期に不動産を持つことで、将来的な資産形成が早まります。
こうした要因により、若いうちに住宅ローンを組むことが経済的に有利です。
中高年層の考慮点
中高年層が住宅ローンを組む際は、慎重な考慮が必要です。主なポイントは以下の通りです。
- 返済能力の確認:定年退職を考慮し、返済可能な年齢や収入の安定性を確認することが重要です。
- 健康リスク:高齢になると、健康問題が影響する可能性があるため、生命保険の見直しが必要です。
- 資産の流動性:不動産の売却や賃貸に関する計画を立て、流動性を保つことが求められます。
住宅ローンを組む際の注意点
住宅ローンを利用する際には、さまざまな点に注意が必要です。特に、金利や借入限度額の確認は重要です。以下で詳しく見ていきます。
金利の影響
金利は住宅ローンの返済額に直接影響を与えます。 金利が高い場合、合計返済額も増加します。具体的には、以下の点を考慮する必要があります。
- 固定金利型: 一定期間、金利が固定され、返済計画が立てやすい。
- 変動金利型: 市場金利に連動し、金利が上下するため、将来的な負担が不安定。
- 段階金利型: 返済初期の金利が低く、段階的に上昇する形式。
金利のタイプをよく理解し、自分たちの生活スタイルに合ったものを選ぶことが重要です。どの金利タイプにするかで、長期的な返済計画が大きく変わります。
借入限度額の確認
借入限度額を確認することも不可欠です。 自分たちの年収や不動産の価値に基づいた借入可能額を把握する必要があります。以下のポイントを考慮しましょう。
- 年収: 一般的に、年収の25%から30%以内を目安にする。
- 負債額: 他の負債との合計が年収の35%を超えないようにする。
- 購入する物件の評価額: 物件の市場価値に沿った借入額を設定する。
実際のケーススタディ
実際に住宅ローンを組む際の具体的な事例を見ていきます。成功事例と注意が必要な事例をそれぞれ取り上げます。
成功した事例
成功した事例として、30歳のAさんを挙げます。Aさんは、固定金利の住宅ローンを選択しました。具体的には、借入額3000万円、期間35年で月々の返済額は約8万円となります。Aさんの年収は600万円、金融機関からの評価も高く、金利は1.2%でした。この低金利のおかげで、総返済額を大幅に抑えることができました。
- 固定金利を選択した
- 早期に資産形成を実現した
- 将来的な負担を軽減した
このように、若年層が早い段階で住宅ローンを組むことには多くの利点があります。
注意が必要な事例
一方で、注意が必要な事例もあります。50歳のBさんが、一部金融機関から融資を受ける際に問題を抱えました。Bさんは、変動金利の住宅ローンを選びましたが、年収は400万円しかなく、長期的な返済がリスクを伴う結果となりました。
- 年齢とライフプランの不一致
- 短期間での返済計画が必要
- 健康リスクの考慮が軽視された
結論
住宅ローンを組むタイミングは非常に重要です。年齢によって異なるメリットやデメリットを理解することで、私たちはより良い選択ができます。若いうちに組むことで、長期的な返済期間や低金利を活用しやすくなりますが、中高年層も自分のライフプランを考慮しながら慎重に判断する必要があります。
また、金利や借入限度額の確認を怠らず、適切な借入額を設定することが成功の鍵です。成功事例や注意点を参考にしながら、私たちの未来に向けた賢い住宅ローンの選択を進めていきましょう。