住宅購入を考えている私たちにとって、住宅ローン控除は大きな助けになります。しかし、いつまでに契約を結ぶ必要があるのか、具体的な期限を知っている人は少ないのではないでしょうか。この控除を最大限に活用するためには、タイミングが非常に重要です。
住宅ローン控除の基本知識
住宅ローン控除は、住宅購入者にとって非常に重要な制度です。この制度の理解によって、私たちは税制上の優遇を適切に活用できます。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンを利用してマイホームを購入した際に、所得税の一部を控除できる制度です。具体的には、住宅ローンの年末残高に応じて控除額が決まり、控除可能な期間は通常10年です。この制度により、不動産購入を支援する重要な手段となっています。
対象となる住宅
対象となる住宅にはいくつかの条件があります。以下のリストで主要な条件を示します。
- 住宅の種類: 新築、購入、リフォームが対象。
- 床面積: 50㎡以上の住宅が必要。
- 居住要件: 購入後、一定期間内に居住すること。
- 買主の要件: 一定の所得上限が設定されている。
契約の締結期限
住宅ローン控除の最大限の恩恵を受けるには、契約の締結期限を正確に把握することが重要です。この制度の理解は、住宅購入の戦略に大きく影響します。
2023年の制度変更
2023年には、住宅ローン控除に関する制度が変更されました。具体的には、以下の点が挙げられます。
- 控除額の上限が変更:新たな計算方式により、控除額が増加しました。
- 適用対象が拡大:特定のリフォームや改修工事に対しても適用されるようになりました。
これにより、より多くの人々が控除を受けられるようになりました。
契約締結の具体的な期限
契約締結の具体的な期限は、住宅ローン控除の適用のための重要な日付です。以下の点に留意しましょう。
- 契約締結期間:新築や購入の場合、一般的に2024年12月31日までに契約を締結する必要があります。
- 居住開始期限:住宅を購入後、6ヶ月以内に居住を開始しなければなりません。
住宅ローン控除のメリット
住宅ローン控除の利用には、さまざまなメリットがあります。特に、税金の軽減が大きな魅力です。
税金の軽減効果
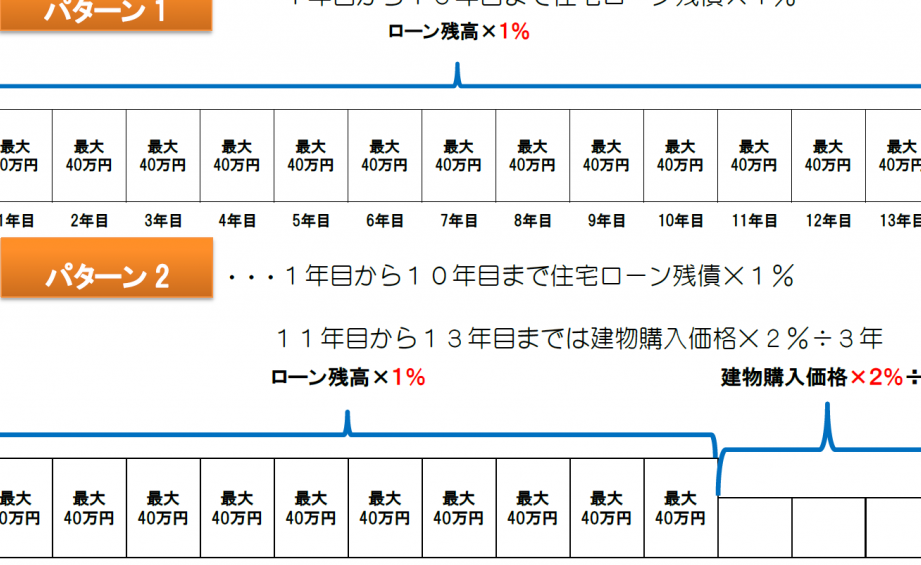
住宅ローン控除を利用すると、所得税が軽減されます。具体的には、住宅ローンの年末残高に基づいて、最大で年間40万円の控除が可能です。また、10年間にわたって控除が適用されるため、トータルで最大400万円の税金が軽減されます。この制度により、支払い負担が軽くなり、住宅購入がより現実的になります。
申請手続き
住宅ローン控除の申請手続きは具体的なステップに従う必要がある。まずは必要書類を整えた後に、申請を行う流れを理解することが重要だ。
必要書類
申請にはいくつかの書類が必要だ。主なものを以下に示す。
書類を整えることで、スムーズに申請が進む。書類の準備は早めに始めると安心だ。
申請の流れ
申請の流れは以下のステップに分けられる。
- 書類提出:必要な書類を揃え、所轄税務署に提出する。
- 審査期間:申請後、審査が行われ通常は数週間かかる。
- 通知の受領:審査が通過すれば、控除額に関する通知が届く。
- 控除の適用:年末調整や確定申告で控除を実施する。
注意点
住宅ローン控除を利用する際は、注意が必要です。特に契約の締結期限や必要書類の準備など、適切な手続きが求められます。
失効のリスク
契約締結や居住開始が期限内に行われない場合、控除が失効する可能性があります。重要なリスクとして、次の点が挙げられます:
- 契約締結が2024年12月31日以前である必要がある。
- 居住開始は購入後6ヶ月以内でなければならない。
- 所得制限にも注意が必要で、一定の上限を超えると控除対象外となる。
失効のリスクを避けるためには、早めに思案し、計画的に行動することが重要です。
重要なポイントの確認
住宅ローン控除を受けるための重要なポイントは次の通りです:
- 必要書類を早めに準備する。本人確認書類、所得証明書、住宅ローンの契約書、住民票、課税証明書が必要です。
- 申請の流れを理解する。書類提出から審査、通知、控除の適用までのプロセスがある。
- 控除額は年末残高に基づくため、残高を正確に把握する。年間最大40万円の控除が期待できる。
Conclusion
住宅ローン控除を最大限に活用するためには契約締結のタイミングが非常に重要です。2024年12月31日までに契約を締結し購入後6ヶ月以内に居住を開始することで、控除の恩恵を受けられます。私たちがこの制度を理解し計画的に行動することで、税金の軽減や住宅購入の負担軽減が可能です。
必要書類の準備や申請手続きも早めに行うことが成功のカギです。これにより、控除を失効させるリスクを避けることができます。住宅購入を考えている私たちにとって、住宅ローン控除は大きな助けとなる制度です。