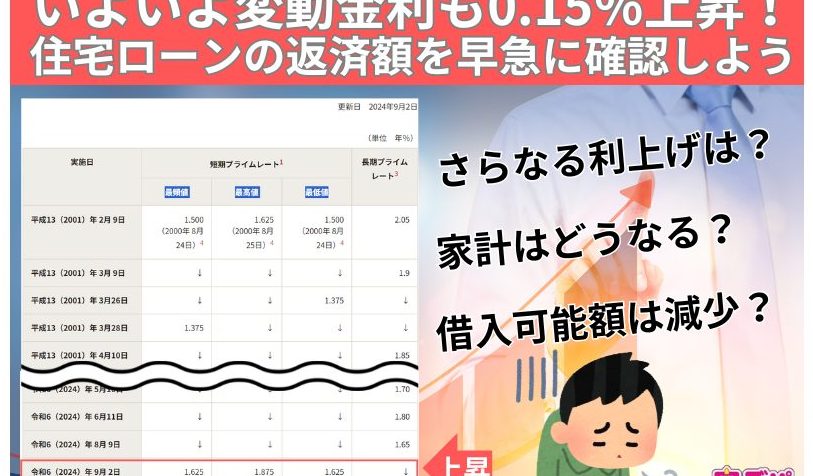
住宅ローンを考えるとき、金利は非常に重要な要素です。特に「住宅ローン 金利 015 いくら」というテーマは、多くの人にとって気になるポイントでしょう。私たちも、最適な金利を見つけることがどれほど重要かを理解しています。金利がわずかに変動するだけで、返済額に大きな影響を与えるからです。
住宅ローンの基本知識
住宅ローンの理解は住宅購入において不可欠です。住宅ローンとは、住宅を買うために金融機関から借りるお金のことです。このローンは返済期間や金利によって条件が異なります。
住宅ローンとは
住宅ローンは、多くの場合、長期にわたって利息を支払う借入金です。通常の返済期間は20年から35年で、返済方法は元利均等払いと元金均等払いの2つがあります。私たちの住宅購入において、住宅ローンの選択は返済額に直結します。金利の影響により、総返済額は数百万円から数千万円にも及ぶ場合があります。
住宅ローンの種類
住宅ローンの種類には、主に以下のものがあります。
- 変動金利型: 金利が市場の動向に応じて変動するため、初期の金利は低く設定されることが多いです。
- 固定金利型: 金利が一定期間固定されるため、将来の返済計画が立てやすいです。
- フラット35: 長期固定金利の住宅ローンで、返済計画が安定します。
- 商品特化型: 特定の金融機関が提供する商品に基づいたローンです。条件が異なります。
住宅ローン金利の仕組み
住宅ローンの金利は、私たちが住宅を購入する際の支払いに大きな影響を与えます。金利の仕組みを理解することで、より適切な選択ができます。
固定金利と変動金利
固定金利型住宅ローンは、借入れから返済まで金利が変わらないため、長期的な計画を立てやすいです。このタイプは、金利が上昇しても既存の条件を維持できます。一方で、変動金利型住宅ローンは、市場金利に応じて金利が変動する特性があります。市場が好転すると金利が下がり、月々の支払いが軽減される可能性があります。ですが、逆に金利が上がると支払いが増えるリスクもあるため、慎重な判断が必要です。
金利の決定要因
金利の決定には複数の要因が絡むため、理解が重要です。主な要因は以下の通りです:
住宅ローン金利015の現状
住宅ローン金利015は、現在の市場環境において重要な指標です。最近の動向を追うことで、より良い選択が可能になります。
金利025との比較
金利025との比較において、住宅ローン金利015は若干の違いがあります。具体的には、以下のポイントが挙げられます。
- 金利015は一定の低金利を維持しており、安定した返済計画が立てやすい。
- 一方、金利025はやや高く、返済額が増加する傾向が強い。
- 住宅購入者にとっては、金利015の選択が経済的に利点がある場合が多い。
このように、金利015はリスクを抑えつつ、手頃な返済を実現する選択肢として魅力的です。
住宅ローン金利の推移
住宅ローン金利の推移は、経済状況や政策金利に影響されます。最近のデータでは、金利015は過去数年で安定しています。具体的な推移は以下の表に示します。
| 年度 | 金利015 (%) | 金利025 (%) |
|---|---|---|
| 2021 | 0.95 | 1.20 |
| 2022 | 0.90 | 1.15 |
| 2023 | 0.85 | 1.10 |
住宅ローン金利015を利用するメリット
住宅ローン金利015には、具体的な数値が示すように多くの利点があります。まず、以下のメリットを考えてみましょう。
低金利のメリット
低金利の恩恵を受けることで、毎月の返済額が減少し、財政的な負担が軽くなります。金利015は、必要な資金をより低いコストで借りることを可能にします。このため、購買力が向上し、より広い選択肢から住宅を選びやすくなります。また、以下のような点も挙げられます。
- 支払利息の減少
- 戸建てやマンションなど、さまざまな物件を購入できる余裕
- 家計の他の支出に回せる資金の増加
私たちが住宅を購入する際、この低金利を活用することは経済的に非常に大きなアドバンテージです。
返済計画の柔軟性
返済計画の柔軟性は、住宅購入の際にも重要な要素です。金利015の低さにより、私たちは期間や返済額を自由に選ぶことができます。さらに、適切なプランに合わせて返済方法を調整できるため、生活スタイルに合わせた労力や支出を調整することが可能です。
- 返済期間の延長や短縮が選択肢に
- 元利均等払いと元金均等払いの選択が可能
- 余裕のあるタイミングでの繰上げ返済が容易に
住宅ローン金利015の注意点
住宅ローン金利015には、いくつかの注意点が存在します。理解しておくことで、賢い選択が可能です。
変動金利のリスク
変動金利の選択は、金利の上昇リスクを伴います。具体的には、金利が上がると月々の返済額が増加します。以下の点に留意すべきです。
そのため、変動金利の適用を考えた場合、リスク管理のための対策が重要となります。
手数料や保証料について
手数料や保証料も無視できません。住宅ローンを利用する際には、以下の項目に注意が必要です。
結論
住宅ローン金利015は、私たちにとって非常に魅力的な選択肢です。低金利の恩恵を受けることで、返済額が軽減され、家計に余裕が生まれます。私たちが住宅購入を考える際には、この金利の安定性を活用し、賢い選択をすることが重要です。
ただし、変動金利のリスクや手数料の存在を忘れずに、慎重に検討する必要があります。これらの情報をしっかり理解し、自分たちのライフスタイルに合った住宅ローンを選ぶことで、より良い未来を築く手助けになるでしょう。