住宅を購入する際に、多くの人が利用するのが「住宅ローン控除」です。この制度を活用すれば、税金の負担を軽減できるため、非常に魅力的です。しかし、住宅ローン控除の適用期間や確定申告のタイミングは、どのように決まるのでしょうか?私たちもこの疑問を抱えることが多いです。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に税金の負担を軽減する制度です。この制度にはさまざまな条件や手続きが伴い、特に確定申告の重要性が高いです。
住宅ローン控除とは
住宅ローン控除は、住宅を購入した人が利用できる税控除の一つです。この控除により、ローン残高の1%が、所得税から控除される仕組みになっています。具体的には、一定の条件を満たすことで、最大で400万円の控除が可能です。加えて、控除対象となるのは、年間所得税の額が控除額を上回る場合です。
対象となる条件
住宅ローン控除の対象として、以下のような条件があります。
- 住宅の取得日: 2008年から2022年の間に取得した住宅
- 住宅の面積: 延床面積が50㎡以上であること
- 居住年数: 購入後、6ヶ月以内に居住を開始すること
- 住宅ローンの借入額: 取得価格の80%以内でなければならない
確定申告の必要性
確定申告は、住宅ローン控除を受けるために不可欠な手続きです。住宅ローン控除は税金の負担を軽減する効果があり、適正に手続きを行うことで恩恵を受けることができます。
確定申告の必要条件
確定申告を行うには、いくつかの必要条件が存在します。以下の条件を満たすことが求められます:
これらの条件をクリアしない場合、控除を受けられません。
確定申告の手続き
確定申告の手続きは、簡潔で効率的です。まず、必要な書類を準備します。そして、以下のステップに従います:
住宅ローン控除の適用期間
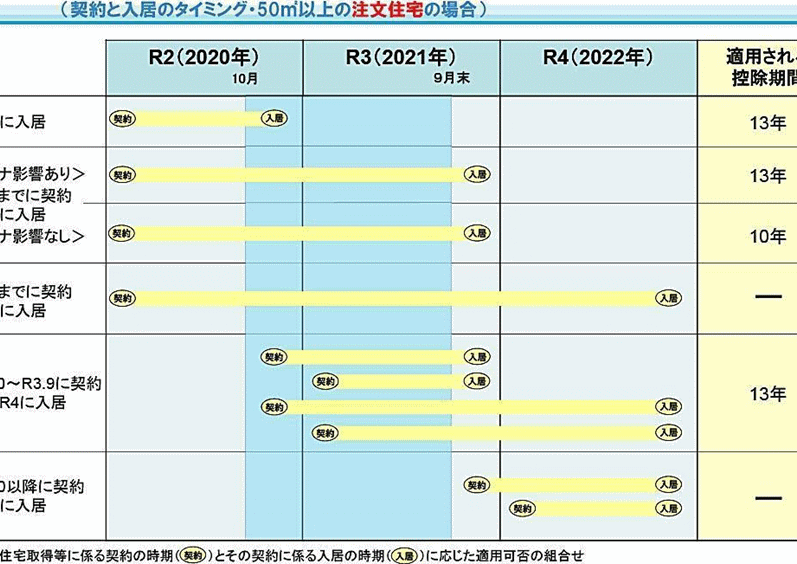
住宅ローン控除の適用期間は大切な要素です。この制度では、住宅購入時に控除を受けることができる年数が定められています。具体的には、住宅ローンの借入日から最大で13年間控除を受けられます。
何年控除が適用されるか
控除の適用を受ける年数は、借入日から始まります。また、特定の条件を満たすことで、この期間が延長されることもあります。具体的には、以下のような年数が関連します。
- 基本的な控除年数:10年間(ローン残高1%を控除)
- 新築の住宅の場合:最初の5年間、控除が1.0%から1.0%に上がります
- 特定条件を満たす場合:最大で13年間控除を受けられる
この間、住宅ローンを返済することが条件となります。すべての条件を満たせば、控除を受けるチャンスが広がります。
適用期間の延長について
住宅ローン控除の適用期間は延長されることがあります。具体的な条件を満たした場合、控除が追加されることがあるため、注意が必要です。例えば、以下の条件で適用期間が延長されます。
- 住宅の取得時:2020年以降に新築した住宅の場合
- 控除開始時:その年からさらに3年間の延長が可能
確定申告の具体的な流れ
確定申告を適切に行うためには、具体的な流れを把握することが重要です。このセクションでは、必要な書類や提出方法について詳しく説明します。
書類の準備
確定申告に向けて書類をしっかり準備することは欠かせません。具体的には、以下の書類を揃える必要があります。
- 住宅ローンの借入証明書: 銀行からの発行を受けます。
- 住宅取得の契約書: 購入時に交わした契約書が必要です。
- 居住開始証明書: 住民票や公共料金の明細で証明します。
- 所得証明書: 所得税の申告必要書類です。
書類が全て揃っていないと控除を受けられません。しっかりと確認して、不備のないよう準備しましょう。
提出方法
確定申告の提出方法については、以下の手順を踏んで進めます。
- 申告書の作成: 所定の申告書に必要事項を記入します。
- 添付書類の整理: 前述の書類を申告書に添付します。
- 税務署に提出: 郵送または直接税務署に持参します。
郵送の場合は、期限内に届くように早めに出すことが重要です。また、直接持参する際には、受付時間を確認してから訪問しましょう。
まとめ
住宅ローン控除は私たちにとって税金の負担を軽減する大きな助けとなります。この制度を利用するためには確定申告が欠かせません。適切な手続きを行うことで、最大13年間の控除を受けることが可能です。
必要な書類を整え条件を確認することで、私たちはこの恩恵を最大限に享受できます。特に、申告のタイミングや提出方法に注意を払い、スムーズに手続きを進めることが重要です。これから住宅購入を考えている方々にとって、住宅ローン控除を理解し活用することは賢明な選択です。