年収300万で住宅ローンを検討している私たちにとって、どれだけ借りられるのかは重要なポイントです。年収に基づく借入可能額を理解することで、理想のマイホームに一歩近づけます。 住宅ローンは人生の大きな決断ですが、正しい情報を持つことで不安を軽減できます。
年収300万の家庭における住宅ローン
年収300万の家庭が住宅ローンを利用する際には、いくつかの重要なポイントを押さえる必要があります。正確な情報を知ることで、より良い選択をする助けになります。
住宅ローンの基本知識
住宅ローンとは、住宅を購入するための借入金です。多くの場合、金融機関からの融資を受けます。住宅ローンには、以下のような基本的な要素があります。
- 金利:返済にかかる利息の割合。固定金利と変動金利があります。
- 返済期間:借入金を返済する期間。一般的には15年や30年などがあります。
- 毎月の返済額:借入金に対する月々の支払い額です。この額は住宅の価格や金利によって変動します。
住宅ローンを借りる際には、信頼できる金融機関を選ぶことが重要です。金融機関ごとに条件が異なるため、慎重に比較検討しましょう。
借入可能額の計算方法
借入可能額は、年収や返済能力によって変わります。一般的に、年収の25%〜30%を毎月の返済額として計算します。具体的な計算方法は以下のとおりです。
- 年収を12で割る:月収を算出します。
- 月収に0.25または0.30を掛ける:許可される月々の返済額を導き出します。
- 返済額から借入額を算出:一般的な金利と返済期間を考慮に入れ、借入可能額を算出します。
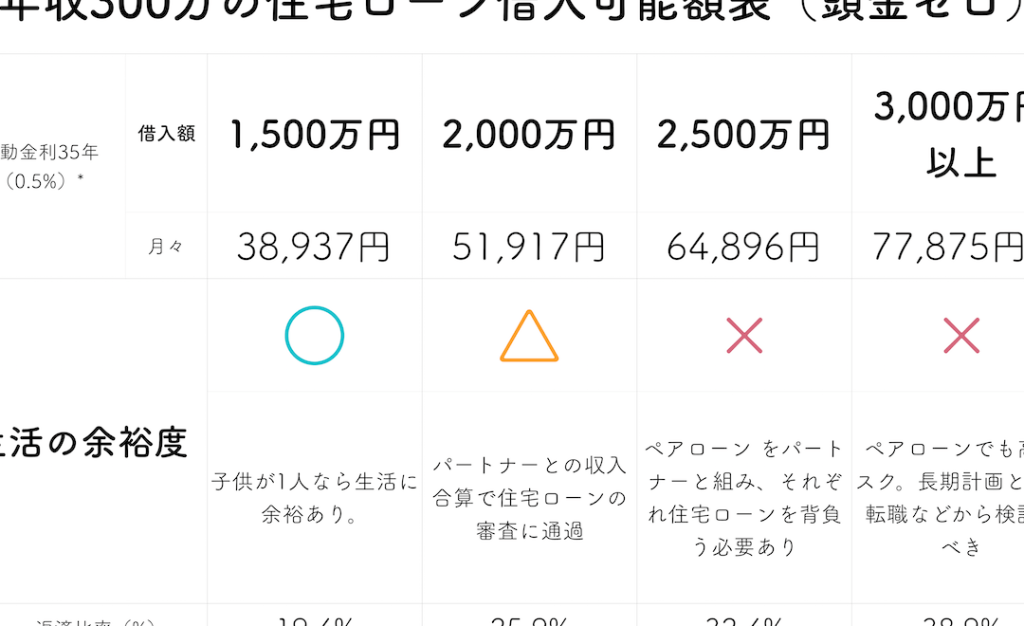
例として、年収300万の場合、月収は25万(300万 ÷ 12)となります。返済額を30%として計算すると、許可される月々の支払いは約7.5万(25万 × 0.30)となります。この額から借入可能額を導き出すと、おおよそ2000万〜2500万円程度の住宅ローンが借りられる見込みです。
年収300万の場合の借入シミュレーション
年収300万円の家庭が住宅ローンを組む際の借入可能額を理解することは、生活設計において非常に重要です。適切な情報をもとに借入条件をシミュレーションしてみましょう。
借入限度額の目安
借入限度額は、年収に基づいて計算されます。一般的に、年収の**25%から30%**を毎月の返済額として設定します。この計算を元に、以下のような借入限度額の目安を示します。
- 年収300万円の場合の借入限度額: 約2000万円から2500万円
- 月々の返済額の目安: 5万円から7万円
要は、年収が300万円の家庭が理想的な住宅を手に入れるためには、借入額と返済負担を考慮に入れる必要があります。
返済額の試算
返済額の試算は、主に金利や返済期間によって変動します。例えば、金利が1.5%で、返済期間が35年の場合、借入額2000万円の毎月の返済額は約5.7万円になります。一方、借入額2500万円の場合、毎月の返済額は約7.1万円とされています。
私たちは、以下の要素を元に試算を行うことが重要です。
- 借入額
- 金利
- 返済期間
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要な要素を考慮することで自分たちに合った最適な選択ができる。これから、そのポイントを詳しく見ていこう。
金利タイプの違い
金利タイプは、住宅ローンの費用に大きく影響する。主に以下の2つのタイプが存在する。
- 固定金利型: 一定期間金利が固定され、変動しない。安定した返済計画が立てられるため、長期間の安定を求める家庭に適している。
- 変動金利型: 金利が市場の動向によって変化する。最初の返済額は低く設定されるが、金利上昇により将来的に返済負担が増える可能性がある。
金利の選択は、将来の経済状況を考慮しながら行うべきだ。
返済期間の選択
返済期間の選択も非常に重要で、通常は10年から35年の間で設定される。返済期間は以下のような影響を及ぼす。
- 短期返済: 毎月の返済額が高くなるが、総支払額は少なくて済む。早く返済することで、金利負担を軽減できる。
- 長期返済: 毎月の返済額が低くなるが、総支払額が増える。この選択は月々の予算に余裕がある家庭に向いている。
住宅ローンを借りるためのポイント
住宅ローンを借りる際、いくつかの重要な点がある。まず、必要な書類を用意することが必要だ。この書類は審査において大きな役割を果たす。
必要な書類
住宅ローンの申し込みに必要な書類は以下の通りです:
- 本人確認書類:運転免許証やパスポート。
- 収入証明:給与明細や確定申告書。
- 資産状況:預金通帳の写しや不動産登記簿。
- 住宅情報:物件の売買契約書や間取り図。
上記の書類を整えることで、審査がスムーズに進む。特に収入証明が重要で、安定した収入が確認されることで、借入可能額が高くなる。
審査基準
住宅ローンの審査基準は金融機関によって異なるが、一般的なポイントを以下に示す。
- 年収:年収の水準が直接的な影響を与える。
- 返済比率:毎月の返済額が年収に対してどの程度かも考慮される。一般的には25%~30%。
- 信用情報:過去の借入や返済履歴が確認される。
おすすめの金融機関
年収300万円の家庭が住宅ローンを検討する際、信頼できる金融機関の選択が極めて重要です。ここでは、銀行およびネット金融機関それぞれの特徴について説明します。
銀行の特徴
銀行はいくつかの特徴を持っており、私たちの住宅ローン選びに影響を与える要素となります。以下にその特徴を挙げます:
- 融資金利: 銀行では、比較的低金利での融資が期待できます。特に、大手銀行は競争力のある金利を提供しています。
- 固定金利と変動金利の選択肢: 銀行は固定金利型・変動金利型の両方を提供し、私たちのライフスタイルや返済プランに合わせた選択が可能です。
- 信頼性: 銀行は業界内での信頼性が高く、実績のあるサービスを提供しているため、安心感があります。
- 対面サービス: 銀行は対面での相談ができ、専門のアドバイザーから直接アドバイスを受けられます。
ネット金融機関の利点
ネット金融機関は、従来の銀行とは異なる利点があります。以下のポイントが特に注目です:
- 手数料の低さ: ネット銀行は、店舗を持たないため、手数料を抑えることができ、その分融資条件が良い場合が多いです。
- 利便性: 24時間いつでもオンラインで手続きが行えます。これにより、忙しい私たちにとって非常に便利です。
- シンプルな審査プロセス: ネット銀行では、デジタル書類の提出が可能で、迅速な審査が期待できます。
- 金利の競争力: ネット金融機関も競争が激しく、低金利を提供するところが多いため、候補として考える価値があります。
Conclusion
年収300万円の私たちが住宅ローンを考える際には、借入可能額や返済計画をしっかり理解することが不可欠です。信頼できる金融機関を選び、必要な書類を整えることでスムーズな審査を受けられるでしょう。
また、金利や返済期間の選択肢を検討することで、より自分たちに合った住宅ローンを見つけることができます。理想のマイホームを手に入れるために、これらのポイントをしっかり押さえ、安心して住宅ローンを利用しましょう。