住宅ローンを選ぶとき、私たちは「変動金利」と「固定金利」のどちらが良いのか迷うことが多いです。それぞれのメリットとデメリットを理解することが、賢い選択をするための第一歩です。変動金利は金利が市場に応じて変わる一方、固定金利は契約時の金利が返済期間中ずっと変わりません。私たちのライフスタイルや経済状況によって、どちらが適しているのかは変わります。
住宅ローンの基礎知識
住宅ローンの理解は、賢い選択をする上で重要です。私たちは、変動金利と固定金利について詳しく見ていきます。
変動金利とは
変動金利は、金利が市場の動向に応じて変わるローンの種類です。金利は数か月ごとに見直され、経済情勢や中央銀行の政策に基づいて上下します。このタイプのローンは、初期金利が低めに設定されることが多く、返済が始まる最初の数年で恩恵を受けることが可能です。しかし、金利が上昇すると、毎月の返済額も増加するリスクがあります。
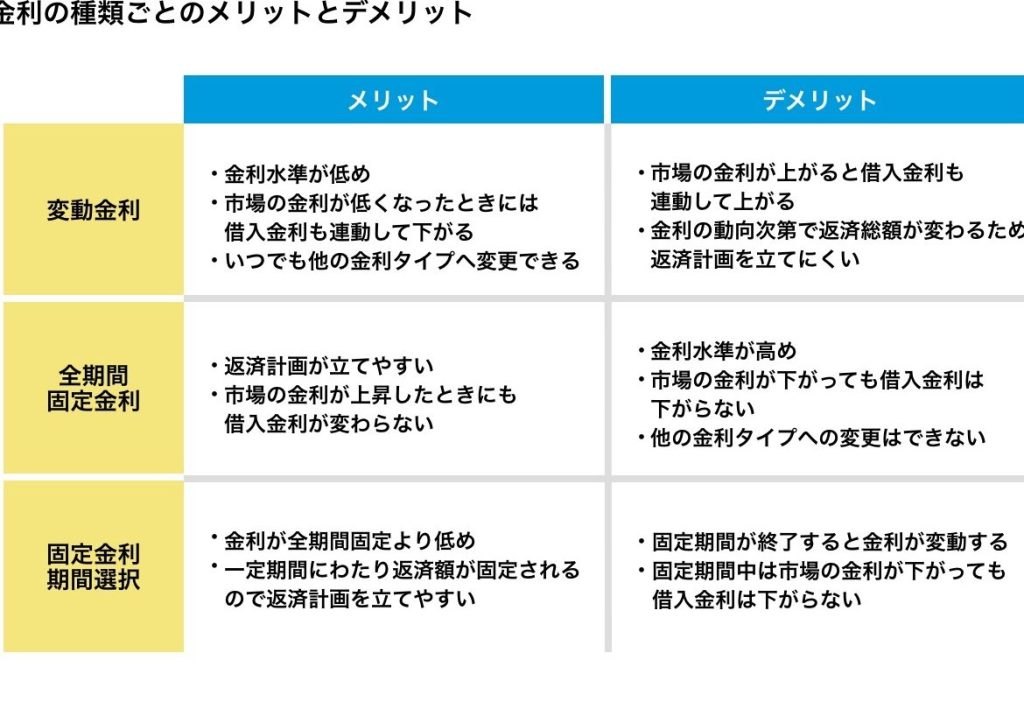
住宅ローン変動金利のメリットとデメリット
メリット
- 初期金利が低いこと: 多くの場合、変動金利は固定金利よりも低い初期金利が設定されます。これにより、初期の返済額が軽減され、経済的な負担が少なくなります。
- 市場金利の恩恵を受ける: 市場金利が低下した際、変動金利も連動して下がるため、返済額の減少が期待できます。これは、私たちにとって有利な状況です。
- 返済期間に応じた柔軟性: 変動金利は、短期間であればコストが抑えられる可能性があるため、計画的な資金管理が求められます。
デメリット
- 金利上昇のリスク: 市場金利が上昇すると、返済額も増加します。この予測困難な変動は、私たちにとって大きな負担になることがあります。
- 長期的な支出の不安定さ: 金利が数ヶ月ごとに見直されるため、将来的な支出計画の立てにくさがある点にも留意が必要です。
- 返済計画の複雑さ: 変動金利は、返済額が変わるため、長期的な計画が複雑になり、私たちが管理しなければならない要素が増えます。
住宅ローン固定金利のメリットとデメリット
メリット
- 金利の安定性:契約時の金利が返済期間中ずっと変わらないため、毎月の返済額が一定です。
- 予算管理のしやすさ:固定金利によって、長期的な返済計画を立てやすく、家計の把握が容易になります。
- 金利上昇のリスク回避:市場金利の上昇に影響されず、安心して返済を続けられます。
- 適用期間の選択肢:10年、20年、30年など、さまざまな期間の固定金利を選べます。
デメリット
- 初期金利が高め:変動金利に比べて、初期金利が高いことが多く、短期的な負担が大きくなります。
- 金利の下落で恩恵を受けられない:市場金利が下がっても、契約時の金利がそのまま適用され、利息負担が軽減されません。
- 柔軟性の欠如:固定金利は契約期間中に転用や見直しが難しく、変化する市場条件に柔軟に対応できません。
- 返済期間終了後の再契約:契約満了時に新たに契約が必要であり、その際に市場金利が高い場合は不利になります。
どちらを選ぶべきか
私たちは、住宅ローンを選ぶ際に何を基準にするか考えなければなりません。変動金利と固定金利のどちらが自分たちに合っているかは、ライフスタイルや経済状況によって異なります。
自分のライフスタイルに合わせて考える
自分たちのライフスタイルを反映させた選択が重要です。以下の要素を考慮するのが有効です。
- 収入の安定性:収入が安定しているなら、固定金利が助けになります。
- 支出の変動:毎月の支出が変動するなら、変動金利の柔軟性が役立つことがあります。
- 将来の計画:長期的に住む予定なら、固定金利が安心を提供します。
それぞれの要素に基づいて判断すると、自分たちに適した選択が見えてきます。
金利動向の影響を考える
金利動向は、選択に大きな影響を及ぼします。市場金利の変動を知ることが重要です。
- 市場の動向:金利が上昇する兆候がある場合、固定金利を選ぶ利点が高まります。
- 経済指標:経済成長や通貨の動きが金利に影響を与えるため、常に注視しなければなりません。
- 金融政策:中央銀行の政策変更は金利に直接影響を与えます。
結論
住宅ローンの選択は私たちの将来に大きな影響を与えます。変動金利と固定金利のそれぞれの特徴を理解し私たちのライフスタイルや経済状況に合った選択をすることが重要です。安定した返済を望むのか市場の変動を利用したいのかによって選ぶべき金利は変わります。
また金利動向を常にチェックし将来の計画を考慮することで、より賢い選択ができるでしょう。自分たちにとって最適な住宅ローンを見極めるために、しっかりと情報を集めて判断を下していきましょう。