住宅ローンを利用している私たちにとって、確定申告は避けて通れない大事な手続きです。特に住宅ローン 確定申告 どこ</strongで行うのかという疑問は、多くの人が抱える悩みですよね。正しい場所で申告を行うことは、税金の還付を受けるためにも非常に重要です。
住宅ローンの基本知識
住宅ローンは、住宅を購入する際に利用する重要な資金源です。私たちの多くにとって、住宅ローンが購入資金の大半を占めると言えます。住宅ローンには、主に以下の要素があります。
- 金利:金利は借り入れ資金に対する支払額に影響します。固定金利と変動金利があり、それぞれのメリットとデメリットがあります。
- 返済期間:一般的に、住宅ローンの返済期間は10年から35年です。期間によって月々の返済額や総返済額が変わります。
- 借入額:借入額は、購入する住宅の価格に基づくため、しっかりとした資金計画が必要です。
また、住宅ローンには、税金制度が絡む場合もあります。たとえば、確定申告の際に金利の控除を受ける制度があります。具体的には、以下のポイントに注意する必要があります。
- 控除対象:住宅ローンの年末残高に応じて、所得税の控除が受けられます。
- 申告方法:正しい申告方法を把握しておくと、有利に税金を扱えるでしょう。
- 手続きの実施:必要書類を揃えて、申告を行う必要があります。税務署への提出が必要です。
確定申告の重要性
確定申告は、住宅ローンを利用する私たちにとって欠かせないプロセスです。税金の還付を受けるためには、正しい手続きを行うことが重要になります。
住宅ローン控除のメリット
住宅ローン控除には多くのメリットがあります。控除が適用されることで、私たちの税負担が軽減されます。具体的には:
- 税額控除の適用: 支払った利息の一部を控除でき、実質的な返済額が減少します。
- 長期間の控除: 控除期間は最大10年間で、新たな住宅造成資金にも利用できます。
- 所得税の還付: 申告によって税金の還付が受けられる場合もあります。
これらのメリットは、住宅ローンをより魅力的にします。
確定申告の仕組み
確定申告は、私たちが年間の収入と支出を税務署に報告する手続きです。この手続きは以下のように進みます。
- 必要書類の準備: 住宅ローンの契約書や支払証明書を集めます。
- 申告フォームの記入: フォームに必要な情報を記入し、控除額を計算します。
- 提出先: 所轄の税務署に申告書を提出します。提出方法は郵送または直接持参が可能です。
どこで確定申告を行うか
確定申告は税金の還付を受けるために、正しい場所で行うことが不可欠です。ここでは、主に二つの選択肢を紹介します。
税務署の役割
税務署は確定申告を行うための主要な場所です。税務署では以下のサービスが提供されます。
- 申告書の提出
- 必要書類の確認
- 控除についての相談
税務署に行くと、専門家から直接サポートを受けることができるため、特に初めての申告の場合に役立つでしょう。また、地域ごとに異なる税務署の管轄エリアを把握しておくことが重要です。
オンライン申告の選択肢
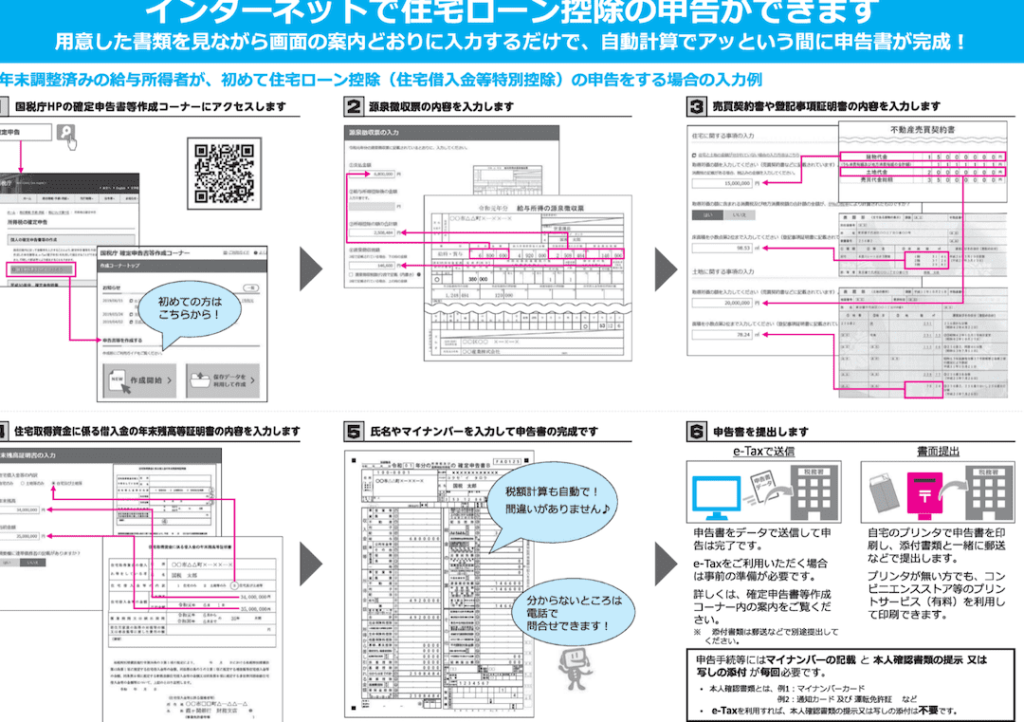
オンラインでの確定申告も選択肢の一つです。e-Taxを利用すれば、自宅から申告が可能です。主な利点は以下の通りです。
- 簡単に申告書を作成できる
- 24時間いつでも申告が可能
- 控除額の計算が自動で行われる
必要書類と手続き
住宅ローンの確定申告を行うためには、特定の書類が必要です。そして、これらの書類を正しく準備することが重要です。
準備すべき書類
確定申告に必要な書類は以下の通りです。
- 源泉徴収票:勤務先から受け取る、この書類には年間の給与や税金の情報が記載されています。
- 住宅借入金等特別控除額の計算明細書:金融機関から受け取るもので、住宅ローンの残高や借入金額が記載されています。
- 登記事項証明書:不動産の所有を証明するために必要です。法務局で取得できます。
- 請求書や領収書:住宅購入時にかかった諸費用、リフォーム費用などの証拠書類も必要です。
書類が不十分だと、控除が受けられない場合があります。適切に準備しましょう。
手続きの流れ
確定申告の手続きは次のように進みます。
- 書類の準備:上記の必要書類を揃えます。
- 申告書の作成:申告書を記入し、必要事項を正確に記入します。
- 提出方法の選択:税務署に持参するか、オンラインの e-Taxを利用します。
- 申告内容の確認:提出前に、申告内容に誤りがないかを再確認します。
- 提出の実施:税務署に申告書を持参するか、オンラインで送信します。
- 控除額の確認:申告後、控除額の計算が正確か確認します。
確定申告後の注意点
確定申告を終えた後には、いくつかの注意点があります。まず、控除額の確認と保管が重要です。申告後に通知が届いた場合、控除額が正しいか確認し、必要書類は整理して保管し続けます。これにより、万が一のトラブルにも対応できます。
次に、還付金の振込状況もチェックが必要です。振込が遅れていると感じた場合は、税務署に問い合わせることが重要です。一方で、還付金の額も忘れずに確認し、予想通りかどうか評価します。
さらに、次年度の申告に向けた準備を始めことが賢明です。住宅ローン控除を継続するために、必要な書類や証明書の収集を進めます。今年の申告で問題があった場合は、次回に活かすための反省点を明確にしておきましょう。
加えて、定期的な住宅ローンの見直しも大切です。金利や返済条件が変わることがありますので、自分たちにとって最適な条件を維持しているか確認します。これによって、経済的なメリットを最大限に引き出せます。
Conclusion
住宅ローンの確定申告は私たちにとって重要な手続きです。適切な場所で申告を行うことで税金の還付を受けられる可能性が高まります。税務署での対面申告やオンライン申告のe-Taxを活用することで、自分に合った方法を選ぶことができます。
必要書類の準備や手続きの流れを理解することで、スムーズに申告を進められます。申告後は控除額の確認や還付金の振込状況をチェックし、次年度に向けた準備も怠らないようにしましょう。これらのステップを踏むことで、住宅ローンの魅力を最大限に引き出せます。