住宅を購入した私たちにとって、住宅ローン控除は大きな助けになります。特に初年度における控除の振込時期は、資金計画に直結する重要な要素です。多くの人が「いつ振り込まれるのか?」と疑問に思っていますよね。
住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に利用できる税控除制度です。初年度の控除は特に重要で、税金の負担を軽減します。
住宅ローン控除とは
住宅ローン控除は、所有する住宅に対するローン返済額の一部を税額から控除できる制度です。この控除により、私たちの生活費が軽くなります。具体的には、住宅ローンの残高に応じて、毎年最大で約40万円の控除が可能です。初年度は新築や中古住宅の購入に対して適用され、控除期間は最長10年です。
利用対象と条件
利用対象となるのは日本国内に住む人々です。控除を受けるための条件は次の通りです。
- 自分名義で住宅を購入: 住宅を自ら所有していること。
- 住宅ローンを利用: 住宅の購入にあたり、金融機関からのローンを利用すること。
- 一定の床面積: 住宅の床面積が50平方メートル以上であること。
- 居住要件: 購入後、速やかに居住することが求められます。
一年目の住宅ローン控除の流れ
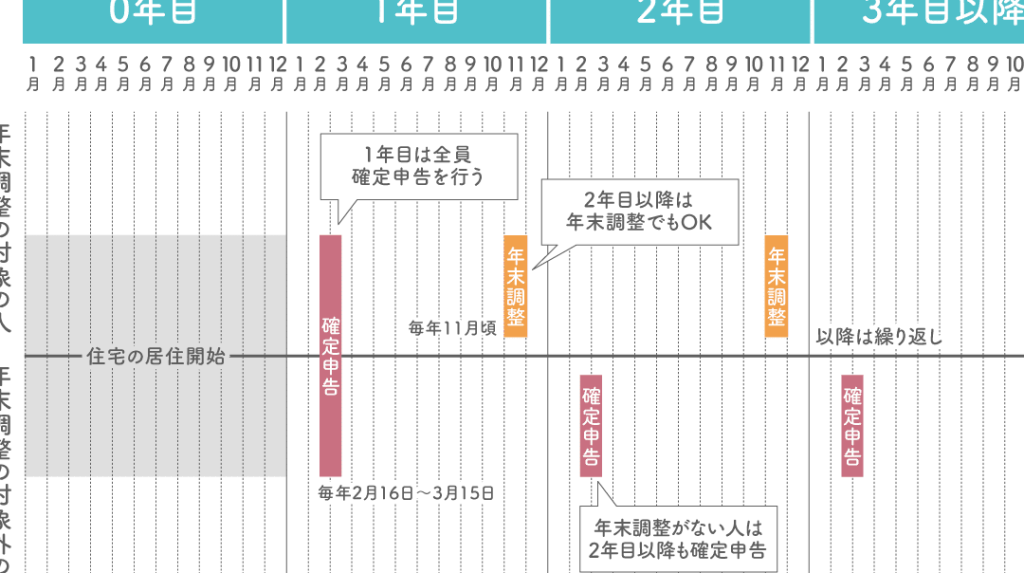
一年目の住宅ローン控除について、具体的な流れを解説します。住宅ローン控除を受けるためには、確定申告が必要です。申告を通じて、控除額が決定され、その内容が税務署によって認証されます。
確定申告の手続き
確定申告は、所得税の計算を行うための手続きです。具体的な流れは以下の通りです。
- 必要書類を準備する: 住宅ローン契約書や年末残高証明書などを用意します。
- 申告書を作成する: 税務署のウェブサイトや税理士を利用して申告書を作成します。
- 提出する: 作成した申告書を税務署に郵送または持参します。締切は毎年3月15日です。
手続きが完了すると、控除額が計算され、次年度の税金が軽減されます。
振込時期の詳細
控除に関する振込は、確定申告を行った後に発生します。振込時期は次の通りです。
- 申告から1ヶ月以内: 通常、申告後1ヶ月以内に振込が行われます。
- 年度ごとのカレンダー: 申告をした年度によって振込が異なる場合があります。具体的には、2023年に申告した場合、2024年の春に振り込まれることが多いです。
振込金額の計算方法
住宅ローン控除における振込金額の計算は、複数の要因によって決まります。主に、借入残高と控除率が関与しており、正確な計算にはこれらの要素を考慮する必要があります。
控除額の仕組み
控除額は、住宅ローンの借入残高に基づき算出されます。具体的には、初年度の控除率は1%と定められています。例えば、住宅ローンの借入額が2000万円の場合、以下のように計算されます。
- 借入残高: 2000万円
- 控除率: 1%
- 控除額: 2000万円 × 1% = 20万円
控除額は最大で40万円まで認められ、年毎の借入残高に対して適用されます。減少していった残高に基づく控除が、振込金額を直接影響します。
計算例
計算を具体化するため、以下の例を見てみましょう。
| 年度 | 借入残高 (万円) | 控除率 | 控除額 (万円) |
|---|---|---|---|
| 1年目 | 2000 | 1% | 20 |
| 2年目 | 1900 | 1% | 19 |
| 3年目 | 1800 | 1% | 18 |
おすすめの準備と注意点
住宅ローン控除をスムーズに受けるためには、事前の準備が重要です。特に初年度は、控除を受ける際の手続きや必要書類の準備が求められます。
書類の準備
書類の準備は控除申請において欠かせません。以下の書類を用意しましょう:
- 借入契約書:ローン契約の詳細を示す書類。
- 住宅取得に関する証明書:購入した住宅を証明する書類。
- 確定申告書:税控除の申請に使用します。
- 源泉徴収票:所得を証明するための重要な書類。
これらの書類は、控除手続きの際に必要になります。特に、確定申告の期限は毎年3月15日ですので、早めに準備を進めることが大切です。手続きの不備があると、控除が遅れる可能性があります。それだけに、必要書類がすべて揃っているか確認しておくべきです。
確認しておくべきこと
手続きの前に確認すべきポイントがいくつかあります。まず、申請条件を満たしていることが必要です。具体的には:
- 住宅の床面積:50平方メートル以上であること。
- 居住の開始:購入後すぐに居住していること。
- 借入先の確認:金融機関からのローンを利用すること。
結論
住宅ローン控除は私たちの資金計画に大きな影響を与える重要な制度です。初年度の振込時期を把握することで、生活費の計画が立てやすくなります。確定申告を適切に行い必要な書類を整えることが、スムーズな控除の受け取りにつながります。
振込金額は借入残高に基づき計算されるため、初年度からしっかりとした準備をしておくことが大切です。私たちがこの制度を活用することで、税金の負担を軽減し、より快適な生活を実現できるでしょう。