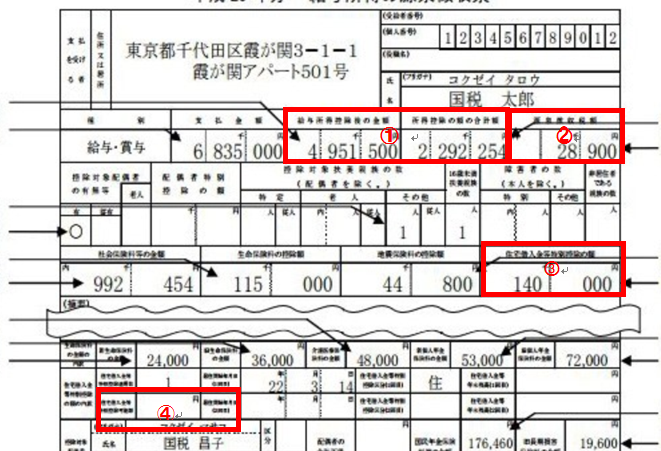
住宅を購入する際、誰もが気になるのが**住宅ローン減税はどこから引かれる**ということです。私たちがこの制度を理解することで、家計への負担を軽減し、より良い住環境を手に入れることができます。具体的には、どのように減税が適用されるのか、そしてそのメリットは何なのかを知ることが重要です。
住宅ローン減税の概要
住宅ローン減税は、住宅ローンを利用して自宅を購入した際に受けられる優遇措置です。この制度は、住宅ローンの年末残高に基づき、所得税が減額される仕組みになっています。具体的には、住宅ローン残高に対して一定率の減税が適用されることで、実質的な税負担を軽減します。
減税額は次の基本的な要因によって異なります。
例えば、住宅ローン残高が3,000万円で減税率が1%の場合、年間の減税額は30万円になります。この額は、所得税から直接引かれるため、住民税にも影響を与えます。
また、減税を受けるためには、確定申告が必要です。確定申告を行うことで、適用される減税額が計算され、税金が還付されることがあります。我々が手続きを十分に理解することが重要です。
減税対象となる費用
住宅ローン減税の対象となる費用を理解することで、減税を最大限に活用できます。以下に具体的な費用を整理しました。
取得にかかる費用
住宅を取得する際に発生する費用には、以下の項目が含まれます。
- 住宅購入価格: 購入価格そのものが減税対象となる基本額です。
- 仲介手数料: 不動産業者に支払う手数料も、減税の対象です。
- 登録免許税: 所有権を登録するために必要な税金で、減税の対象範囲に入ります。
- 住宅ローンの事務手数料: 融資を受ける際の手続きにかかる費用も考慮されます。
このように、取得にかかる費用には多くの項目が該当し、それぞれが減税の計算に影響します。
維持費用
住宅を維持するための費用も、減税対象として注目すべきです。具体的には以下のような費用があります。
- 固定資産税: 住宅を所有している場合に発生する税金です。減税制度の適用を受けられます。
- 火災保険料: 住宅を保護するための保険契約にかかる費用も含まれます。
- 管理費用: マンションなどの共用部分や設備の維持管理にかかる費用も考慮されます。
住宅ローン減税の計算方法
住宅ローン減税の計算は、貸した著者が利益を得る仕組みです。正確な理解が、家計の負担軽減につながります。
税額控除の算出
税額控除は、年末残高に基づいて算出されます。算出方法は以下の通りです:
- 残高確認: 住宅ローンの年末残高を確認します。
- 減税率の適用: 適用される減税率を掛け算します。例えば、残高が3,000万円で減税率が1%の場合、30万円が減税されます。
- 所得税との相殺: 減税額が課税対象の所得税から控除される形になります。
この一連の流れで、我々は実質的な税負担を減少させることができます。
控除対象期間
控除対象期間は、通常10年間設けられています。この期間中に住宅ローンを返済している場合、毎年同様の計算が適用されます。具体的には、
- 初年度から適用: 住宅購入後、初年度の確定申告時から控除がスタートします。
- 継続的な申告: 毎年の申告で、減税を受けられることが必須です。
申請手続き
住宅ローン減税を申請する際の手続きは、明確で重要なステップがいくつかあります。正しい書類を準備し、適切な方法で申請を行うことで、減税の恩恵を確実に受けられます。
必要書類の準備
必要書類の準備には、以下のものが含まれます。
必要な書類を揃えることで、申請がスムーズに進みます。特に重要なのは、年末残高証明書です。この証明書がなければ、減税額を算出できません。
申請方法
申請方法は、確定申告の際に行うのが一般的です。具体的には、次のステップで進めます。
申請手続きを自分で行う場合、オンラインでも申請可能ですが、税務署で直接相談することも有益です。他の具体的な質問や不安がある場合、職員が適切にサポートしてくれます。
注意点と落とし穴
住宅ローン減税には、いくつかの注意点が存在します。まず、減税を受けるためには確定申告が必須です。年末残高証明書を用意することが必要で、これがないと減税を受けられません。また、初年度の申告を怠ると、以降の年でも減税を享受できない恐れがあります。
次に、対象となるローン残高にも上限があります。一般に、1億円までが対象となるため、これを超えると減税の適用を受けないことに注意が必要です。また、住宅の取得時期によって、適用期間が変わることもあります。
さらに、特定の条件を満たさないと、減税が取り消される場合があります。例えば、ローンの返済期間中に住宅を売却した場合、残債があるにも関わらず、減税が無効になることがあります。他にも、所得が一定額以上の場合、減税額が減少する可能性があります。
Conclusion
住宅ローン減税は私たちの家計に大きな影響を与える制度です。正しく理解し活用することで、税負担を軽減し、より快適な住環境を手に入れることができます。減税の手続きや必要書類を把握することは非常に重要です。
私たちが注意すべき点は、申告を怠ると減税の恩恵を受けられなくなるリスクがあることです。住宅購入に伴うさまざまな費用が減税対象となるため、これらをしっかりと管理し、賢く利用していきましょう。正しい情報を持つことで、住宅ローン減税を最大限に活用できるのです。