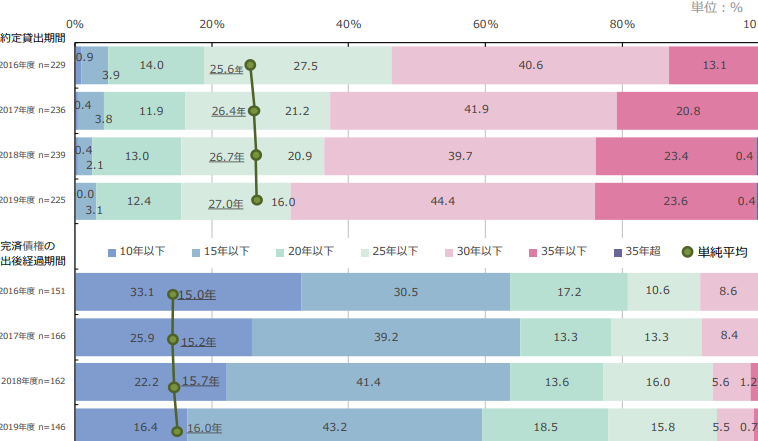
住宅を購入する際、**住宅ローンは避けて通れない重要な選択肢**です。しかし、私たちが考えるべきは、どのくらいの年数で返済するのが最適なのかということです。多くの人が「住宅ローン 何 年が理想?」と悩む中、返済期間は家計に大きな影響を与える要素です。
住宅ローンの基本
住宅ローンは、家を購入するための重要な金融手段です。選択肢や条件を理解することが、良い選択をする鍵になります。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 固定金利型: 返済期間中、金利が変わらないタイプです。返済計画が立てやすく、将来の金利上昇リスクを避けられます。
- 変動金利型: 金利が市場金利に連動して変動します。一般的に初期金利が低く、返済額が少なくなりますが、将来的なリスクがあります。
- 選択型金利: 固定金利と変動金利の両方を選べるプランです。最初は変動金利を利用し、後から固定金利に変更することも可能です。
選ぶ際は、自身のライフプランを考慮することが重要です。
住宅ローンの利率
住宅ローンの利率は、ローンの種類や金融機関によって異なります。金利は以下の要因で影響を受けます。
- 市場金利: 経済状況や中央銀行の政策金利によって変動します。
- 信用情報: 借り手の信用度が高いほど、低金利で借りられる可能性が高まります。
- 借入額と返済期間: 借入額が大きく、返済期間が長い程、金利に影響が出る場合があります。
住宅ローンの年数
住宅ローンを選ぶ際、年数は非常に重要な要素です。年数は返済額や金利に大きく影響します。したがって、自分たちのライフプランを考慮することが不可欠です。
一般的な借入年数
住宅ローンの一般的な借入年数は、10年、20年、30年の3つがあります。
- 10年: 短期のため、返済額は高いが金利が低く、利息負担が少ない。
- 20年: バランスの取れた選択肢で、支払いが管理しやすい。
- 30年: 低い毎月の支払いのメリットがあり、長期的な負担が軽減される。
年数によって選択するローンの特性が異なるため、どの選択肢が自分たちに最適かを検討することが必要です。
年数による返済額の変化
年数別で見ると、返済額には顕著な差があります。例えば、30年かけて1000万円を借り入れる場合、毎月の返済額は次の通りです。
| 借入年数 | 借入額 | 年利 | 毎月の返済額 |
|---|---|---|---|
| 10年 | 1000万 | 1.5% | 約9万6千円 |
| 20年 | 1000万 | 1.5% | 約5万2千円 |
| 30年 | 1000万 | 1.5% | 約3万2千円 |
住宅ローンの選び方
住宅ローンを選ぶ際には、いくつかの重要なポイントを考慮する必要があります。各自のライフスタイルや将来に対する計画が、最適なローン条件を決定づけます。
長期と短期のメリット
長期ローンと短期ローンには、それぞれ明確な利点があります。
- 長期ローンは、月々の返済額が少なくなるため、家計への負担が軽減されます。例えば、30年ローンの場合、家計に優しい月々の返済を実現します。
- 短期ローンは、利息を早く支払うことで総支払額が少なく済みます。例えば、10年ローンの場合、利子負担が少なく、経済的に有利です。これにより、早期に負債を解消できるメリットがあります。
このように、期間選びは経済的な戦略に直結します。
自分に合った年数の見極め
自分に最適な借入年数を見極めるためには、ライフプランの把握が重要です。
- ライフスタイル: 家族構成や将来計画に応じて、可処分所得や支払可能額を考えます。例えば、子どもの教育資金が必要になる場合、無理のない返済計画が求められます。
- 仕事の安定性: 現在の職業や収入の安定性も考慮に入れます。不安定な収入では、長期的な負担が心配です。
住宅ローンの事例
住宅ローンの選択肢についての具体的な事例を見ていきます。長期ローンと短期ローンの特徴と影響を把握することが重要です。
長期ローンのケーススタディ
長期ローンの例として、30年の固定金利型住宅ローンを考えます。この場合、借入額が3000万円で金利が1.5%の場合、毎月の返済額は約10万5千円となります。返済が長期にわたることで、月々の負担は軽減されますが、トータルの利息支払額は約1,400万円に達します。このように、長期ローンでは月々の返済額が少ない一方で、総支払額の増加が避けられません。また、ライフスタイルに合わせて安定した収入が見込まれる場合には、長期ローンの選択肢が適切になります。
結論
住宅ローンの返済期間は私たちの家計に大きな影響を与える重要な要素です。理想の年数を選ぶ際には、自分たちのライフスタイルや将来の計画をしっかり考慮することが必要です。長期ローンは月々の負担を軽減し、短期ローンは総支払額を抑えるというメリットがあります。
私たちの状況に最適な選択肢を見つけるためには、各ローンの特徴を理解し、無理のない返済計画を立てることが鍵となります。しっかりとした準備をもって、理想のマイホームを手に入れましょう。