住宅を購入する際に欠かせないのが住宅ローン金利です。私たちはこの金利がどのように決まるのか、そしてどのように私たちの返済計画に影響を与えるのかを理解することが重要だと考えています。金利の仕組みを知ることで、より良い選択ができるようになります。
住宅ローン金利の基本
住宅ローン金利は、住宅を購入する際のコストに大きな影響を与えます。金利を理解することで、適切な選択ができるようになります。
住宅ローン金利とは
住宅ローン金利とは、住宅ローンの借入額に対して適用される利息のことです。返済期間中に支払う総額には、この金利が含まれています。実際には金利が高くなるほど、月々の返済額が増加します。例えば、金利が1%の時と3%の時では、総返済額に大きな差が生じます。
住宅ローン金利の種類
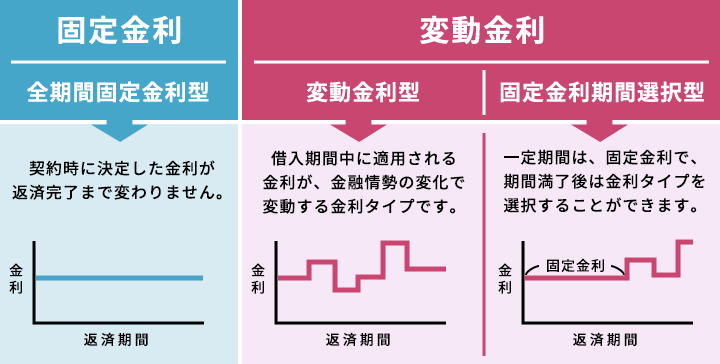
住宅ローン金利には主に以下の種類があります:
- 固定金利型: 一定期間、金利が固定されるため、返済額が安定します。
- 変動金利型: 金利が市場の状況に応じて変動するため、リスクがあります。
- 一定期間固定型: 初めの数年は固定され、その後は変動金利になるタイプです。
住宅ローン金利の変動要因
住宅ローン金利は様々な要因に影響される。変動の理由を理解することは、適切な意思決定を行う上で重要だ。以下の要因が金利に影響を与える。
経済状況と金利
経済状況は金利に直接影響を及ぼす。例えば、インフレ率が上昇すると、中央銀行は金利を引き上げる傾向がある。以下のポイントが関連する:
- 物価の上昇:物価が継続的に上昇すると、中央銀行は金利を引き上げる。
- 経済成長率:経済が成長している時、金利は上昇することが多い。
- 失業率:失業率が低下すると、金利が上昇しやすくなる。
これらの要因が複合的に作用し、ローン金利に影響を与える。金利が上昇すれば、住宅購入に対する負担も増加する。
中央銀行の政策
中央銀行の政策は、住宅ローン金利に大きな影響を与える。政策金利の変更は、金利の動向に反映されることが多い。具体的には:
- 金利政策:中央銀行が金利を引き下げると、住宅ローン金利も低下する。
- 買いオペレーション:政府が債券を購入し、流通する資金を増やすことで、金利が低下することがある。
- 市場の期待感:中央銀行の予測や声明が市場の期待を変え、金利に影響を与える。
住宅ローン金利の影響
住宅ローン金利は、住宅購入において重要な要素です。この金利は、借入額と返済計画に直接的な影響を及ぼします。
借入額への影響
住宅ローン金利は、借入額が多いほどその影響が顕著になります。金利が高いと、月々の返済額は増えるため、実質的な負担が大きくなります。例えば、3000万円を借入れた場合、金利が1%と3%では、年間の利息は以下のように異なります。
| 借入額 | 金利 | 年間利息 |
|---|---|---|
| 3000万円 | 1% | 30万円 |
| 3000万円 | 3% | 90万円 |
このように、金利の違いによって借入額に対する負担が変わるため、予算に応じて慎重に金利を選ぶことが必要です。
返済計画への影響
住宅ローン金利は、返済計画にも大きな影響を及ぼします。金利が変動すると、返済総額が変わり、結果として返済期間も影響を受けます。例えば、同じ借入額でも、異なる金利で返済計画を立てると、最終的に支払う金額が違ってきます。以下の例を見てみましょう。
| 金利 | 返済期間 | 月々の返済額 | 総返済額 |
|---|---|---|---|
| 1% | 35年 | 約8.6万円 | 約3600万円 |
| 3% | 35年 | 約10.5万円 | 約4400万円 |
住宅ローン金利の選び方
住宅ローン金利を選ぶ際は、借り入れ条件や自身の状況を考慮することが重要です。私たちは、適切な金利を選ぶためにいくつかのポイントを押さえておく必要があります。
固定金利と変動金利
固定金利型の住宅ローンは、借入期間中に金利が変わらないため、毎月の返済額が安定します。このタイプは長期的な予算計画を立てやすく、将来の金利上昇を心配しなくて済む利点があります。
一方で、変動金利型の住宅ローンは、一定の期間ごとに金利が見直されます。初期の金利が低く設定されることが多いため、一時的なコスト削減が期待できます。ですが、金利の上昇リスクも内包します。
私たちは、ライフスタイルや収入状況を考慮し、固定金利か変動金利かを選択することが重要です。
金利比較のポイント
住宅ローン金利を比較する際は、以下のポイントを意識しましょう。
結論
住宅ローン金利は私たちの住宅購入において欠かせない要素です。金利の仕組みや種類を理解することで、より賢い選択ができるようになります。固定金利型と変動金利型の特徴を考慮し、自分たちのライフスタイルや経済状況に合った選択をすることが重要です。
また金利の変動要因を把握することで、将来的な返済計画を見据えた戦略を立てることができます。私たちが情報をしっかりと収集し、比較検討することで、最適な住宅ローン金利を見つける手助けとなります。これにより、安心して夢のマイホームを手に入れられるでしょう。