住宅を購入することは、私たちにとって大きな決断です。しかし、住宅ローンを利用する際に気になるのが住宅ローン控除 どの税金が適用されるのかということです。この控除を理解することで、私たちの税負担を軽減し、より安心して家を持つことができます。
住宅ローン控除の基本
住宅ローン控除は、住宅購入やリフォームの際に受けられる税制優遇です。この控除を利用することで、税負担が軽減され、生活にゆとりが生まれます。
住宅ローン控除とは
住宅ローン控除とは、住宅に関するローンの利息を所得税から控除できる制度です。これにより、年間の所得税を減少させることが可能です。具体的には、借入金の残高に応じて控除額が定められ、最大で400万円まで控除が適用されることがあります。ローンを利用して家を購入した際、税金の軽減を得られます。
住宅ローン控除の対象
住宅ローン控除の対象は、自ら居住するための住宅に関連するローンです。具体的には、以下の要件を満たす必要があります。
- 住宅の取得時に負担した住宅ローン
- リフォームに伴うローンも対象
- 借入先は金融機関であること
住宅ローン控除の適用税金
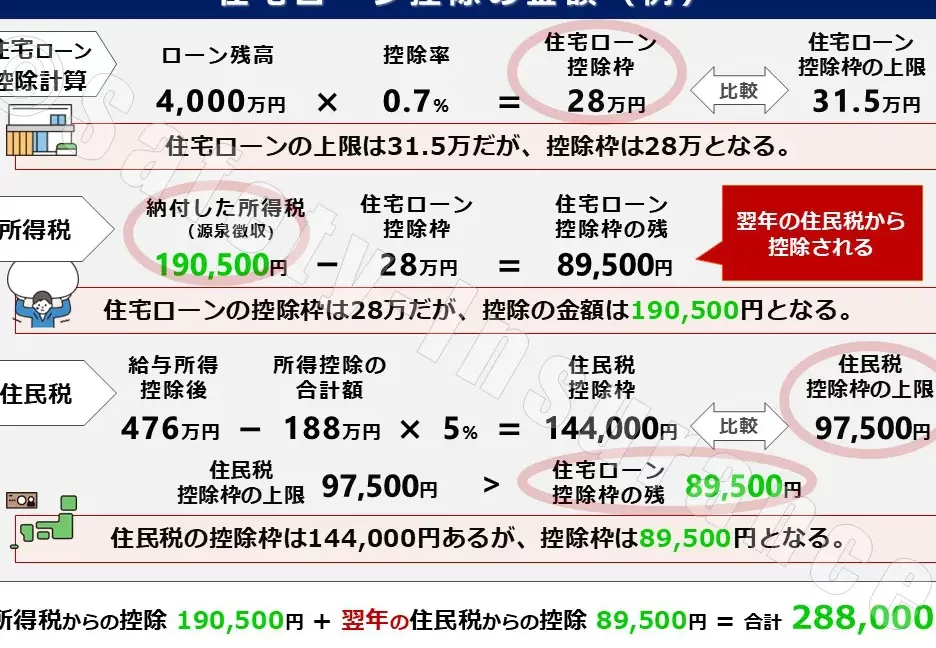
住宅ローン控除は、主に所得税と住民税に適用されます。これらの税金に対する控除により、私たちの住宅購入にかかる負担が軽減されます。
所得税
住宅ローン控除は、所得税からの控除が基本です。私たちが支払った住宅ローンの利息部分を、Annual taxable incomeから控除できる制度です。具体的には、控除額は最大で年間400万円に達する場合があります。この控除額は、住宅ローンの借入金額や借入期間によって異なるため、各自の条件を確認することが重要です。また、住宅購入後の10年間の限定的な措置であり、定められた条件を満たす必要があります。
住宅ローン控除の手続き
住宅ローン控除を受けるためには、いくつかの手続きが必要です。スムーズに進めるため、必要な書類をしっかり整えましょう。
必要書類
住宅ローン控除を申請する際、以下の書類が必要です。
- 住宅借入金等特別控除申告書: 所定のフォームを記入します。
- 源泉徴収票: 前年の所得を証明する書類です。
- 住宅の登記簿謄本: 所有権を証明する書類があります。
- 借入金の残高証明書: 金融機関から入手し、借入金額を確認します。
- 契約書の写し: 住宅購入に関する契約内容が必要です。
これらの書類を整えておくことで、申請プロセスが円滑になります。
申請方法
住宅ローン控除の申請は、確定申告の際に行います。手順は次の通りです。
- 必要書類の準備: 上記の書類を用意します。
- 申告書の記入: 申告書に必要事項を記入し、住宅ローン控除に関する欄を記載します。
- 提出: 確定申告期間中に、税務署に提出します。
- 控除の適用: 認められた後、所得税から控除額が差し引かれます。
住宅ローン控除の注意点
住宅ローン控除を活用する際には、いくつかの重要な点に注意が必要です。期限と条件、経済的影響をしっかり把握することが、控除を最大限に活用する鍵となります。
期限と条件
控除を受けるには、特定の期限と条件があります。主なポイントは以下の通りです。
- 住宅ローン控除は、住宅購入後の10年間に限定されます。
- 借入金額が4000万円以下である必要があります。
- 自ら居住する住宅に適用され、賃貸物件には適用されません。
さらに、住宅の取得やリフォームに伴うローンも対象となります。条件を満たさない場合、控除を受けられないリスクがあるため、購入前に確認を行いましょう。
経済的影響
住宅ローン控除は、経済的に大きな影響を与えます。控除を利用することで次のようなメリットがあります。
- 年間の所得税を最大で400万円減少させることが可能です。
- 住宅購入による経済的負担を軽減し、資産形成を促進します。
- 地域によっては、住民税にも影響を与える場合があります。
結論
住宅ローン控除は私たちの住宅購入を支える大きな助けとなります。この制度を活用することで税負担を軽減し、経済的な安定を得ることができます。控除の適用は所得税と住民税に及び、最大で年間400万円の減税が期待できるのは大きなメリットです。
必要な手続きをしっかりと行い、条件を満たすことで、私たちは安心して住宅を持つことができるでしょう。住宅購入を考える際には、この控除をしっかりと理解し、賢く活用していきたいものです。