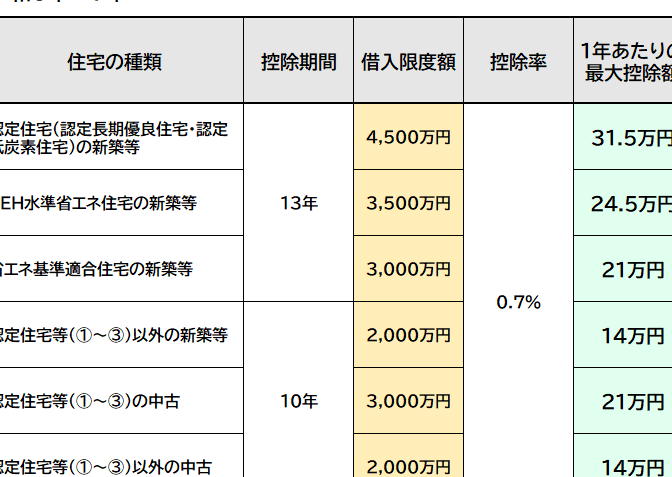
住宅購入を考えている私たちにとって、住宅ローン控除は非常に重要なポイントです。特に年収300万円の方々にとって、どれだけの控除が受けられるのかは大きな関心事ですよね。**年収300万住宅ローン控除いくら返ってくる**のかを知ることで、私たちの家計にどれほどの影響があるのかを理解する手助けになります。
年収300万住宅ローン控除の基本
住宅ローン控除は、住宅を購入した際に受けられる税金の優遇制度です。この制度により、私たちの年収300万円の場合、控除額がどれくらいになるのかを明確に理解することが重要です。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの返済に対して一定の税額を控除できる制度です。通常、住宅の購入に伴う負担を軽減することを目的としています。控除の適用を受けるには、住宅を自己使用することが条件です。この制度により、私たちは毎年の所得税を軽減し、住宅購入の負担を少しでも和らげることができます。
年収と住宅ローン控除の関係
年収によって控除額が変わる点には注意が必要です。年収300万円の場合、控除を受けられる額が異なるため、具体的に計算することが求められます。税法の改正により、控除率も変動することがありますが、一般的に住宅ローンの残高に応じた控除が適用されます。以下の要素が関係します:
- 住宅ローンの残高
- 借入期間
- 控除期間(10年または13年の場合など)
年収300万の場合の控除額
年収300万円の方が住宅ローン控除を受ける際の具体的な額を把握することは極めて重要です。この控除が家計に与える影響は大きく、正確な計算方法を知ることが経済的負担を軽減する助けになります。
控除額の計算方法
基本的に、住宅ローン控除額は以下の要素で決まります。
- 住宅ローンの残高
- 借入期間
- 控除対象期間
たとえば、住宅ローンの残高が2,000万円で、借入期間が35年の場合、年収300万円の方が受ける控除額は以下のように計算されます。
- 最初の10年間は、年末残高の1%が控除
- エヌエルプラス、年末残高が2,000万円の場合、控除額は20万円
- この計算が続く形で、以降の期間にも控除が適用されます
この計算方法によって、住宅ローン控除額の具体的な数字を得ることができます。
年収による控除の変動
年収が変わると、控除額にも影響があります。年収300万円の場合、税率が低いため、控除を受けても実際に軽減される税額は限られます。
具体的には、年収によって控除額が次のように異なることがあります。
- 年収200万円の方は控除を受けても税金の軽減がより目立つ
- 年収400万円では、控除による恩恵が相対的に大きくなる
- しかし、年収が増えるほど税率も上がるため、控除額の増加ペースには影響
住宅ローン控除の申請手続き
住宅ローン控除の申請手続きは、正確な情報を用意することが重要です。私たちが理解した範囲では、以下の2つのステップが必要です。
必要書類の準備
住宅ローン控除を申請する際に必要な書類は以下の通りです。
- 住宅借入金等特別控除申請書: 給与所得者の場合、税務署から入手可能です。
- 住宅の登記事項証明書: 住宅を購入したことの証明となります。
- 住宅ローン契約書のコピー: 借入金額や利率を示します。
- 借入先金融機関からの残高証明書: 年末時点の残高を確認するための書類です。
- 源泉徴収票: 所得金額を証明するために必要です。
書類は正確に記入し、不備がないように準備することで、スムーズな手続きが可能です。
申請の流れ
住宅ローン控除の申請は複数のステップから成ります。具体的な流れは次の通りです。
- 書類を準備する。必要な書類が揃ったら、次のステップに進みます。
- 申請書を作成する。住宅借入金等特別控除申請書を記入します。
- 税務署に提出する。書類一式を税務署に提出しましょう。
- 審査を待つ。税務署での審査には時間がかかる場合があります。
- 控除額の決定を受け取る。承認されると、控除額が通知されます。
控除を最大限に活用する方法
住宅ローン控除を最大限に活用するには、いくつかの戦略が存在します。具体的な方法を知ることで、私たちの家計への影響をより良く理解できます。
収入増加の戦略
収入を増やすことが、住宅ローン控除の恩恵を最大化する鍵です。次のような方法を検討できます。
- 副業を始めること: 副業を通じて収入を得られる可能性があり、特に自宅でできる仕事は魅力的です。
- 資格取得やスキル向上: 新しいスキルを習得することで、昇給や転職の可能性が高まります。
- 投資を行うこと: 株式や不動産などへの投資は長期的な収入源となるかもしれません。
収入が増えれば住宅ローン控除の効果も拡大するため、これらの戦略を考慮に入れるべきです。
税金の最適化
税金の管理を適切に行うことが、控除額を増やすポイントになります。以下の対策を試してみましょう。
- 各種控除の活用: 医療費控除や寄付金控除など、他の税控除を組み合わせることで全体の税負担を軽減できます。
- 確定申告の実施: 正確な申告を行うことで、控除を受けることができます。
- 税理士に相談すること: 専門家のアドバイスを受けて、最適な税金対策が可能です。
結論
年収300万円の方々にとって住宅ローン控除は大きな節税効果をもたらす重要な制度です。控除額を正確に把握し自身の状況に合わせた計算を行うことで、家計に与える影響を最大限に活用できます。申請手続きもスムーズに行えるよう必要書類を準備し正確な情報を整えることが肝心です。
また収入を増やす戦略や税金の最適化を図ることで、控除の恩恵をさらに高めることが可能です。住宅購入を考える際にはこれらのポイントをしっかりと押さえ、賢い選択をしていきましょう。