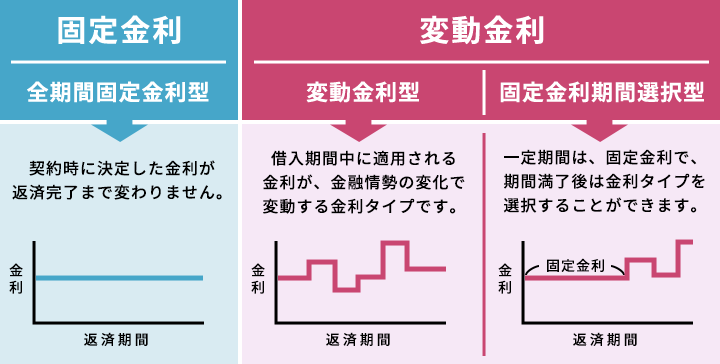
住宅ローンを選ぶとき、**固定金利と変動金利のどちらが得なのか**迷うことが多いですよね。私たちもその選択に頭を悩ませた経験があります。金利の変動が将来の返済額にどのように影響するのか、また、リスクをどのように管理できるのかを考えると、選択肢は一層複雑になります。
住宅ローンの基本
住宅ローンは、住宅を購入するための融資です。私たちは、住宅を取得する際に必要な資金を借り入れ、分割で返済していきます。金利、返済期間、借入限度額を理解することが大切です。
住宅ローンとは
住宅ローンは、貸し手が借り手に対して、住宅の購入資金を提供する金融商品です。このローンは主に以下の特徴を持っています。
- 目的: 住宅の購入、建設、リフォームなど。
- 期間: 通常は10年から35年。
- 担保: 住宅そのものが担保となり、返済が滞ると、貸し手が物件を取り戻す権利を持つ。
固定・変動金利の概念
固定金利と変動金利は、住宅ローンの金利設定の2つの形式です。それぞれの特徴を見てみましょう。
- 固定金利: 全期間金利が固定され、将来の返済額が一定です。予測がしやすく、長期にわたり安定した返済が可能です。
- 変動金利: 金利が市場の動向に応じて変動します。短期間での金利が低い場合、返済額も低く抑えられることがありますが、将来的に金利上昇のリスクがあります。
固定金利のメリットとデメリット
固定金利には、安定した返済が可能な特長があります。具体的には、返済期間中の金利が変わらず、予算管理がしやすいです。このセクションでは、固定金利のメリットとデメリットを詳しく見ていきます。
メリット
- 返済額の安定性: 固定金利は、借入期間中ずっと金利が同じです。そのため、月々の支出が安定します。
- 予算管理が容易: 家計の計画が立てやすく、金利上昇の影響を心配しなくて済みます。
- 長期的な安心感: 経済情勢の変動による影響を受けにくく、長期的に安心して返済できる環境を提供します。
- リスクヘッジ: 金利の上昇リスクを回避でき、将来的な不安要素を減らします。
デメリット
- 初期金利が高いことが多い: 固定金利は、変動金利と比べて初期の金利が高く設定されることが一般的です。
- 金利変動の恩恵を受けられない: 市場金利が下がった場合でも、固定金利のままなので返済額の軽減が難しいです。
- 返済期間中の変更が困難: 固定金利を選択した場合、借り換えや条件変更が難しくなる場合があります。
- 途中解約時のペナルティ: 一部の固定金利ローンでは、契約を解除する際にペナルティが課されることがあります。
変動金利のメリットとデメリット
メリット
- 低い初期金利: 変動金利の特徴として、初期の金利が一般的に固定金利よりも低いことがあります。このことで、最初の返済額が安くなる傾向があります。
- 金利の見直し: 金利が定期的に見直されるため、下がった場合には返済額が減少する可能性があります。これにより、返済が楽になることもあります。
- フレキシブルな融資条件: 一部の金融機関では、変動金利型のローンには柔軟な条件が設定されていることが多く、利用者にとって利便性が高いです。
デメリット
- 金利上昇のリスク: 市場金利の上昇に伴い、返済額が増えるリスクがあります。このため、将来的な返済計画に影響を及ぼす可能性があります。
- 長期的な不安定性: 短期間での金利変動が、長期的に見た場合に安定性を欠くことがあります。これが家計に予測不可能な影響をもたらす例も少なくありません。
- 借入条件の複雑性: 変動金利はその仕組みが理解しにくい場合があり、契約内容が複雑なケースも見受けられます。そのため、選択を誤るリスクが高まることがあります。
どっちが得なのか
金利選択の基準は多岐にわたります。我々は、固定金利と変動金利それぞれの特徴をしっかり理解し、判断材料を提供します。
金利の動向
金利の動向は住宅ローン選択における重要な要素です。過去のデータに基づくと、変動金利は一般的に初期金利が低いため、返済が軽くなります。しかし、将来的な金利上昇リスクを考慮することも必要です。一方で、固定金利は市場の変動に影響されず、長期的な安定を提供します。以下は、金利動向に関する重要なポイントです。
- 市場に連動する変動金利: 市場の変動に基づき、年に数回金利が見直される。
- 安定性を重視する固定金利: 契約時に決定した金利がそのまま適用される。
- 経済指標の影響: 経済状況や政策金利により、将来の金利動向が変化する可能性がある。
返済の安定性
返済の安定性も重要な検討事項です。固定金利では、毎月の返済額が一定なので、予算の計画が容易になります。また、長期にわたって返済額が変わらないため、突然の金利上昇による負担の増加を心配せずに済みます。
- 固定金利のメリット: 返済額が一定で、予測が立てやすい。
- 変動金利のリスク: 金利の上昇により、突然の返済額の変化が生じる。
- 長期的視点が必要: 住宅ローンの返済は数十年にわたるため、今後の経済状況を考慮する必要がある。
結論
私たちが住宅ローンを選ぶ際には固定金利と変動金利の両方の特性をしっかり理解することが大切です。固定金利は安定した返済を提供し将来の不安を軽減しますが初期の負担が大きくなる場合があります。一方で変動金利は低い初期金利を享受できるものの金利上昇のリスクを伴います。
私たちのライフスタイルや将来の計画に基づいてどちらが適しているかを慎重に考えることが重要です。最終的には自分たちのニーズに合った選択をすることで安心して住宅ローンを利用できるでしょう。