年末調整の時期が近づくと、多くの人が気になるのが住宅ローン控除いつ戻ってくるということです。住宅ローンを利用している私たちにとって、この控除は大きな助けになりますが、具体的にどのくらいのタイミングで還付があるのか、疑問に思ったことはありませんか?
年末調整と住宅ローン控除の基本
年末調整は、給与所得者が年間の所得税を適正に計算し、過剰に支払った税金を還付される手続きです。このプロセスで、住宅ローン控除は多くの方にとって重要な要素となっています。
年末調整の概要
年末調整は、毎年12月に行われます。主に以下の手続きが含まれます。
- 収入の確認
- 所得控除の適用
- 源泉徴収税額の計算
これにより、過不足金が明確になり、還付金がスムーズに処理されます。特に、住宅ローンを利用している方々は、この時期に住宅ローン控除を申請することが多いです。
住宅ローン控除の概要
住宅ローン控除は、住宅を購入するために借入れたローンの一部が税金から控除される制度です。この控除は、以下の条件を満たす場合に受けられます。
- 住宅を購入、または新築したこと
- 適用期間中に住宅ローンを返済していること
住宅ローン控除の申請手続き
住宅ローン控除を受けるためには、適切な手続きを行う必要があります。これらの手続きについて、具体的に見ていきましょう。
必要書類
住宅ローン控除の申請には、以下の書類が必要です:
- 借入金明細書:金融機関から発行される、借入金の詳細が記載された書類です。
- 契約書の写し:住宅の購入または新築時の契約書のコピーが必要です。
- 年末残高証明書:年末の貸付残高を証明する書類で、金融機関から入手します。
- 住民票:居住地を証明するための住民票の写しを提出します。
これらの書類を準備することで、円滑に申請を進められます。
申請方法
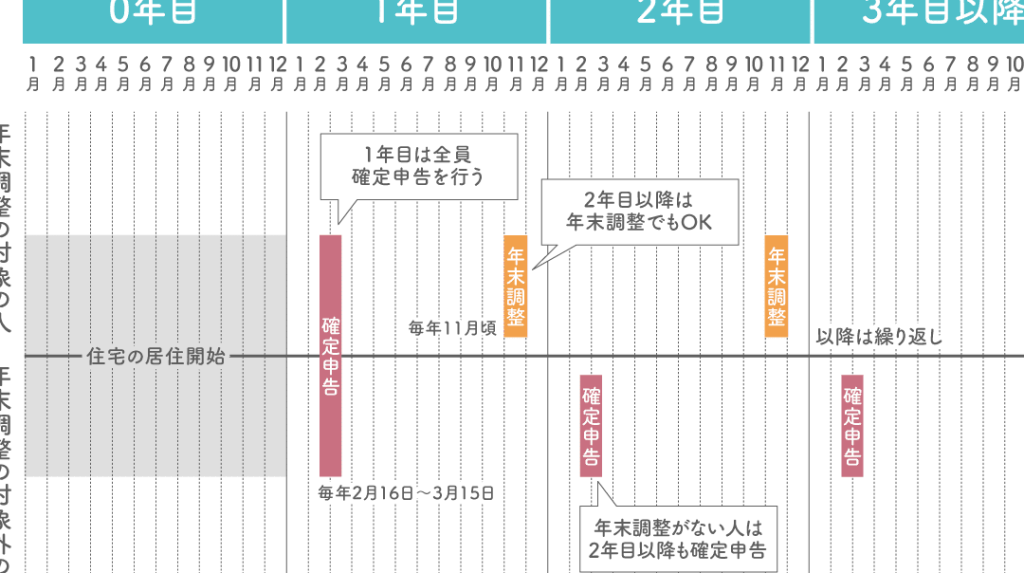
住宅ローン控除の申請方法は次の通りです。まず、確定申告を行う必要があります。具体的には以下の手順に従います:
- 確定申告書の作成:税務署から入手するか、インターネットでダウンロードします。
- 必要書類の添付:上記で挙げた必要書類を確定申告書に添付します。
- 提出期限の確認:確定申告の提出期限は毎年3月15日です。期限を守って提出しましょう。
- 税務署への提出:最寄りの税務署に直接提出するか、郵送します。
年末調整のスケジュール
年末調整は毎年12月に行われ、住宅ローン控除の処理もこの時期に重要な役割を果たします。年末調整のスケジュールを把握することで、スムーズな申請が可能となります。
申請期限
住宅ローン控除の申請期限は確定申告の期限と一致します。毎年3月15日がその日です。したがって、必要書類を揃えて期限内に提出することが重要です。具体的な書類には以下が含まれます。
これらの書類を忘れずに準備し、正確に提出することで還付を受ける確率が高まります。
住宅ローン控除の戻り額
住宅ローン控除の戻り額は、所得税を軽減できるため、経済的な手助けとなります。この控除は、所得税からの控除額を通じて還付される形となります。
戻り額の計算方法
戻り額は、以下のように計算します。
- 住宅ローンの年末残高を確認します。この額は、借入残高の合計額です。
- 控除率を掛けます。通常、控除率は1%から0.7%の範囲で設定されます。
- 所得税率を考慮します。所得税率に基づいて、還付金が変動します。
- 計算式は以下の通りです。
[
戻り額 = 年末残高 times 控除率 times 所得税率
]
例を使った説明
たとえば、年末残高が3000万円の場合、控除率が1%、所得税率が20%とします。この場合、計算は以下のようになります。
- 年末残高: 30,000,000円
- 控除率: 1%
- 所得税率: 20%
戻り額の計算は次の通りです。
[
戻り額 = 30,000,000 times 0.01 times 0.2 = 60,000円
]
注意点と豆知識
住宅ローン控除を申請する際に気をつける点や知っておくべき情報があります。適正な手続きを行うことで、控除をスムーズに受けることができます。
よくある間違い
住宅ローン控除の申請時に、以下の間違いが多く見られます。
これらの点に注意し、申請を進めていくことが大切です。
知っておくべきポイント
住宅ローン控除に関して知っておくべき重要な情報を以下に整理しました。
Conclusion
年末調整における住宅ローン控除は私たちにとって大きな経済的支援です。申請手続きや必要書類をしっかりと把握することで、スムーズに控除を受けられます。戻り額の計算を理解することも重要で、これにより控除の恩恵を最大限に享受できます。
また書類の不備や申請期限の遅れを避けるために、細心の注意を払いましょう。税制改正の影響も考慮しながら、最新情報を常に確認していくことが私たちの責任です。年末調整を有効に活用し、賢く住宅ローン控除を受け取りましょう。