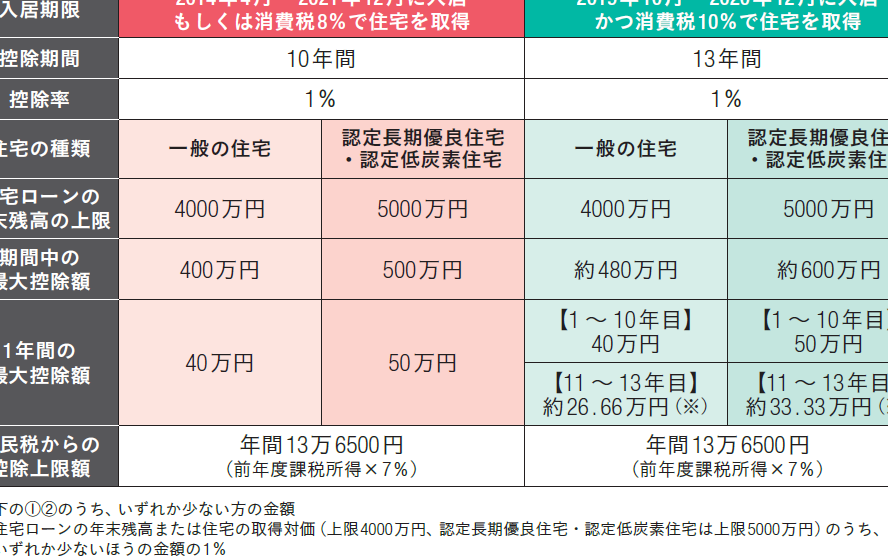
住宅を購入する際、**住宅ローン減税でいくら戻る**かは多くの人にとって重要なポイントです。この制度を利用することで、私たちは大きな税金の負担を軽減できる可能性があります。しかし、具体的にどれくらいの金額が戻ってくるのか、そしてその計算方法はどうなっているのか、知っている人は少ないのではないでしょうか。
住宅ローン減税の基本
住宅ローン減税は、住宅購入者にとって非常に有用な制度です。この制度を取り入れることで、税金の負担が軽減されます。具体的にどのように機能するのかを理解することが大切です。
住宅ローン減税とは
住宅ローン減税とは、住宅ローンの返済にかかる利息部分が所得税から控除される制度です。この制度によって、私たちの税金の負担が軽減され、一定の期間ごとに還付金が受け取れる場合があります。控除限度額や適用期間は、購入した住宅の種類やローンの残高によって異なります。
対象となる住宅の条件
住宅ローン減税の対象となる住宅には、いくつかの条件があります。主な条件は以下の通りです。
- 新築住宅: 新しく建てられた住宅が含まれます。
- 中古住宅: 一定の基準を満たした中古住宅も対象です。
- 居住用: 自分自身または家族が居住するための住宅でなければなりません。
- 延べ面積: 住宅の延べ面積が法令で定められた面積を満たす必要があります。
減税の計算方法
住宅ローン減税の適用を受けることで、税金の戻り額を算出できます。具体的な計算方法を理解することで、どれくらいの恩恵があるのか把握できます。
減税額の算出方法
減税額は、主にローン残高や控除率によって決まります。具体的な計算式は以下の通りです。
- 控除対象のローン残高: 最大4000万円まで
- 控除率: 残高に応じて1%から0.7%の範囲
例えば、3000万円のローン残高の場合、控除額は次の通り計算されます。
- 3000万円 × 1% = 30万円
控除額は所得税から直接差し引かれるため、実際に手元に残る金額も増加します。
給与所得控除との関係
住宅ローン減税は、給与所得控除とも関係があります。給与所得控除があることで、課税所得が減少し、減税の効果を高めることができます。
- 給与所得控除: 労働者の収入から一定額を控除
- 減税の二重効果: 住宅ローン減税と給与所得控除を同時に活用することで、さらに税負担が軽減
具体例で見る減税効果
住宅ローン減税の具体的な効果を実際の数字で確認していきます。これにより、税金の戻り額がどれほど影響するかを理解できます。
購入価格別の計算例
以下の計算例では、異なる購入価格による減税額を示します。
| 購入価格 | ローン残高 | 控除率 | 減税額 |
|---|---|---|---|
| 3000万円 | 3000万円 | 1.0% | 30万円 |
| 4000万円 | 4000万円 | 1.0% | 40万円 |
| 5000万円 | 4000万円 | 0.7% | 28万円 |
| 6000万円 | 4000万円 | 0.7% | 28万円 |
これらの例から、ローン残高が多いほど減税効果が大きいことがわかります。具体的には、3000万円のローン残高であれば控除額が30万円となります。一方、5000万円の購入であれば最大4000万円のローン残高に対して控除率が0.7%に下がり、減税額は28万円に減少します。
世帯年収別の効果
世帯年収によっても、減税効果が変わります。高所得世帯は控除を最大限に活用できる可能性がありますが、低所得世帯では控除の恩恵を受けやすい編成もあります。
| 世帯年収 | 控除額の影響 |
|---|---|
| 500万円 | 減税額が比較的小さいが、全体の負担が軽減 |
| 700万円 | 控除の効果が明確に見える額が戻る |
| 1000万円 | 控除率を利用し、減税の恩恵が大きくなる |
たとえば、世帯年収が500万円の場合、減税効果は控除額によって全体の負担軽減が期待できるものの、700万円に達することでより明確な戻り額が現れます。1000万円以上の世帯では、控除を最大化する戦略が求められます。
よくある誤解
住宅ローン減税に関する誤解は多いです。特に、適用の条件や適用期間についての理解が不十分なことが見受けられます。
住宅ローン減税の適用期間
住宅ローン減税の適用期間は、通常10年間です。しかし、特定の条件を満たすと、適用期間が延長される可能性があります。例えば、初めて住宅を購入する際、2021年から2025年に新築または中古住宅を取得した場合、減税の適用期間が最大13年に延長されることがあります。このように、期間に関しても誤解が生じやすいので、事前に確認が必要です。
申請手続きの流れ
住宅ローン減税を受けるための申請手続きは、いくつかのステップに分けられます。まず、正しい書類を準備し、その後の手続きをスムーズに進めるための注意点を理解します。
必要書類の準備
申請に必要な書類の準備は非常に重要です。以下の書類が必要になります。
必要書類を事前に用意し、漏れがないか確認することが私たちの負担軽減につながります。また、書類を提出する期限にも注意を払いましょう。
申請の注意点
申請時には特に以下の点に留意したいです。
まとめ
住宅ローン減税は私たちの税負担を軽減する強力な制度です。適切に活用すれば、税金の戻り額を大幅に増やすことが可能です。具体的な控除額や計算方法を理解することで、より効果的にこの制度を利用できるでしょう。
また、申請手続きや適用条件についてもしっかり把握しておくことが重要です。正しい情報を元に行動することで、住宅購入に伴う経済的なメリットを最大化できるはずです。私たちの生活にとって、住宅ローン減税は非常に重要な要素であることを忘れずにいたいですね。