年収700万の私たちにとって、住宅ローン控除は大きな助けになります。この制度を利用することで、どれだけの控除が受けられるのか知りたくありませんか? 住宅購入は人生の大きな投資ですが、税金の負担を軽減できる方法があるのです。
年収700万と住宅ローン控除の基礎知識
住宅ローン控除は、住宅購入にかかる負担を軽減する重要な制度です。特に年収700万の家庭にとって、この制度の理解は非常に重要です。
住宅ローン控除とは
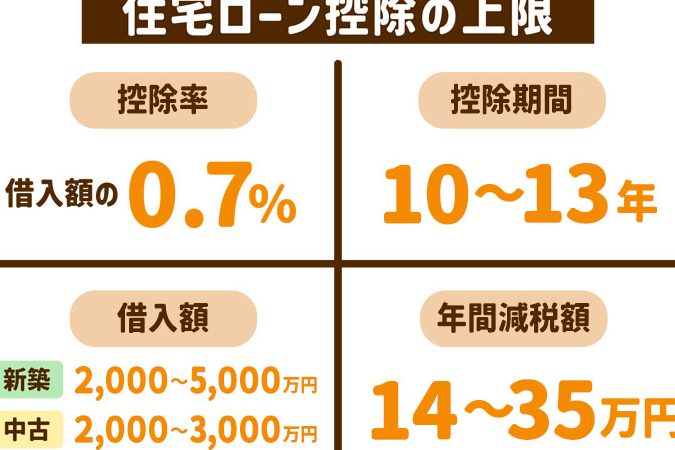
住宅ローン控除は、住宅ローンの利息分を税金から控除できる制度です。これにより、年間控除額が減少し、納税額が軽減されます。控除率は通常1%で、控除対象となるのは新築や購入した住宅のローンの残高です。また、控除期間は最大10年間続きます。具体的な控除額の例として、住宅ローン残高が4000万円の場合、年間で40万円が控除される計算になります。
年収700万の住宅ローン控除額
年収700万の家庭は、住宅ローン控除を活用することで税負担を軽減できる。控除額は、住宅ローン残高や控除率に依存するため、具体的な計算が必要だ。以下では、控除が適用される条件とその計算方法について詳しく見ていく。
控除が適用される条件
住宅ローン控除が適用されるためには、いくつかの条件がある。以下の条件に従う必要がある。
- 新築または取得した住宅: 住宅を新築するか、取得すること。
- 住宅ローン利用: 控除対象となる住宅ローンを利用すること。
- 年収制限: 控除を受けるための年収制限を満たすこと。年収700万の場合、通常適用される。
- 居住要件: 購入した住宅に居住する必要がある。
これらの条件を満たすことで、控除の申請が可能となる。
控除額の計算方法
控除額の計算は、住宅ローンの残高や控除率を基に行う。一般的には、控除率は1%である。
| 住宅ローン残高 | 年間控除額 |
|---|---|
| 4000万円 | 40万円 |
| 3000万円 | 30万円 |
| 2000万円 | 20万円 |
住宅ローン控除を受けるための手続き
住宅ローン控除を受けるためには、いくつかの手続きが必要です。これらの手続きは、具体的な書類の準備や申請の流れを含みます。
必要書類の準備
住宅ローン控除を受ける際には、以下の書類が必要です:
- 住宅ローン残高証明書:金融機関が発行します。
- 所得証明書:年収を証明するための書類です。
- 契約書:購入した不動産の契約書が必要です。
- 住民票:税務署からの要請があります。
これらの書類は、控除を受けるための基本的な証拠となります。手続きの際に不備があると、控除の承認が遅れたり、受けられない可能性があります。
申請手続きの流れ
申請手続きは、以下の流れで進めます:
- 書類を揃える:必要な書類を全て準備します。
- 税務署に提出:書類を管轄の税務署に提出します。
- 控除額の計算:税務署が提出された書類を確認し、控除額を計算します。
- 納税通知書の確認:控除が認められた場合、納税通知書に控除額が反映されます。
住宅ローン控除を最大限に利用する方法
住宅ローン控除を適切に利用することで、家計に大きな影響を与える可能性があります。私たちは、控除を受ける際に知っておきたい重要なポイントや、他の控除との併用について詳しく見ていきます。
知っておきたいポイント
住宅ローン控除を受ける際に、必ず押さえておくべきポイントがいくつかあります。具体的には以下の内容です。
- 適用期間: 控除は最長10年間。最初の年から計算される。
- 対象夫婦: 扶養家族がいる場合、控除額が変わることもある。
- 年収制限: 年収700万以上の場合、一定の控除額が適用されないケースも。
- 必要書類: 申請時に提出する書類は、すべて揃ったか確認が必要。
これらのポイントに注意することで、控除額の最大化を図れます。
他の控除と併用するメリット
住宅ローン控除を他の控除と併用することには、具体的なメリットがあります。その一部を以下に示します。
- 所得控除との併用: 所得控除を受けることで、さらに税負担を軽減できる。
- 住宅取得税控除: 住宅購入時に受けられる控除と合わせることで、初期コストを抑えやすい。
- 医療費控除: 医療費が多い年は、住宅ローン控除と合わせて申請可能。
結論
年収700万の家庭にとって住宅ローン控除は大きな助けになります。控除額は住宅ローンの残高に基づき年間で数十万円に達することもあります。これにより、税負担を軽減し、住宅購入の負担を軽くすることが可能です。
私たちは必要書類をしっかり準備し、申請手続きを正確に行うことが重要です。控除を最大限に活用するためには、他の控除との併用も考慮しましょう。これにより、さらなる税負担の軽減が期待できます。住宅ローン控除を上手に利用し、安心して生活を楽しみましょう。