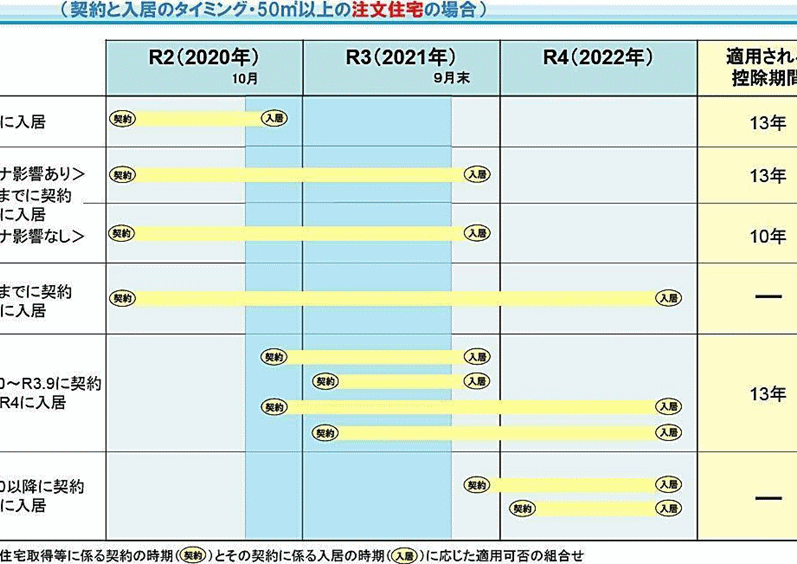
住宅を購入する際、私たちが気になるのは、どのようにして資金を賢く管理するかです。特に住宅ローン減税の所得税がいつから適用されるのかは、多くの人にとって重要なポイントです。この制度を利用することで、私たちの税負担を軽減し、より快適な住環境を手に入れる手助けになります。
住宅ローン減税の概要
住宅ローン減税は、住宅購入者の税負担を軽減するための制度です。この制度を利用することで、所得税の還付を受けることができ、住宅購入にかかる費用を効率的に管理できます。
対象となる住宅
住宅ローン減税の対象となる住宅は、次の条件を満たす必要があります。
- 新築住宅: 購入から一定期間内に建設された住宅。
- 既存住宅: 改修やリフォームを経て新たに居住可能となった住宅。
- 住宅の面積: 一定の面積(通常は50㎡以上)が条件となる。
対象住宅の条件を確認し、適切な選択を行うことで減税の恩恵を最大限に受けられます。
減税の仕組み
住宅ローン減税は、住宅ローンの年末残高に基づいて計算されます。計算方法の概要は以下の通りです。
- 年末残高がベース: 住宅ローン残高の上限が設定されており、年末の残高に応じた控除が適用される。
- 控除率: 一定の控除率(通常は1%)が適用され、毎年減税が行われる。
- 控除期間: 最大で10年間の減税が可能で、初年度は特別控除がある場合も多い。
所得税の仕組み
所得税の仕組みは、私たちにとって理解が必要です。税金は、収入から差し引かれ、国や地方に財源を提供します。私たちの申告内容や控除によって、最終的な税額が決まります。
所得税の計算方法
所得税は、課税所得に税率を適用して計算します。課税所得は、総収入から各種控除を差し引いた金額で、次のステップがあります:
- 収入の合計を算出します。
- 各種控除(社会保険料控除、基礎控除など)を差し引きます。
- 課税所得を得た後、税率を適用します。
- 最大で**45%**の税率になることもあります。
この計算によって、私たちの実際の所得税額が明確になります。
控除制度について
控除制度は、所得税負担を軽減する手段です。主な控除には次のようなものがあります:
- 基礎控除:全ての納税者に適用される。
- 配偶者控除:配偶者の所得が一定額未満である場合に利用可能。
- 医療費控除:自己負担の医療費が一定額を超える場合。
住宅ローン減税の開始時期
住宅ローン減税の適用は、特定の条件を満たす住宅を取得した際の重要な要素です。これによって、所得税の軽減が可能になります。
適用開始日
住宅ローン減税の適用開始日は、住宅購入の契約締結から始まります。具体的には、ローンの借入日から1年後の年末から適用されることが多いです。このため、早めに契約を結ぶことが有利になります。また、所得税の申告を行う際には、適用開始日をしっかりと把握しておく必要があります。
特例措置について
住宅ローン減税には特例措置があり、これにより所得税の負担をさらに軽減できます。この特例の適用にはいくつかの条件が存在します。
特例の条件
特例が適用されるには、以下の条件を満たす必要があります。
特例の適用を受ける場合、条件は厳密に守る必要があります。私たちの計画がこの条件を満たす場合、特例措置による恩恵を受けられます。
特例の適用ケース
特例の具体的な適用ケースには、以下のような状況があります。
まとめ
住宅ローン減税は私たちの税負担を軽減し快適な住環境を実現するための重要な制度です。この制度を活用することで、所得税の還付を受けるチャンスが広がります。また、適用開始日をしっかり把握しておくことが大切です。
特例措置を利用すればさらに減税効果が高まりますので、条件を満たした住宅購入を検討する際には、これらの情報を参考にして賢く資金管理を行いましょう。住宅購入は大きな決断ですが、適切な知識を持つことで私たちの未来をより明るくすることができます。