住宅ローン控除は、多くの人にとって家を買う際の大きな助けとなりますが、その適用期間はどれくらいなのか知っていますか?私たちがこの制度を理解することで、家計の負担を軽減し、賢い選択ができるようになります。
住宅ローン控除の概要
住宅ローン控除は、住宅購入時のローン返済を支援する税制優遇措置です。この制度を利用することで、私たちの税負担を軽減することができます。
住宅ローン控除とは
住宅ローン控除は、居住用の住宅を対象に、住宅ローンの年末残高に応じた控除を受けられる制度です。具体的には、納税者が支払った住宅ローンの利息部分を所得税から控除することが可能です。この仕組みにより、住宅取得時の資金負担が軽くなります。
適用条件
住宅ローン控除の適用には、いくつかの厳密な条件があります。以下はその主な条件です:
- 住宅の種類: 新築または中古の一戸建て、マンションなど。
- 居住要件: 購入後、一定期間内に居住しなければならない。
- 限度額: ローンの残高が一定額以下であること。
- 所得制限: 所得税の納税義務があること。
住宅ローン控除の適用期間
住宅ローン控除の適用期間は、税制優遇措置の利用において重要な要素です。この期間を知ることで、より効果的に控除を受けることが可能です。
基本的な適用期間
住宅ローン控除の基本的な適用期間は、原則として10年間です。この間、住宅ローンの年末残高に基づいて控除を受けられます。控除額は年末残高の1%が上限となり、納税額に応じて控除されます。新築と中古の住宅で適用され、いずれも居住用の住宅が対象となります。
特例措置による延長
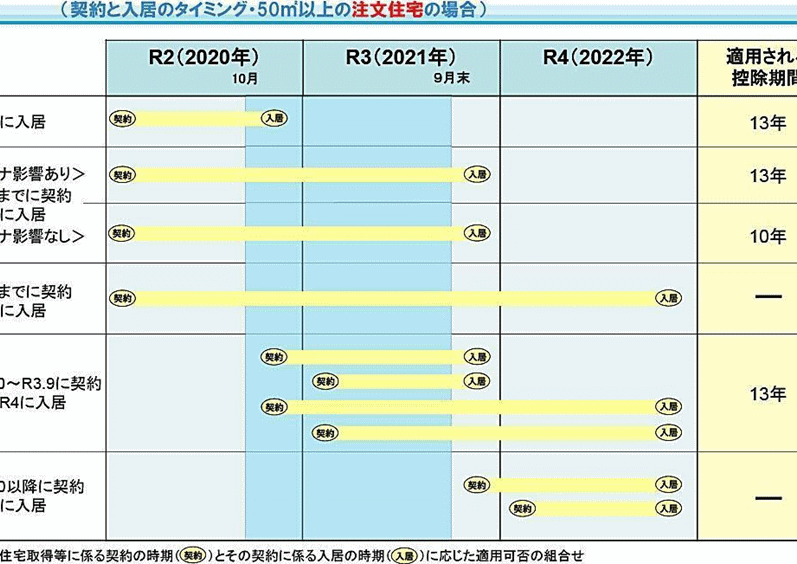
特例措置により、適用期間が延長される場合があります。例えば、2020年度に新たに制度が導入され、COVID-19の影響を受けた方々に対して、適用期間が13年に延長されました。この延長措置は、特定の条件を満たす住宅取得者に適用され、追加の控除を受けることが可能です。条件を確認することで、より多くの控除を享受できるかもしれません。
住宅ローン控除のメリット
住宅ローン控除には、さまざまなメリットがあります。控除によって、税金の軽減が実現し、家計に大きな影響を与えます。
税金の軽減
住宅ローン控除によって、納税者は支払った住宅ローンの利息を所得税から控除できます。この控除額は年末残高の1%が上限です。具体的に言うと、住宅ローンの年末残高が3000万円の場合、最大で30万円の控除を受けられます。これにより、住宅購入後の税負担が軽くなります。さらに、新築と中古の住宅の両方に適用されるため、どちらの選択肢でも恩恵を受けられる点が強調されます。
住宅ローン控除の注意点
住宅ローン控除の適用にはいくつかの重要な注意点があります。これらを理解することで、制度を最大限に活用できるようになります。
適用期間の変更
適用期間は基本的に10年間ですが、特定の条件を満たす場合、期間が変更されることがあります。例えば、住宅の取得者がCOVID-19の影響を受けている場合、適用期間が13年に延長されることがあります。また、利用するためには、控除を受けるための要件を満たす必要があります。重要なポイントは、変更の可能性があるため、最新の情報を確認することです。
住宅ローン控除の計算方法
住宅ローン控除の計算は、年末残高に基づいて行われます。具体的には、住宅ローンの年末残高の1%が控除対象となります。この控除は、全ての居住用住宅に適用され、新築や中古住宅に関係なく適用されます。
控除額の算出
控除額は次のように算出されます:
- 年末残高の1%
- 新築住宅に対する上限は4000万円
- 中古住宅には上限3000万円
例えば、年末残高が3500万円の住宅ローンがある場合、控除額は3500万円×1%で35万円となります。また、控除額は毎年計算され、年間の住宅ローンの残高に応じて変動します。
申告手続き
申告手続きは簡単です。まず、確定申告を行う必要があります。その際、以下の書類が必要です:
- 住宅借入金等特別控除申告書
- 住宅ローンの残高証明書
- 物件の登記事項証明書
結論
住宅ローン控除は私たちの家計に大きなメリットをもたらす制度です。適用期間が基本的に10年間であることを理解することで、より計画的に住宅購入を進められます。特例措置により、COVID-19の影響を受けた方々には適用期間が延長される可能性もあるため、状況に応じた選択が重要です。控除額の計算方法や申告手続きもシンプルで、税負担を軽減するための有効な手段となります。私たちがこの制度を活用することで、より豊かな生活を実現できるでしょう。