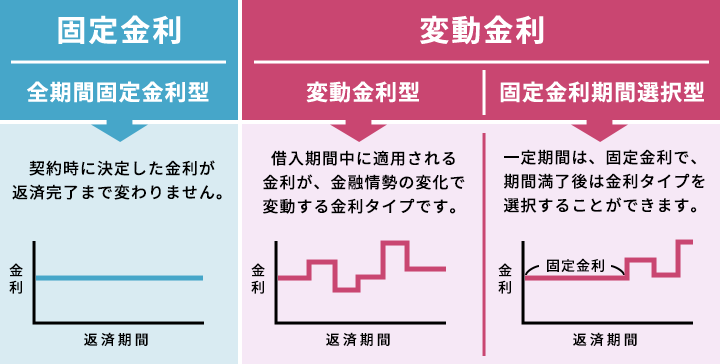
住宅ローンを選ぶとき、私たちはいつも「変動金利と固定金利、どっちがいいの?」という疑問に直面します。金利の選択は、将来の返済額に大きな影響を与えるため、慎重に考える必要があります。 変動金利は市場の動向に応じて変わり、固定金利は安定した返済を約束しますが、それぞれにメリットとデメリットがあります。
住宅ローンの基本知識
住宅ローンは多くの人にとって重要な資金調達手段です。私たちは、住宅を購入するためにどのように住宅ローンを利用するかを理解する必要があります。
住宅ローンとは
住宅ローンとは、住宅の購入や改築、建設のために金融機関から借りるお金のことです。この借入金には利息がつき、返済は数十年にわたります。借入金額や返済期間、金利設定によって、毎月の返済額は大きく異なります。私たちが借入を行う際には、自分たちの経済状況をしっかりと把握することが求められます。
住宅ローンの種類
住宅ローンには主に以下の種類があります。
- 変動金利型ローン: 市場金利に連動して金利が変動します。金利が下がると利息負担が軽減されますが、上昇するリスクも伴います。
- 固定金利型ローン: 契約時に決定した金利が返済期間中固定され、月々の返済額が安定します。このタイプは将来的な金利上昇のリスクを回避できます。
変動金利の特徴
変動金利は市場の金利によって定期的に見直されるため、金利が変動します。これにより、月々の返済額も変わることがあるのです。この特性の理解が重要です。
利率の変動について
利率は通常、半年ごとや一年ごとに見直され、市場状況によって上昇または下降します。たとえば、利率が上がると、毎月の返済額も増加します。逆に、利率が下がると、返済額は減少します。一般的には、初めの数年間は低めの金利が適用され、その後は市場の動きに影響されることになります。これにより、固定金利の住宅ローンに比べ、変動金利にはリスクが伴います。
メリットとデメリット
変動金利には、いくつかのメリットとデメリットが存在します。
メリット:
- 初期金利が低い: 初めは低い利率が設定され、月々の返済額が少なくて済むことがあります。
- 市場が有利な場合に恩恵を受けやすい: 市場金利が下がると、自動的に返済額が減少します。
デメリット:
- 金利上昇のリスク: 市場が悪化すると、利率が上がり、返済負担が増加する可能性があります。
- 返済額の予測が難しい: 利率が変動するため、将来的な返済額を計画しにくいです。
固定金利の特徴
固定金利は、住宅ローンを選ぶ際の重要な選択肢です。一定期間金利が固定されるため、返済額が安定します。
利率の安定性
固定金利の最大の特徴は利率の安定性です。ローンを借りた時点での金利が、借入期間中ずっと適用されます。この安定性によって、毎月の返済額が一定となり、経済的な計画が立てやすくなります。市場が変動しても、私たちの返済額に影響がないため、安心して利用できます。一般的には、固定金利の契約は10年から35年の期間で設定されることが多いです。
メリットとデメリット
固定金利のメリットは、経済的な安心感です。返済額が予測可能なため、家計の管理が容易になります。また、金利が低い時期に契約すると、将来的な金利上昇を心配する必要がありません。
一方で、デメリットも存在します。固定金利は、変動金利に比べて初期金利が高い場合が多く、初めは負担が大きく感じることがあります。さらに、金利の見直しがないため、将来的に市場金利が下がった場合でも、我々の金利は変更されません。これが、長期的にはコストの差を生むことがあります。
変動金利と固定金利の比較
変動金利と固定金利の違いを理解することが、住宅ローン選びに重要です。それぞれの特徴と利用シーンについて見ていきます。
利用シーンによる選択
変動金利型ローンは、短期的な借り入れを考えている人に適しています。金利が市場の動向に応じて上下するため、初期の月々の負担が少なく抑えられるのが魅力です。具体的には、数年以内に住宅を売却する計画がある方には経済的なメリットがあります。
一方で、固定金利型ローンは、長期的な安定を求める家庭に向いています。安定した返済額が予測可能であるため、将来的な家計計画が容易になります。特に、予算に対する信頼性を重視する人にお勧めです。
長期的な視点での比較
長期的には、金利の変動が累積される影響が大きく変わります。固定金利型ローンは、当初の金利が高い場合でも、長期にわたって安定した返済を提供するため、予測可能性が高いです。このため、経済状況が不安定な時期にも安心感があります。
どちらを選ぶべきか
住宅ローンを選ぶ際の金利は、変動金利と固定金利のどちらを選んでも、それぞれの特徴を十分に理解することが重要です。
自分のライフスタイルに合わせた選択
金利を選ぶ際には、自分たちのライフスタイルを考慮する必要があります。変動金利型は、長期的な安定を求めず、短期的に住宅を売却する予定の方に適しています。一方、固定金利型は、経済的な安定を重視する家庭に向いています。もちろん、将来的な金利の変動も考慮することが求められます。
例えば、以下のバリエーションが考えられます。
- 変動金利を選ぶ理由:
- 初期負担が軽い
- 短期的な返済が可能
- 固定金利を選ぶ理由:
- 毎月の返済額が一定
- 長期間にわたる予測可能性
このように、状況に応じた選択が求められます。
専門家の意見
専門家の意見も参考にすると良いでしょう。市況動向や経済指標から見えるトレンドは、金利の選択に大きく影響します。例えば、最近の市場では金利が上昇傾向にあり、専門家は固定金利の選択を推奨することが多くあります。また、個々の財務状況によっても推奨される選択肢が異なります。
Conclusion
住宅ローンの金利選択は私たちの経済的な未来に大きな影響を与えます。変動金利の魅力は初期の低金利にありますがリスクも伴います。一方で固定金利は返済額の安定性を提供し、長期的な計画が立てやすくなります。
私たちのライフスタイルや将来の計画に応じて最適な選択をすることが重要です。専門家の意見を参考にしながら、自分たちの状況に合った金利を選びましょう。これにより、安心して住宅ローンを利用できるようになります。