住宅ローンを考えるとき、勤続年数は重要な要素です。私たちが「住宅ローン 勤続何年から」という疑問を持つのも当然です。多くの金融機関が、安定した収入を求めるため、一定の勤続年数を条件にしています。では、具体的に何年から申請できるのでしょうか?
住宅ローンの基礎知識
住宅ローンの基本が理解できていれば、効果的に資金計画が立てられます。私たちが住宅購入を考えた際に、知っておくべきことがいくつかあります。
住宅ローンとは
住宅ローンは、住宅の購入やリフォームのために借りる資金です。一般的に、金融機関から一定の金額を借り入れ、返済期間内に利息を付けて返済します。このローンの特徴は、以下の通りです。
- 長期的な返済期間:通常、10年から35年の範囲で設定されています。
- 固定金利と変動金利:金利タイプを選択可能で、ライフプランに合わせた返済が可能です。
- 資金使途の制限:購入またはリフォーム目的に限定され、他の用途には使えません。
勤続年数の重要性
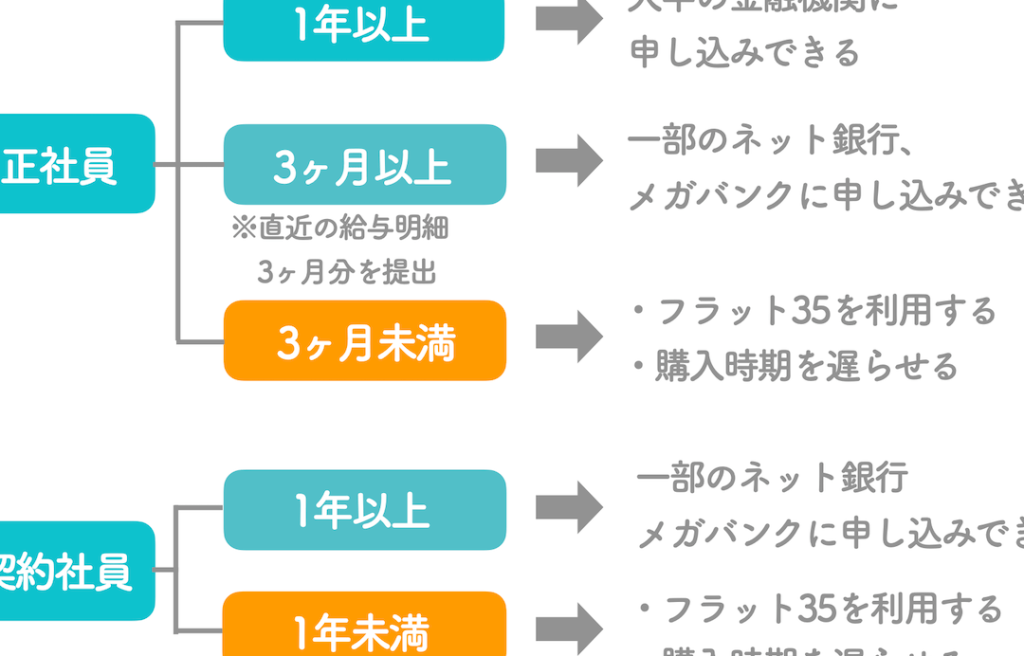
勤続年数は、住宅ローンの審査において重要な要素です。多くの金融機関が求める条件として、一般には3年または5年が一般的です。この年数を超えて勤続することで、以下の利点があります。
- 安定性の証明:長い職歴があることが、収入の安定性を示します。
- 借入条件の向上:勤続年数が長いほど、借入限度額が高くなる傾向があります。
- 金利優遇:信頼性が増すため、低金利の適用が受けやすくなります。
勤続年数が影響する要素
勤続年数は住宅ローンに大きな影響を与えます。具体的な要素として、金利の設定や借入限度額があります。
金利の設定
勤続年数が長いほど、金融機関からの信頼が増し、金利が低く設定される傾向があります。例えば、勤続年数が3年以上の借り手は、低金利の特典を受けやすくなることがあります。逆に、勤続年数が短いと、リスクが高まるため金利が高くなるケースがあります。このように、勤続年数と金利の関係は密接です。実際には、金融機関ごとに異なる基準があるため、複数の金融機関で条件を比較することが重要です。
勤続何年から申請可能か
勤続年数は住宅ローンの申請において重要な要素です。多くの金融機関が安定した収入を求めるため、最低限の勤続年数を設定しています。
一般的な基準
一般的には、勤続年数が3年以上であれば、住宅ローンの申請が可能です。金融機関は、借り手の収入の安定性を評価するためにこの基準を設けています。また、勤続年数が長くなるほど、融資の条件が有利になる可能性が高まります。例えば、勤続年数が5年や10年である場合、低金利などの特典を受けやすくなる傾向があります。これにより、将来の負担を軽減する効果があります。
勤続年数以外の要素
勤続年数だけでなく、住宅ローンの審査には他にもいくつかの重要な要素がある。これらの要素も、ローンを取得する際の条件に大きく影響する。
収入や信用情報
収入や信用情報は、住宅ローンの承認プロセスにおいて重要な役割を果たす。安定した収入があれば、借入金額や金利が有利になることが多い。また、信用情報が良好であると、金融機関からの信頼度が高まり、ローンの条件も良くなる。具体的には以下の項目が考慮される:
- 年収:借入可能金額を決定する基準となる。
- 勤続先の業績:勤務先の経済状態や将来性が審査に影響する。
- 過去の返済履歴:クレジットカードや他のローンの返済状況が評価される。
したがって、住宅ローンを申し込む際には、収入と信用情報をしっかり確認することが欠かせない。
その他のローン条件
住宅ローンには、金利や返済期間など、さまざまな条件が設定されている。これらの条件は、借入を行う際の重要な要素として考慮される。主な条件には以下のものがある:
- 金利タイプ:固定金利と変動金利の選択肢があり、借り手のリスク選好によって異なる。
- 返済期間:通常10年から35年の範囲で設定され、長期返済の場合は月々の負担が軽減される。
- 保証人:場合によっては、保証人を立てることで信頼性が増し、条件が良くなることもある。
Conclusion
住宅ローンを考える際の勤続年数は非常に重要な要素です。安定した収入を示すための指標として、勤続年数が長いほど有利な条件を引き出せる可能性が高まります。私たちが住宅ローンを申請する際には、勤続年数だけでなく収入や信用情報も考慮することが大切です。
また、金利や返済期間などの条件も慎重に検討する必要があります。これらをしっかり理解し、比較することで、最適な住宅ローンを選ぶ手助けになります。私たちの未来を見据えて、賢い選択をしていきましょう。