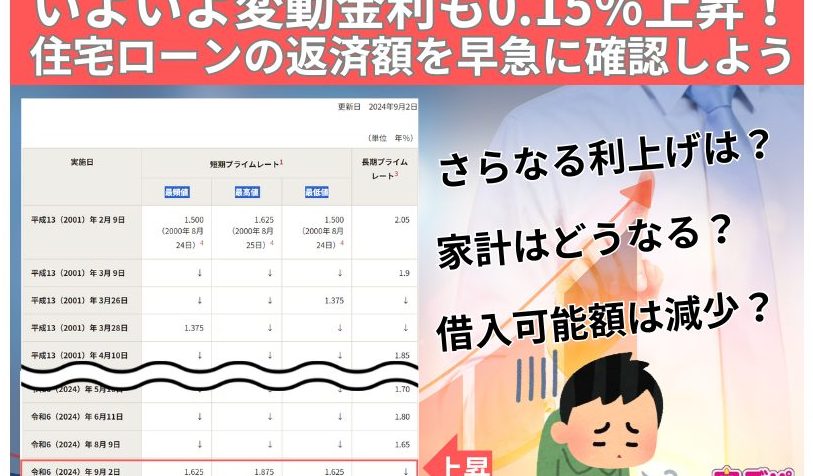
住宅ローンを考える私たちにとって、利上げの影響は無視できません。最近の経済状況を受けて、金利が上昇する中で、私たちは「利上げ 住宅ローン どのくらい」について真剣に考える必要があります。金利が上がると、月々の返済額がどれほど変わるのか、またそれが私たちの住宅購入計画にどんな影響を及ぼすのか、気になるところです。
利上げの影響
利上げの影響は、私たちの住宅ローンに多大な影響を与える。金利が上昇することで、毎月の返済額が増え、これが私たちの住宅購入計画にどのように影響するかを考える必要がある。
経済全体への影響
利上げは経済全体に影響を及ぼす。具体的には、以下の点が挙げられる。
- 消費者支出の減少: 貸出金利が高まると、私たちの財政負担が増し、消費を減らす。
- 投資の減少: 企業の借入コストが上昇し、新たな投資が抑制される。
- インフレ率の制御: 利上げは物価上昇を抑える手段として機能する。
このように、経済全体には長期的な影響が見込まれる。
住宅市場への影響
住宅市場への影響も無視できない。利上げによって、以下の事柄が発生する。
- 住宅購入の減少: 借入金利が上がるため、多くの人が住宅購入を控える。
- 価格の下落: 需要が減ることで、住宅の販売価格が下がる可能性がある。
- 融資基準の厳格化: 銀行は貸出基準を引き上げ、私たちの住宅ローンの取得が難しくなる。
住宅ローンの変動
住宅ローンは、現在の金利が変動する可能性があるため、特に注意が必要です。利上げによって、返済額が増加し、将来的な負担が大きくなることがあります。これにより、住宅を購入する際の計画にも影響が出ることを考慮しなければなりません。
利上げと金利の関係
利上げが金利に与える影響は重要です。金利が上昇すると、住宅ローンの利率も上昇し、返済額が増えます。具体的には、金利が1%上がると、数百万円の借入れに対して、毎月の返済額が数千円増えることがあります。この変化は、全体の返済コストにも影響し、長期的には数十万円の差が生じることがあります。
利上げ後の住宅ローン利用
利上げが住宅ローン利用に与える影響はさまざまです。私たちは利上げ後の状況を理解することが重要です。特に、利用者の負担や借入額の変化に注目が必要です。
利用者の影響
住宅ローン利用者は利上げの影響を直接受ける。具体的には、返済額が増加するため、家計に与えるプレッシャーが大きくなる。毎月の返済負担が増え、他の支出を見直さなければならなくなることもある。こうした状況で、以下の点が挙げられる:
このように、家計に与える影響は軽視できない。
借入額の変化
利上げによって借入額にも変化が生じる。金利が上昇すると、住宅ローンの借入限度額が低下する可能性が高い。金融機関はリスクを考慮し、貸出基準を厳格にしている。これには次のような理由がある:
未来の展望
今後の金利動向は住宅ローン市場に重要な影響を及ぼし続ける。最近の経済指標や中央銀行の方針から、金利のさらなる上昇が予想される。特に、インフレ率の動向が金利決定に大きく関わるため、注視が必要だ。以下の要素が今後の金利動向に影響を与える可能性がある。
- 経済成長率の変化: 経済成長が鈍化すれば、金利も鈍化する。
- 中央銀行の政策: 利上げまたは利下げの決定が直接的に金利に反映される。
- インフレ率の増減: 高いインフレは金利上昇を促す。
これらの要因を勘案しながら、私たちの住宅ローン計画を見直す必要がある。
住宅ローン市場の予測
住宅ローン市場は、金利上昇の影響を受けやすい。金利が上昇すると、返済負担が増し、多くの家庭が住宅購入の選択肢を再評価することが求められる。さらに、以下の点が住宅ローン市場に影響を与える。
- 融資基準の厳格化: 金融機関はリスクを重視し、さらに融資基準を厳しくする傾向にある。
- 住宅購入者の減少: 高い金利が新規購入者を遠ざける結果につながる。
- 市場競争の変化: 競争が緩和されることで、低金利のオファーが減少する可能性がある。
Conclusion
利上げは住宅ローンの返済に大きな影響を与えます。私たちはこの変化をしっかりと理解し計画を見直す必要があります。月々の返済額が増加することで、家計にかかる負担が増すため、慎重に判断することが求められます。
また、今後の金利動向を注視し、適切なタイミングでの住宅購入が重要です。市場の変化や融資基準の厳格化を考慮し、柔軟な対応が求められるでしょう。私たちの未来のために、賢い選択をしていきましょう。