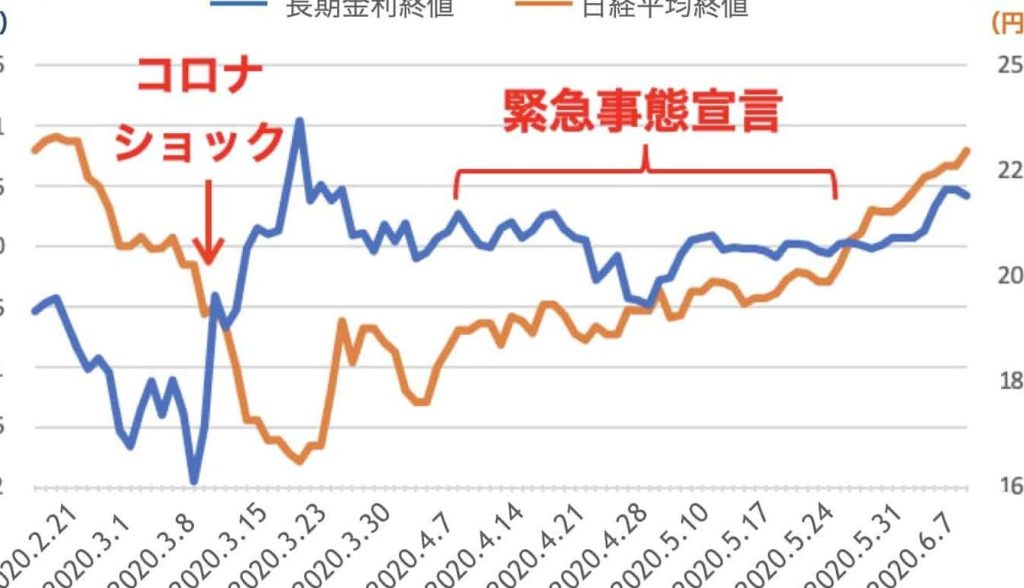
住宅ローンを選ぶとき、変動金利と固定金利、どちらが良いのか悩むことはありませんか? 特にコロナ禍の影響で経済が不安定な今、私たちの選択はますます重要になっています。変動金利は市場の動きに応じて金利が変わるため、短期的には低い金利を享受できる可能性がありますが、将来的なリスクも伴います。一方で、固定金利は安定した返済計画を提供し、長期的な安心感をもたらします。
住宅ローンの種類
住宅ローンには主に変動金利と固定金利の2種類があります。それぞれの特徴を詳しく見ていきましょう。
変動金利の特徴
変動金利は市場の金利に連動し、定期的に金利が見直されます。基本的な点として、以下の特徴があります。
- 低金利の可能性がある: 初期の金利が低いため、短期間に多くの利息を節約できる場合がある。
- 返済額が変動する: 市場金利の上昇に伴い、返済額も増加するリスクがある。
- 短期的な選択肢に適している: 住宅購入から数年以内に売却を考える場合、変動金利が魅力的な選択肢となる。
固定金利の特徴
固定金利は契約時に設定された金利がローン期間中ずっと変わりません。このローンの特徴は次の通りです。
- 安定した返済計画が可能: 利息が固定されているため、長期的に返済額が把握しやすい。
- 将来的なリスクを回避できる: 市場金利が上昇しても、条件は変わらないため安心感がある。
- 長期居住を考慮する場合に適する: リスクを抑えた安定したライフプランを描けるため、長期の住宅居住を希望する方に向いている。
コロナの影響
コロナ禍は、私たちの経済状況に深い影響を与えた。特に住宅ローンの選択において、変動金利と固定金利、それぞれに新たな悩みが生じている。
経済状況の変化
コロナの影響で、経済は大きく揺らいだ。以下の要素が、住宅ローン選択に関与している。
- 失業率の上昇: 多くの人が仕事を失い、安定した収入が保証されない。
- 消費支出の減少: 不安から、消費を控える人が増えた。
- 資産価値の変動: 不動産市場も影響を受け、価格の上下動が著しい。
これらの要因により、多くの人が固定金利を選ぶ傾向にある。固定金利は、安定した返済計画を提供し、将来的なリスクを軽減する。
金利の動向
金利の動向も、住宅ローン選択に影響を与える要因だ。コロナ発生以降、中央銀行は金利を引き下げている。具体的には、以下の点が挙げられる。
- 政策金利: 近年、主要国での政策金利が歴史的な低水準となっている。
- 市場の期待: 将来的な経済回復についての期待が分かれる。
どちらを選ぶべきか
私たちが住宅ローンの選択を検討する際、変動金利と固定金利のどちらが適しているかは重要な問題です。この選択は個々のライフスタイルや経済状況に大きく影響されます。
利点と欠点の比較
変動金利には以下の利点と欠点があります。
- 利点:
- 初期の金利が低く、短期的な利息負担が軽減される。
- 市場の金利が低下すると、返済額も減少する。
- 欠点:
- 市場の金利が上昇すると、返済額も増加するリスクがある。
- 安定した返済計画が難しい場合がある。
固定金利の場合は以下のようになります。
- 利点:
- 契約時に設定された金利が維持され、返済額が一定。
- 長期的な計画が立てやすく、将来のリスクを回避できる。
- 欠点:
- 初期の金利が高くなる場合が多く、短期的には負担が大きい。
選択肢は多様であり、各々の状況に応じて比較検討が必要です。
自分に合った選択肢
私たちが自分に合った選択肢を決定するには、以下の要素が基本となります。
- ライフスタイル: 転勤や結婚、育児など、生活環境や家族構成の変化が考えられる場合、固定金利の安定感が有利です。
- 経済状況: 現在の収入や将来の収入見通しが不透明な場合、固定金利が安心です。
- リスク許容度: 短期的な金利の変動に耐えられるか、自身のリスク許容度を見極めることが大切です。
まとめ
住宅ローン選択において、変動金利と固定金利のメリットとデメリットが非常に重要です。特にコロナ禍では経済の不安定さが背景にあり、多くの人が選択に悩んでいます。
変動金利の特徴:
- 短期的に低金利を享受できる可能性</strongがある。
- 市場金利に連動するため、将来的に返済額が増加するリスクが存在します。
固定金利の特徴:
- 安定した返済計画を提供し、長期的な安心感をもたらします。
- 契約時の金利が変わらず、リスクを回避する選択肢として適しています。
コロナの影響で、経済は大きく揺れ、失業率の上昇や消費支出の減少が住宅ローンの選択に影響を及ぼしています。これにより、多くの人が安定した返済計画を求めて固定金利を選ぶ傾向が強まっています。
結論
私たちが住宅ローンを選ぶ際には変動金利と固定金利の両方に目を向けることが大切です。コロナ禍の影響で経済が不安定な今こそ、自分たちのライフスタイルやリスク許容度を考慮した上での選択が求められます。
変動金利は短期的なメリットがある一方で将来的なリスクも伴います。対して固定金利は安定した返済計画を提供し、長期的な安心感をもたらします。私たちの状況に最適な選択を見つけることで、安心して住宅ローンを活用できるでしょう。