住宅を購入する際、多くの人が利用するのが「住宅ローン控除」です。この制度を利用することで、税金の負担を軽減できるため、非常に重要なポイントです。しかし、具体的に住宅ローン控除はいつ振込されるのか、そのタイミングを知らないと損をしてしまうこともあります。
私たちがこの記事でお伝えしたいのは、住宅ローン控除の振込時期や手続きの流れです。これを理解することで、計画的に資金を管理し、安心して住宅ローンを利用できるようになります。振込の時期を把握していれば、生活設計もよりスムーズに進められるでしょう。
住宅ローン控除の基礎知識
住宅ローン控除は、住宅の購入や改修に際しての税制優遇措置です。これにより、控除が適用されることで税金の軽減が期待できます。具体的には、一定の条件を満たすことで、住宅ローンの利息分が所得税から控除されます。
住宅ローン控除とは
住宅ローン控除は、住宅の購入資金やリフォーム資金に利用するローンに対して適用される制度です。具体的には、年間の支払利息の一部を所得税から軽減することができます。この制度は、税負担を軽減し、住宅取得を促進するために設けられています。
対象となる条件
住宅ローン控除を受けるには、いくつかの条件があります。主な条件は次の通りです:
- 住宅の取得が資金を有すること:住宅の購入やリフォームに必要な資金が適用されます。
- 居住要件:取得した住宅に居住する必要があります。
- 借入金額の上限:控除額には上限が設けられています。
- 返済計画:返済期限や金利の条件も影響します。
住宅ローン控除の申請手続き
住宅ローン控除を利用するためには、申請手続きが不可欠です。この手続きは、正確な書類と明確な方法を必要とします。
必要書類の準備
必要な書類を整えることが始めのステップです。具体的には、以下の書類が必要です:
これらの書類を用意することで、スムーズに申請が行えるようになります。
申請方法の手順
申請方法は明確なステップで構成されています。申請手順は次の通りです:
振込のタイミング
振込のタイミングは、住宅ローン控除を受ける際に非常に重要です。適切な時期を把握することで、しっかりと控除を受けられます。
年間の流れ
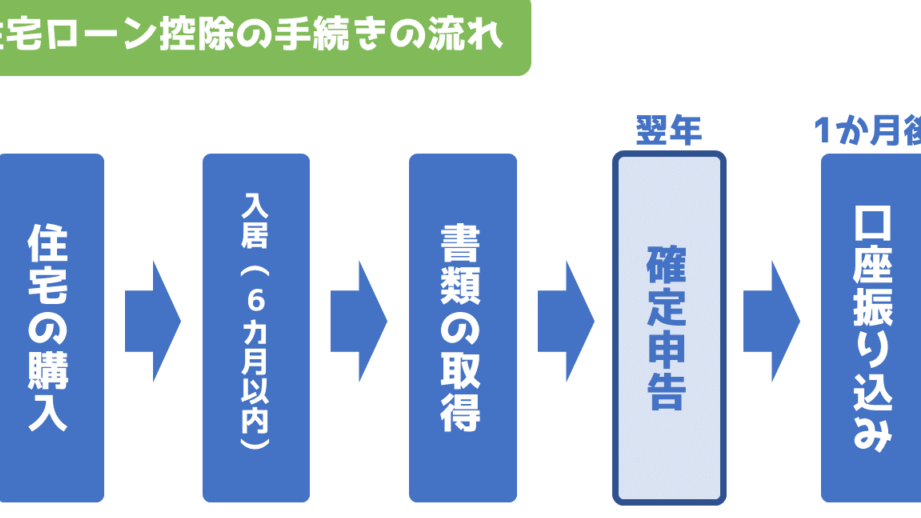
年間を通じて、住宅ローン控除の流れは特定の期間に分かれています。通常、以下のステップで進められます。
- 確定申告期間:毎年2月16日から3月15日まで。
- 申請書類の準備:必要書類を整えるため、事前に準備。
- 控除適用後の確認:振込を受けたら、控除内容を確認。
スムーズに進めるためには、これらの流れを理解しておくことが必須です。
振込のスケジュール
振込の具体的なスケジュールも把握しておく必要があります。一般的に、以下のスケジュールで振込が行われます。
| 月 | 内容 |
|---|---|
| 4月 | 確定申告の結果を待つ |
| 6月 | 承認された控除額の振込開始 |
| 7月 | 振込確認書類が送付される |
注意点とアドバイス
住宅ローン控除を利用する際の注意点やアドバイスについて詳しく解説します。期限や書類の不備は控除を受ける上で大きな障害となります。特に、期日や書類の確認は事前に行うことで、スムーズな手続きを実現できます。
よくある間違い
住宅ローン控除の申請でよく見られる誤りは以下の通りです。
これらは控除を受けられない原因となるため、注意が必要です。
申請時のポイント
申請を行う際には、次のポイントを押さえておくと良いでしょう。
Conclusion
住宅ローン控除を利用することは私たちの税負担を軽減する大きなチャンスです。振込のタイミングを正確に把握することで、控除を最大限に活用できることがわかりました。確定申告の準備を怠らず必要書類を整えることが重要です。
また申請後の振込内容をしっかり確認することで、安心して住宅ローン控除を受けることができます。私たちがこの制度を賢く利用することで、より良い住宅環境を手に入れることができるでしょう。