住宅を購入する際、多くの人が考えるのが「住宅ローン」ですが、その中でも特に気になるのが住宅ローンの手数料はいくらか</strongという点です。手数料は金利と同じくらい重要な要素で、最終的な返済額に大きく影響します。私たちは、手数料の種類や具体的な金額について詳しく解説していきます。
住宅ローン 手数料の概要
住宅ローンの手数料は、購入者が住宅ローンを利用する際に発生するさまざまな費用を示します。手数料は金利と同様に返済額に影響し、適切な理解が重要です。手数料の種類や具体的な金額を把握することで、資金計画を立てやすくなります。
住宅ローンとは
住宅ローンは、住宅購入のために金融機関から借り入れる資金のことを指します。私たちが希望する住宅を手に入れるために、多くの場合、ローンを利用します。日本では、住宅ローンには固定金利型や変動金利型があり、それぞれが異なる特徴を持っています。
手数料の種類
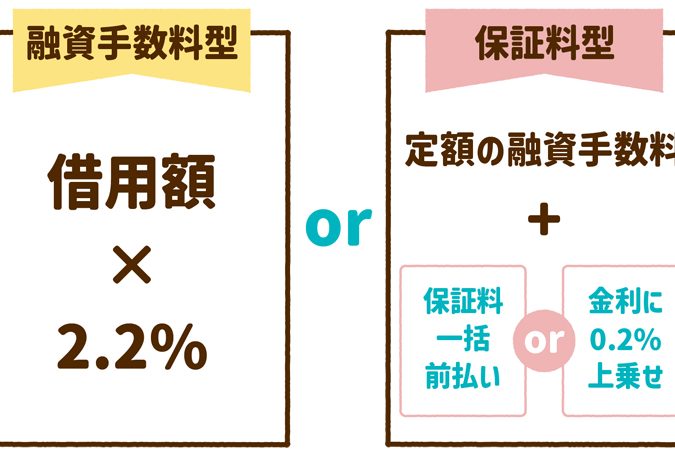
住宅ローンには、以下のような手数料が含まれます。
住宅ローン 手数料の相場
住宅ローンの手数料は、物件購入に関わる重要な要素です。手数料の相場を知ることで、私たちの資金計画がより現実的になります。
一般的な手数料の範囲
手数料の種類ごとに、一般的な範囲は異なります。たとえば、以下の手数料があります:
これらの手数料は金融機関により異なるため、事前に確認することが重要です。
予算に与える影響
手数料は、私たちの住宅ローン返済額に直接的な影響を与えます。手数料が高いと、それだけ資金が必要になります。このため、毎月の返済を見直すことが求められます。また、手数料の支払いを考慮した上で、全体の予算を見直すことも大切です。手数料を含めた事前の資金計画が、長期的な経済的安定に繋がります。
手数料を抑える方法
手数料を抑えるための具体的な方法がいくつかあります。これらの方法を取り入れることで、住宅ローンの負担を軽減できます。
比較サイトの活用
比較サイトを利用することで、私たちは複数の金融機関の手数料を一目で確認できます。手数料の違いを理解するために、以下のポイントを重視しましょう。
- 金利と手数料のバランス:金利が低いと手数料が高い場合があるため、総支払額を確認する。
- 口コミの確認:利用者の体験談を参考にし、透明性のある金融機関を選ぶ。
- キャンペーンのチェック:手数料割引や特典を行っている金融機関が多いため、定期的に情報を更新する。
交渉のポイント
交渉を行うことで、手数料の削減も期待できます。具体的な交渉方法として、以下の点に着目しましょう。
- 他社の条件を持ち出す:競合の提示条件を引き合いに出すことで、交渉材料として使える。
- 柔軟性を示す:追加的なサービスや手数料の調整について、交渉の余地を持つこと。
- 長期的な関係を提案する:今後の取引を視野に入れることで、手数料引き下げの可能性を高める。
住宅ローン 手数料に関する注意点
住宅ローンの手数料には、しばしば見落とされがちなものが存在します。こういった費用を理解することで、急な出費を避けられます。
隠れた費用
住宅ローンに関連する隠れた費用は多岐にわたります。以下のような手数料が考えられます。
- 保証料: 借入額に応じて必要であり、数万円単位でかかることが多い。
- 事務手数料: ローン契約処理中に発生し、金融機関によって5000円から数万円まで幅広い。
- 火災保険料: 必須の保険で、年額数千円から数万円が一般的。
- 抵当権設定費用: 所有権を証明するために必要で、だいたい1万から3万円程度。
こうした手数料を事前に確認しておくことが、後々のトラブル回避につながります。
契約前の確認事項
契約前には、特定のポイントを確認することが不可欠です。これにより、不要な支出を防げます。
- 手数料の内訳: 各手数料の詳細を理解し、合計金額を把握する。
- 金利の種類: 固定金利型と変動金利型のどちらが自分に適しているかを検討する。
- キャンペーン情報: 金融機関が提供する特典や割引情報を重視する。
- 返済計画: 払込金額や期間を明確にし、自分に合ったプランを選ぶ。
結論
住宅ローンの手数料は私たちの資金計画に大きな影響を与えます。手数料の種類や金額を理解することで、予算を適切に見直し、長期的な経済的安定を目指すことができます。比較サイトを活用したり交渉を行ったりすることで、手数料を抑える可能性も広がります。
また、隠れた費用に注意を払い、契約前にしっかりと確認することが重要です。これにより、予期せぬ出費を避け、安心して住宅購入を進めることができるでしょう。私たちの経験を活かし、賢い選択をしていきたいですね。