住宅ローンの繰り上げ返済を考えている私たちにとって、手元にどれくらいの資金を残すべきかは重要なポイントです。繰り上げ返済をすることで、利息を減らし、早期にローンを完済するメリットがありますが、同時に生活資金も確保する必要があります。 では、どのようにバランスを取ればよいのでしょうか?
住宅ローンの繰り上げ返済とは
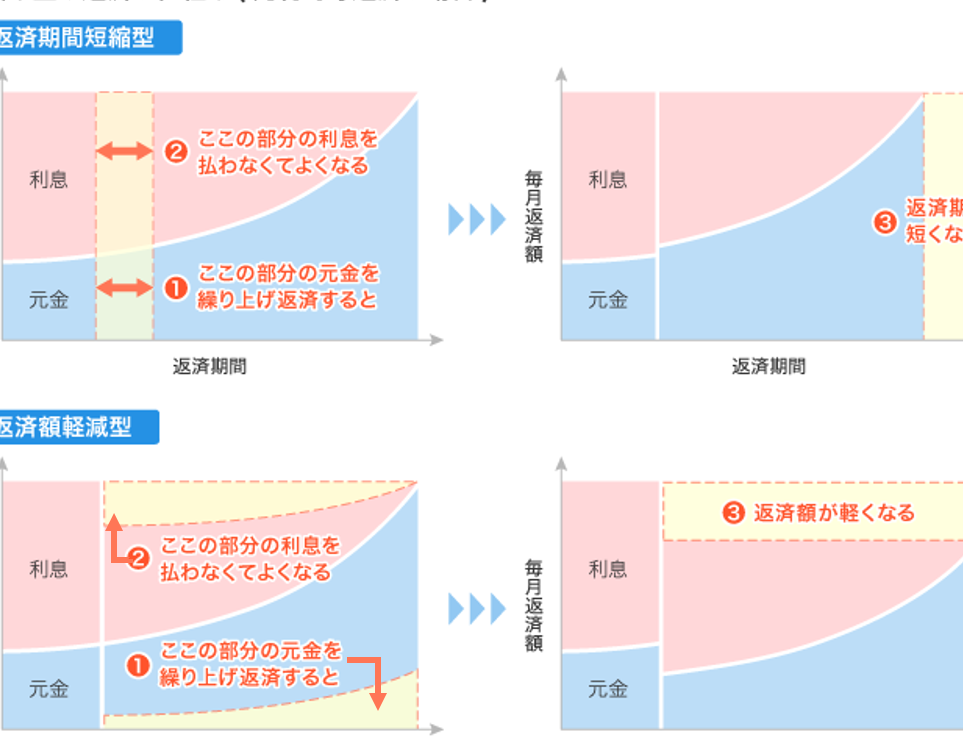
住宅ローンの繰り上げ返済は、借入金を予定よりも早く返済する方法です。この行動によって、利息を削減し、ローンの返済期間を短縮できます。
繰り上げ返済のメリット
繰り上げ返済は経済的な利点が多数あります。以下のようなメリットが考えられます。
- 利息の節約: 繰り上げ返済を行うことで、借入残高が減り、利息の支払いも減少します。
- 返済期間の短縮: 早期に返済することで、ローンの総返済期間が短くなります。
- 精神的安定: 借金が減ることで、精神的な負担が軽減され、将来への安心感が生まれます。
繰り上げ返済のデメリット
- 流動性の低下: 繰り上げ返済を行うと、手元の資金が減少し、急な出費に対応しにくくなる場合があります。
- 手数料の発生: 一部の金融機関では、繰り上げ返済に対して手数料がかかることがあります。
- 機会損失: 流動資金を別の投資に回すことで得られる利益を逃す可能性があります。
住宅ローンの返済計画
住宅ローンの返済計画は資金管理の重要な要素です。効率的な返済を行うためには、正確な計画が必要です。
返済額のシュミレーション
返済額のシミュレーションを行うことで、具体的な返済計画を明確にできます。シミュレーションツールを活用し、以下のポイントを確認しましょう。
- 借入金額: 例えば、3000万円の借入の場合。
- 金利: 現在の金利が1.5%であれば。
- 返済期間: 35年の設定で。
シミュレーション結果から、月々の返済額や利息総額を算出し、自分たちに適した返済方法を選択します。計画的な返済を通じて、負担を軽減できます。
収入と支出のバランス
収入と支出のバランスを取ることは、住宅ローンの返済計画において不可欠です。月々の収入と支出を把握することが必要です。以下のポイントに注意しましょう。
- 月々の手取り収入: 例えば、30万円の場合。
- 固定支出: 家賃、光熱費、保険などを合計し、10万円とします。
- 変動支出: 食費や娯楽費を見積もり、5万円と設定。
手元に残すべき金額
住宅ローンの繰り上げ返済を考える際、経済的な余裕を持つことが重要です。私たちが流動性を維持するためには、計画的な資金管理が必要です。手元に残すべき金額は、人生の予測できない出費や緊急事態に備えた安全策と言えます。
経済的余裕を持つ理由
私たちが経済的余裕を持つ理由は、以下の通りです。
これらの理由から、手元に資金を残すことは有効な戦略です。
最低限必要な生活費
私たちが生活を維持するためには、最低限必要な生活費を算出する必要があります。この金額は、以下の要素を考慮して決定します。
繰り上げ返済のタイミング
繰り上げ返済のタイミングを検討することは重要です。金利やライフステージに影響されるため、計画的な判断が求められます。
金利の変動を考慮する
金利の変動を把握することは、繰り上げ返済において決定的な要素です。たとえば、固定金利の場合、金利が上昇する前に繰り上げ返済を行うことで、追加の利息負担を軽減できます。変動金利では、低い金利の時期を狙って繰り上げ返済を行うことが効果的です。また、最近の金利動向をチェックし、住宅ローンの借入条件を再評価することがポイントです。具体的には、以下のような点に注意します。
- マーケットの金利トレンド
- 金融機関の金利設定
- 個人の借入条件
ライフステージと合わせたタイミング
- 住宅購入から数年後
- 子どもの卒業を控えた時期
- 定年退職前のタイミング
Conclusion
住宅ローンの繰り上げ返済を行う際には、手元にどれくらいの資金を残すかが非常に重要です。私たちは、生活資金を確保しつつ、利息の削減と早期完済を目指すバランスを取る必要があります。流動性を維持するためには、計画的な資金管理が欠かせません。
また、返済のタイミングや金利の動向も考慮しながら、将来のライフステージに合わせた柔軟な対応が求められます。こうした戦略を通じて、安心して住宅ローンの返済を進めることができるでしょう。私たちの経済的な余裕を持つことが、長期的な安定につながります。