住宅ローンを利用している私たちにとって、税金の控除は大きな助けになります。しかし、住宅ローン控除の2年目における確定申告と年末調整は、どちらが得なのか、悩む方も多いのではないでしょうか。特に、初めての確定申告や年末調整を経験する際、どちらを選ぶべきか迷うことがあると思います。
住宅ローン控除の概要
住宅ローン控除は、住宅購入者にとって税金を軽減する重要な手段です。この控除は、住宅ローンの利息部分に対して適用され、一定の条件を満たすことで所得税が減額されます。具体的には、住宅を新築または購入し、一定の金額の住宅ローンを借りた場合に適用されます。
住宅ローン控除の主なポイントは以下のとおりです:
- 適用期間: 通常、控除は最初の10年間が基準です。この期間中に控除額が毎年変動することがあります。
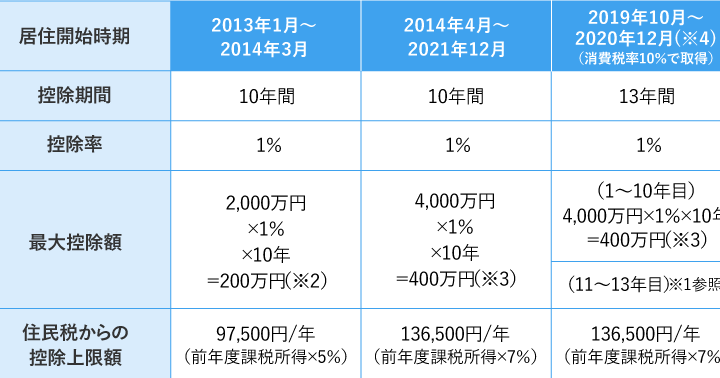
- 控除額: 一般的な控除率は、借入金額の1%に設定されています。しかし、具体的な控除額は年によって異なる場合があります。
- 申請方法: 申請を行うためには確定申告が必要です。年末調整の場合、職場での手続きが簡略化されることがあります。
2年目の住宅ローン控除
2年目の住宅ローン控除に関して、確定申告と年末調整について詳しく解説します。
年末調整の方法
年末調整は、会社の給与から源泉徴収された税金を調整する手続きです。住宅ローン控除を受ける場合、以下の書類が必要です。
- 住宅借入金等特別控除申告書:自宅購入時の情報を記載。
- 借入金の残高証明書:金融機関からの受け取り。
- 登記簿謄本:自宅所有者を証明するための書類。
年末調整の手続きは簡単です。必要書類を会社に提出することで、税金が還付されます。この場合、
年末調整は手続きがスムーズで、特に確定申告が初めての方には好まれます。
確定申告の方法
確定申告は、所得税額を自己申告する手続きです。住宅ローン控除を適用する際には、次の手順があります。
- 申告書を作成:国税庁のウェブサイトからダウンロード。
- 必要書類を準備:年末調整の場合と同様、関係書類が求められます。
- 提出:期限は通常、毎年3月15日。郵送または税務署に直接持参できる。
住宅ローン控除のメリット
住宅ローン控除のメリットは多数あります。特に税金の軽減が大きな魅力となります。
税金の軽減
住宅ローン控除を利用することで、納税額を大幅に減少させることができる。具体的には、住宅ローンの利息部分が控除対象となり、所得税から直接差し引かれる。例えば、控除率は年間1%で、借入金額が3000万円の場合、最大30万円の控除が期待できる。今年度の税額からこの金額が減額されるため、支出の負担が軽減される。
どちらを選ぶべきか
私たちは、住宅ローン控除を受ける際の確定申告と年末調整の選択が重要であることを理解しています。どちらの選択肢にも利点があり、状況によって最適な方法が異なることを考慮しなければなりません。
確定申告には自己申告の手続きが含まれます。申告書を作成し、必要書類を揃えることで、税金の還付を受けることができます。特に、控除額が大きい場合や、収入の変動がある時は、この方法が有利になることがあります。例えば、会社からの年末調整だけでは控除を十分に受けられないケースがあるため、確定申告を選ぶことで最大限の還付が期待できるかもしれません。
一方で、年末調整は手続きが簡略化されています。必要な書類を提出するだけで、税金の還付が自動的に行われるため、手間が少なく済みます。通常、住宅借入金等特別控除申告書や借入金の残高証明書などを会社に提出することで処理されます。そのため、初めての方には年末調整がわかりやすい選択肢です。
注意点とアドバイス
住宅ローン控除を利用する際、いくつかの注意点があります。まず、確定申告と年末調整の選択は慎重に行う必要があります。確定申告の場合、必要書類の準備が求められますが、控除額が大きくなる可能性があります。一方、年末調整は手続きが簡単で、必要書類を提出するだけで済むことが魅力です。
また、書類の提出期限を確認しておくことが重要です。年末調整は通常、12月の給与支給時に行われますが、確定申告は毎年3月15日が期限です。この期限を過ぎると、控除を受けられなくなることがあります。
さらに、申告内容の正確性を確保することが求められます。誤った情報を提供すると、税金の過剰還付や追徴課税の原因になります。明細書や証明書をしっかり確認し、必要に応じて税理士に相談することも考慮しましょう。
具体的には、以下の書類が必要です。
- 住宅借入金等特別控除申告書
- 借入金の残高証明書
- 登記簿謄本
これらの書類を適切に準備することが、住宅ローン控除を受けるための鍵です。また、計画的な資金管理も重要です。納税額が減少すれば、他の支出に充てる資金が増えますが、控除の恩恵を受けるためには必要書類をしっかり保管しておくことが不可欠です。
Conclusion
住宅ローン控除の2年目における確定申告と年末調整の選択は私たちにとって重要な決断です。手続きの簡便さや控除額の大きさを考慮しながら、自分たちの状況に最適な方法を選ぶことが求められます。年末調整は初めての方にも取り組みやすいですが、確定申告はより大きな控除を受けられる可能性があります。
どちらの選択肢でも必要書類の準備がカギとなります。正確な情報を提供し、期限を守ることで、私たちは税金の還付を最大限に活用できるでしょう。住宅ローン控除を上手に利用し、経済的な負担を軽減していきましょう。