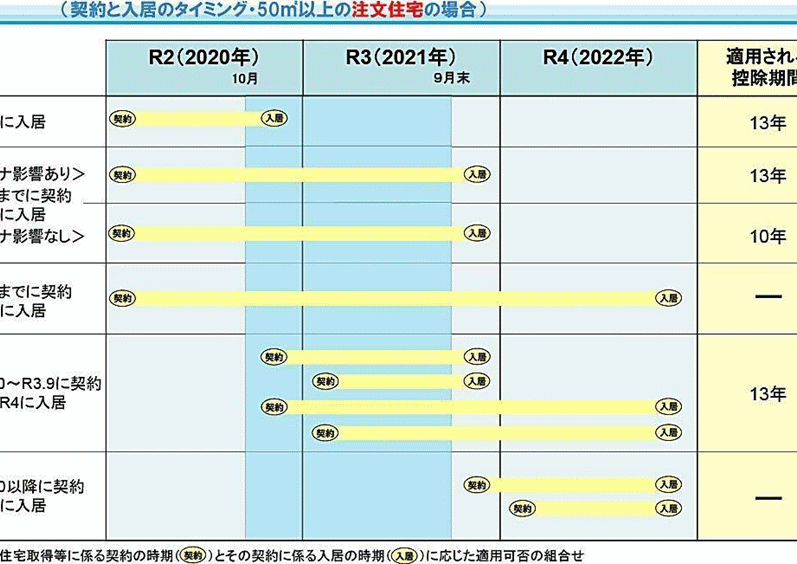
私たちが家を購入する際、住宅ローン控除は大きな助けになりますよね。特に平成19年の住宅ローン控除が15年間適用される期間については、多くの方が気になっていることでしょう。これがいつまで続くのか、知っておくことは非常に重要です。
平成19年 住宅ローン控除の概要
平成19年に導入された住宅ローン控除は、住宅購入者に対して大きな財政的支援を提供します。私たちは、この制度の詳細を理解することで、効率的に税務上の利益を享受できることを目指しています。
住宅ローン控除とは
住宅ローン控除とは、住宅ローンの返済に伴う利息の一部を所得税から控除できる制度です。具体的には、年間の控除額はローン残高に応じて計算されます。この制度により、住宅購入者は税負担を軽減し、実質的な住宅購入費用を下げる効果があります。主な特徴には、以下の点が挙げられます。
- 控除期間: 最長で15年間の控除が適用されます。
- 控除率: 年間控除額は住宅ローン残高の1%が一般的です。
- 対象者: 住宅を新築または購入した個人が対象となります。
平成19年の主な変更点
平成19年には、住宅ローン控除の制度が大きく改善されました。この改革により、さまざまな条件が見直され、より多くの人々に手の届くものとなりました。主な変更点には次のようなものがあります。
- 控除対象限度額の引き上げ: 住宅購入に関する控除対象額が増加し、多くの家庭が恩恵を受けることができました。
- 適用条件の緩和: 住宅の種類や購入時期に関して、柔軟な条件が設定されました。
- 特例措置: 環境に配慮した住宅に対する控除が設けられ、エコ住宅を促進する政策が進められています。
住宅ローン控除の期間
住宅ローン控除は、住宅購入時に重要な役割を果たします。特に平成19年から適用されるこの控除は、最大15年間の期間にわたって行われます。控除の適用によって、私たちの税負担が軽減されることは大きな利点です。
15年間の適用条件
15年間の住宅ローン控除を受けるためには、いくつかの条件があります。具体的には以下の要素が重要です。
- 新築または購入した住宅:控除対象の住宅は新築または購入したものでなければなりません。
- 住宅ローンの残高:住宅ローン残高に基づいて控除額が決まります。一般的には、残高の1%が控除されます。
- 年収要件:所得税の控除を受けるためには一定の年収制限があります。
- 適用手続き:税務署への確定申告が必要です。
これらの条件を満たしていれば、私たちは最大15年間の間、控除を受けられます。
控除期間の延長の可能性
控除期間の延長については、状況によって変わる可能性があります。例えば、以下のようなケースが考えられます。
- 法律改正:政府が住宅政策を見直し、制度を変更することがあります。この場合、控除期間が延びる可能性があるのです。
- 特例措置:災害や経済状況を考慮した特別措置が取られることもあります。この場合、控除の適用期間に変更が加わることがあります。
住宅ローン控除のメリットとデメリット
住宅ローン控除には、税負担の軽減や経済的安定をもたらす多くのメリットがあります。しかし、注意すべきデメリットも存在します。私たちは、それぞれの側面を詳しく見ていきます。
経済的メリット
住宅ローン控除の最大の利点は、税金の還付を受けることで経済的負担を軽減できる点です。以下のポイントに注目しましょう。
- 税額控除を受けられる:ローン残高に応じて、所得税から一定額を控除できます。
- 長期間の控除が可能:最大15年間の控除適用で、長期的な支出を抑えられます。
- 住まいの価値向上:新築や購入を促進し、地域の不動産価値を高める効果があります。
- 投資に集中できる:住宅ローンの支出が軽減されるため、私たちの資金を他の投資に回しやすくなります。
私たちにとって、これらの利点は大きな経済的な後押しになります。
注意が必要なデメリット
住宅ローン控除には、改善すべきいくつかのデメリットもあります。以下の点に注意が必要です。
- 控除条件の厳しさ:所得制限やローン条件を満たさないと控除が受けられない場合があります。
- 申請手続きが煩雑:税務署への確定申告が必要で、手続きに時間がかかることもあります。
- 利息負担が発生する:控除が利息負担を完全に補填するわけではなく、長期的には高い利息を支払うことになります。
- 市場の変動リスク:経済状況により、控除内容が変更される可能性があります。
申請手続きについて
住宅ローン控除を受けるための申請手続きは、必要書類を整え、順を追って進めることが重要です。一連の流れを正確に知り、準備をすることで、スムーズな申請が可能になります。
必要書類一覧
住宅ローン控除申請に必要な書類は以下の通りです:
- 住宅借入金等特別控除申告書:税務署から取得できます。
- 住宅の登記簿謄本:不動産の所在地、所有者などを証明する書類です。
- 住宅ローンの残高証明書:貸金業者から発行され、残高を明示します。
- 確定申告書:前年の所得を申告するための書類です。
- 納税証明書:過去の税金納付状況を証明する文書です。
これらの書類を揃えることで、申請が円滑に進むようになります。
申請の流れ
住宅ローン控除の申請手続きは、以下のステップで進めます:
- 書類準備:必要書類を全て集めます。
- 確定申告:税務署に確定申告を行い、住宅ローン控除を適用する旨を記載します。
- 税務署提出:作成した書類を税務署に提出します。
- 控除額確認:税務署から控除額の通知を受け取ります。
- 納税額調整:控除額に基づき、最終的な納税額が決定します。
まとめ
住宅ローン控除は私たちの生活に大きな影響を与える制度です。特に平成19年から始まったこの制度は多くの家庭にとって経済的な支援となっています。控除の適用期間や条件を理解し、しっかりと活用することで、税負担を軽減し、より安定した生活を実現できるでしょう。
これからも制度の変更や新たな特例に目を向け、最適な選択をしていくことが重要です。私たち自身が情報をしっかりと把握し、賢い選択をすることで、住宅ローン控除の恩恵を最大限に享受していきましょう。