住宅を購入する際、**住宅ローンの年収はいくらから借りられるのか**は、多くの人にとって重要な関心事です。私たちも、夢のマイホームを手に入れるためには、どのくらいの年収が必要なのか気になりますよね。年収が高いほど、借入れの選択肢が広がる一方で、実際にはどのように判断すれば良いのか悩むことも多いでしょう。
住宅ローンの概要
住宅ローンは、住宅を購入するために必要な資金を金融機関から借りる手続きです。このローンは、多くの場合、長期にわたる返済を伴います。最初に考慮すべきは、借入金額や返済期間についてです。
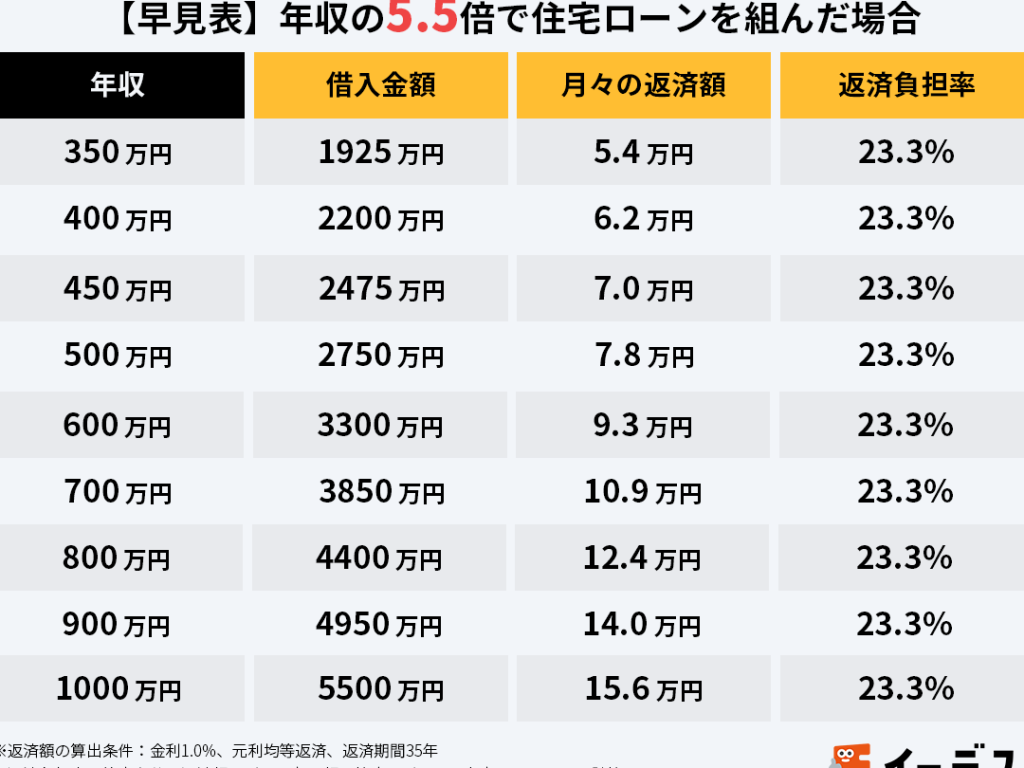
借入金額は年収に比例します。年収が高いほど、審査の際に有利になります。例えば、年収600万円の方は、一般的に2500万円から4000万円程度の借入が可能です。
金利も重要な要素です。現在の日本では、金利は低い水準にありますが、異なる金融機関によって異なります。固定金利と変動金利の選択肢があります。これにより、ライフスタイルや経済状況に応じた適切な選択が求められます。
住宅ローンを利用する際には、返済負担率も考慮します。返済負担率とは、年収に対する年間返済額の割合です。一般的には、返済負担率が25%以内とされます。この指標をもとに、長期的な返済計画を立てることが重要です。
さらに、頭金も借入条件に影響を与えます。多くの場合、頭金は物件価格の20%程度が望ましいとされています。この頭金の額が多いほど、借入額を抑えることができ、月々の返済額も軽減されます。
年収と住宅ローンの関係
年収は住宅ローンにおいて非常に重要な要素です。年収が高いほど、借入れの選択肢が広がります。
年収の目安
年収による住宅ローンの借入可能額の目安は次の通りです:
- 年収300万円:約1000万円から1500万円
- 年収500万円:約2000万円から3000万円
- 年収600万円:約2500万円から4000万円
- 年収800万円:約3500万円から6000万円
これらの数値は一般的な目安であり、実際の借入可能額は金融機関によって異なります。年収が高いほど、金融機関からの信頼も得やすくなります。
借入可能額の計算方法
借入可能額を計算する方法には、いくつかの要素が関与します。主な要素は以下の通りです:
- 年収
- 返済負担率(一般的には年収の25%以内)
- 金利
- 借入期間
返済負担率を考慮しながら、次の式で借入額を算出します:
- 年収 × 返済負担率 = 年間返済額
- 年間返済額を基にして、借入可能額を算出
住宅ローンの種類
私たちは、住宅ローンの種類について説明します。住宅ローンにはいくつかの選択肢があり、それぞれの特徴があります。特定のニーズに合わせて選ぶことが大切です。
フラット35
フラット35は、長期固定金利型の住宅ローンです。金利が固定されるため、返済額が予測しやすく、計画的な返済が可能です。申請者は、借入額が大きい場合でも、安定した金利で利用できるメリットがあります。一般的に、借入期間は35年で、最長で40年の選択肢もあります。また、フラット35では、自己資金が20%未満でも借入ができる場合があるため、頭金の準備が難しい方にも利用しやすいと言えます。
年収に応じた購入可能な物件
年収によって購入できる物件の種類と価格が異なる。具体的には、年収が高いほど、選べる物件の幅が広がる。たとえば、年収300万円の方は、1,000万円から1,500万円程度の物件が目安となる。年収500万円の場合は、2,000万円から3,000万円の物件が対象になることが多い。
年収600万円の方は、通常、2,500万円から4,000万円の物件を考慮できる。さらに、年収800万円以上であれば、3,500万円から6,000万円の物件が購入可能だ。これらの数字はあくまで目安であり、金融機関の条件によって異なることもある。
また、物件の場所や条件、規模に応じて、住宅ローンの借入可能額も変化する。たとえば、都市部の物件は価格が高く、同じ年収でも借入限度額には制限が出る可能性がある。したがって、どのエリアで住宅を購入するかも考慮しなければならない。
住宅ローンの審査基準
住宅ローンを借りる際の審査基準は、さまざまな要素に基づいています。以下が主な基準です。
- 年収:年収は重要な指標であり、年収が高ければ高いほど借入れの選択肢が広がる。
- 返済負担率:一般的には年収の25%以内が推奨され、返済計画の立案に直接関与している。
- 信用情報:信用スコアや過去の借入履歴もチェックされ、信頼性が評価される。
- 頭金:物件価格の20%を頭金として用意することが望ましく、借入額を抑える要素となる。
- 勤務状況:安定した職業に就いていると、信頼性が高まり、審査が有利に働く。
これらの条件によって、借入可能額が決定されます。特に、年収の多寡は直接的に借入可能額に影響を及ぼします。多くの金融機関は、年収300万円以上が審査基準の一つとして掲げています。
Conclusion
住宅ローンを考える際年収は重要な指標です。私たちが知っているように年収が高いほど借入れの選択肢が広がりますがそれだけではありません。返済負担率や頭金の準備も大切な要素です。
また住宅ローンの種類によっても条件が異なるため自分に合ったプランを選ぶことが成功のカギです。年収に基づいた借入可能額や物件選びも慎重に行う必要があります。私たちの情報を参考にして住宅購入を検討してみてください。