住宅ローンを利用している私たちにとって、年末調整での還付金は見逃せないポイントです。**住宅ローン 年末調整 いくら返ってくる**という疑問を抱える方も多いでしょう。この還付金を上手に活用することで、家計の負担を軽減できるかもしれません。
住宅ローンの概要
住宅ローンは、住宅の購入やリフォームを目的とした借入の一つです。このローンを利用することで、多くの人々が夢のマイホームを手に入れることができます。
住宅ローンとは
住宅ローンとは、金融機関から住宅を購入するために借りるお金のことです。借入金は、通常、長期にわたって返済されます。金利の種類や返済期間によって、総支払額が異なるため、計画的な借入が重要です。
住宅ローンの種類
住宅ローンにはいくつかの種類が存在します。主なタイプを以下に示します。
- 固定金利型ローン: 借入時に決定した金利が返済期間中変わらないため、計画的に返済しやすい。
- 変動金利型ローン: 金利が市場の動向に応じて変動するため、将来的な返済額が不確定。
- フラット35: 35年間の固定金利を特徴とし、安定した返済が可能。
年末調整の基本
年末調整は、毎年の所得税額を正確に計算するための重要なプロセスです。この手続きにより、税金の過不足を精算し、還付金を受け取る場合もあります。
年末調整の仕組み
年末調整は、主に以下の流れで実施されます。
- 給与所得の確認:年間の給与総額を確認します。
- 控除の計算:医療費控除や住宅ローン控除などの各種控除を適用します。
- 税額の算出:控除後の所得に基づいて所得税を計算します。
- 過不足の確認:既に源泉徴収された税額と比較し、過不足を明確にします。
この一連の流れを通じて、手元に残るお金がどうなるのかを把握できます。そのため、年末調整は家計に与える影響が大きいです。
年末調整の目的
年末調整の目的は、正確な税額の確定です。具体的には、以下のような役割があります。
- 税金の過不足の解消:源泉徴収額と実際の税額を調整します。
- 控除の適用:各種控除を適用することで、税負担を軽減します。
- 還付金の提供:過剰に支払った税金が返ってくる場合があります。この還付金は、生活費や住宅ローンの返済などに使用できます。
住宅ローン控除の仕組み
住宅ローン控除は、住宅ローンを利用して自宅を取得した際に適用できる税額控除です。私たちが支払った住宅ローンの利息部分が控除対象となり、所得税から差し引かれることで、負担が軽減されます。
住宅ローン控除とは
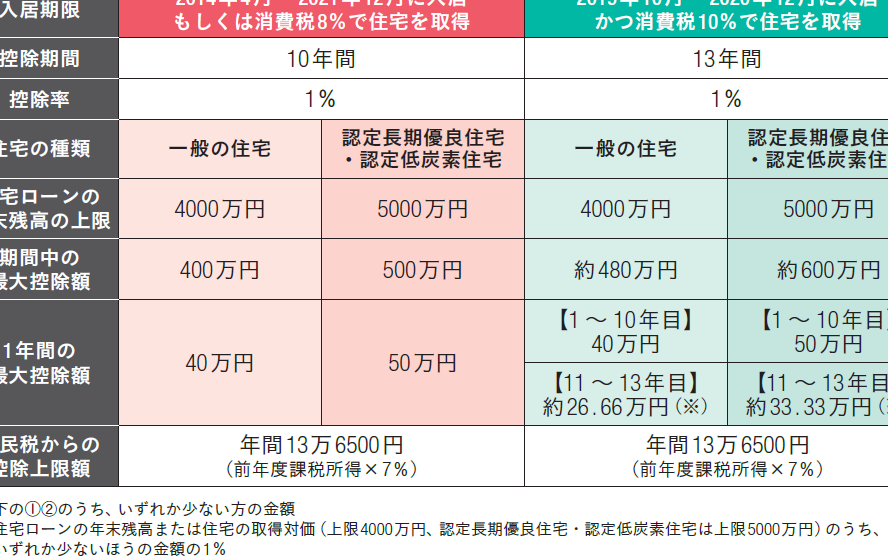
住宅ローン控除とは、年末までに住宅を取得した場合に、住宅ローンの支払い利息に基づく税額を減額する制度です。この制度により、私たちの住宅購入を促進し、税金の軽減が図られます。具体的には、最大で借入額の1%が控除されるため、非常に有用です。
控除対象となる条件
控除を受けるためには、以下の条件が必要です。
- 居住要件:実際に居住している自宅であること。
- 借入金額:一定の金額(例:4000万円以下)であること。
- 期間要件:所定の期間内に住宅を取得し、居住を開始すること。
- 申告要件:確定申告を行うことが求められる場合がある。
いくら返ってくるのか
住宅ローンの年末調整での還付金は、控除の対象となる利息の額によって異なります。具体的な金額を算出するには、いくつかの要素が必要です。ここでその計算方法と事例を見ていきます。
返還額の計算方法
返還額は以下の要素を基に計算されます。
- 住宅ローンの残高:年末における借入残高が基準となります。
- 適用金利:控除が適用される金利(最大で1%)。
- 控除期間:適用可能な住宅ローン控除の期間が関係します。
具体的には、次の計算式が使われます。
- 還付金 = 住宅ローン残高 × 適用金利 × 控除期間
例えば、3000万円の住宅ローンがあり、適用金利が1%で、控除期間が10年の場合、年間の還付金は以下のように計算できます。
| 項目 | 金額 |
|---|---|
| 住宅ローン残高 | 30,000,000円 |
| 適用金利 | 1%(0.01) |
| 控除期間 | 10年 |
| 年間還付金 | 300,000円 |
このように、具体的な数値をもとに十分な額が還付されることが期待されます。
事例紹介
実際の例を考えてみましょう。Aさんは住宅ローンとして4000万円を借り入れました。金利は0.9%、控除可能期間は10年です。この条件を基に、計算は次の通りです。
- 借入残高:40,000,000円
- 年間還付金:40,000,000 × 0.009 = 360,000円
Aさんは年末調整によって、年間約36万円の還付を受けることができます。また、Bさんは同様の条件で借りている住宅ローンの残高が5000万円の場合、金利が1%であれば次のように計算されます。
- 借入残高:50,000,000円
- 年間還付金:50,000,000 × 0.01 = 500,000円
住宅ローン控除を最大限に活用する方法
住宅ローン控除を効率的に利用する方法について具体的なポイントを見ていきます。これにより、還付金を最大限に活用できます。
借入額の目安
住宅ローン控除を受けるためには、借入額が重要です。一般的に、控除対象となる借入額は最大4000万円です。以下の借入額の目安を確認しましょう。
- 3000万円の借入:年間の還付金が約30万円。
- 4000万円の借入:年間の還付金が約40万円。
- 5000万円の借入:年間の還付金が約50万円。ただし、控除対象は4000万円までなので、注意が必要です。
借入額が増えるほど、利息支払額も増加します。そのため、利息控除を考慮した計画的な借入が重要です。
繰上げ返済のメリット
繰上げ返済の活用は、経済的負担を軽減する効果があります。繰上げ返済を行うことで、以下のメリットがあります。
- 利息の軽減:残高が減ることで、支払う利息も減少します。
- 返済期間の短縮:早期に完済できれば、長期にわたる返済のストレスが軽減されます。
- 将来の融資条件改善:借入残高が少ない場合、さらに有利な条件での借入が可能です。
Conclusion
年末調整を通じての還付金は私たちの家計に大きな影響を与えます。住宅ローン控除を上手に活用することで、税負担を軽減し、生活の質を向上させることが可能です。具体的な還付金の額は借入額や金利によって異なりますが、計画的な借入と繰上げ返済を行うことで、さらなる利息軽減が期待できます。
住宅購入を検討している私たちにとって、これらの知識を活かすことが重要です。年末調整のプロセスを理解し、適切に控除を受けることで、より良い未来を築いていきましょう。