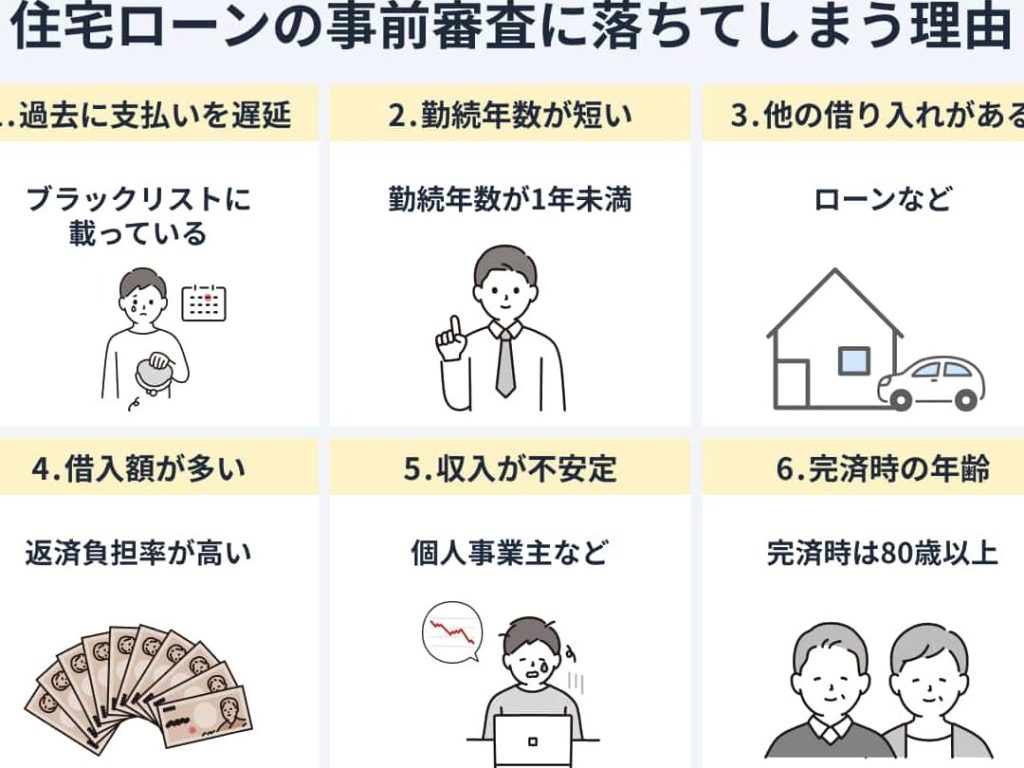
住宅ローンを申請したのに、なぜ通らないのか悩んでいる方は多いでしょう。私たちもその理由を知りたくなりますよね。実は、ローンが通らない理由はさまざまで、金融機関の審査基準や個人の信用状況が大きく影響します。
住宅ローンの基本
住宅ローンは、不動産購入のための融資の一種です。このローンを利用することで、多くの人が夢のマイホームを手に入れています。住宅ローンの仕組みや種類を理解することが、申請を成功させるカギとなります。
住宅ローンとは
住宅ローンとは、不動産を購入する際に必要な資金を金融機関から借りることを指します。一般的には、借入金に対して金利が設定され、返済は分割で行われます。また、借り入れる際には、担保として購入する不動産が提供されるため、金融機関はリスクを軽減できます。このように、住宅ローンは多くの家庭にとって重要な資金調達手段です。
住宅ローンの種類
住宅ローンにはいくつかの種類があります。以下に主なものを挙げます。
- 固定金利型: 金利が契約期間中一定で、返済計画が立てやすいです。
- 変動金利型: 市場金利に連動し、金利が変更されることがあります。メリットとして、初期の金利が低い場合があります。
- 選択型: 期間中に金利タイプを変更できるため、状況に応じて柔軟に対応できます。
- フラット35: 住宅金融支援機構が提供する長期固定金利の住宅ローンです。返済が安定しているため、多くの人に選ばれています。
住宅ローンが通らない理由
住宅ローンが通らない理由は多岐にわたります。私たちが知っておくべき主な要因を以下に示します。
収入の不安定さ
収入の不安定さは、住宅ローン審査で重要な要素です。金融機関は、安定した収入を求めます。以下のような状況が該当します。
- 短期雇用契約
- 業務委託契約
- 自営業の不安定な収入
これらの要因は信用力を低下させ、審査に影響を与えます。
過去の信用情報
過去の信用情報は、申し込み時の判断材料です。金融機関は、以下の情報をチェックします。
- 遅延履歴
- 破産記録
- クレジットカードの利用状況
信用情報が悪化している場合、住宅ローンの利用が難しくなることがあります。
借入額と返済能力
借入額と返済能力は、審査基準の中で大きなウェイトを占めます。金融機関は、以下の点を重視します。
- 収入に対する借入額の割合
- その他の負債状況
- 生活費とのバランス
住宅ローン申請のプロセス
住宅ローンの申請プロセスは厄介に感じることがあるが、理解を深めることでスムーズに進められる。ここでは、申請に必要な書類と申請後の流れについて詳しく解説する。
申請に必要な書類
住宅ローン申請には、多くの書類が必要だ。以下は、一般的に求められる書類のリストだ。
- 本人確認書類:運転免許証、パスポート、住民票
- 収入証明書:給与明細、確定申告書、源泉徴収票
- 資産状況書類:通帳のコピー、固定資産税の通知書
- 借入状況証明書:現在の借入の明細書
- 物件関連書類:物件の購入契約書、登記簿謄本
これらの書類を整備することが、申請の第一歩となる。書類が不足していると、審査が遅れ、最悪の場合には申請が却下されることもある。
申請後の流れ
申請を提出した後、以下の流れで進行することが一般的だ。
- 書類審査:金融機関が提出した書類を検証し、必要に応じて追加書類を求める。
- 面談:金融機関によっては、面談を行い、申請者の状態や意向を確認する。
- 審査結果の通知:金融機関が最終的な審査結果を通知する。一般的に、1週間から数週間の時間がかかる。
- 融資契約の締結:審査が通れば、融資契約を締結し、融資が実行される。
住宅ローンを通すための対策
住宅ローンを通すためには、いくつかの具体的な対策が必要です。ここで挙げるポイントを押さえることで、審査をスムーズに進めることができます。
収入の安定化
収入の安定化は、住宅ローン申請で最も重要な要素の一つです。安定した収入があれば、金融機関は貸付のリスクを低く評価します。私たちができる具体的な対策には、以下のようなものがあります。
- 正規雇用を目指す: フルタイムの正社員として働くことが有利です。雇用契約が安定していると判断されやすいです。
- 副業を行う: 副収入が増えると、全体の収入が増加します。多様な収入源を確保することで、安定性が増します。
- 支出を見直す: 無駄な支出を削減します。収入に対する負担を軽くすることで、金融機関へのアピールにも繋がります。
安定した収入を得ることで、審査を通過しやすくなるのです。
信用情報の改善
信用情報の改善も、住宅ローン申請を成功させるためのポイントです。良好な信用情報は、金融機関の信頼を得るために重要です。私たちが取り組むべき具体的な方法は次の通りです。
- 遅延の回避: クレジットカードの支払いを期限内に行うことが基本です。支払い遅延は信用情報に悪影響を及ぼします。
- 借入総額の管理: 複数の借入がある場合、返済計画を見直すことが必要です。負担を軽減させることで、審査を通過しやすくなります。
- 過去の信用履歴の確認: 定期的に自分の信用情報を確認し、誤情報がないか確認します。問題があれば、早めに対処します。
Conclusion
住宅ローンが通らない理由は多岐にわたりますが私たちが理解しておくべき重要なポイントがあります。収入の安定性や信用情報の管理は申請の成功に不可欠です。これらの要因をしっかりと把握し対策を講じることで審査を通過する可能性が高まります。
また必要な書類を整備し申請プロセスをスムーズに進めることも大切です。私たちがこれらの知識を活用することで住宅ローンの申請がより成功しやすくなるでしょう。しっかりと準備を整え理想の住まいを手に入れるための第一歩を踏み出しましょう。