住宅購入を考えるとき、最も気になるのは「いくらまで借りられる住宅ローン」でしょう。私たちもこの疑問に直面しました。借入可能額は、年収や返済期間、金利など多くの要素によって変わります。自分たちの状況に合った最適な借入額を知ることは、理想の住まいを手に入れるための第一歩です。
住宅ローンの基本
住宅ローンは、多くの人にとって自宅購入に必要不可欠な金融商品です。資金計画を立てる際に、ローンの基本を理解することが重要です。
住宅ローンとは
住宅ローンとは、自宅を購入するための資金を借りる契約です。借入額は状況に応じて異なり、通常は不動産価格の70%から90%を借りることが可能です。借入先には銀行や信用金庫などがあり、それぞれの金融機関が異なる条件を提示しています。契約後は、定期的に返済をすることが求められ、借入期間は一般的に10年から35年の範囲です。
主要な種類
住宅ローンにはいくつかの主要な種類があり、それぞれに特徴があります。
- 固定金利型: 金利が契約時に決定され、返済期間中安定している。
- 変動金利型: 金利は市場の動向に応じて変わり、返済額が変動するリスクがある。
- フラット35: 固定金利で、最長35年の返済が可能で、住宅金融支援機構が提供している。
いくらまで借りられるのか
借入可能額は多くの要因に依存する。年収や返済期間、金利が主な要素で、自分たちの状況を理解することが重要だ。まず、借入額の計算方法を見ていこう。
借入可能額の計算方法
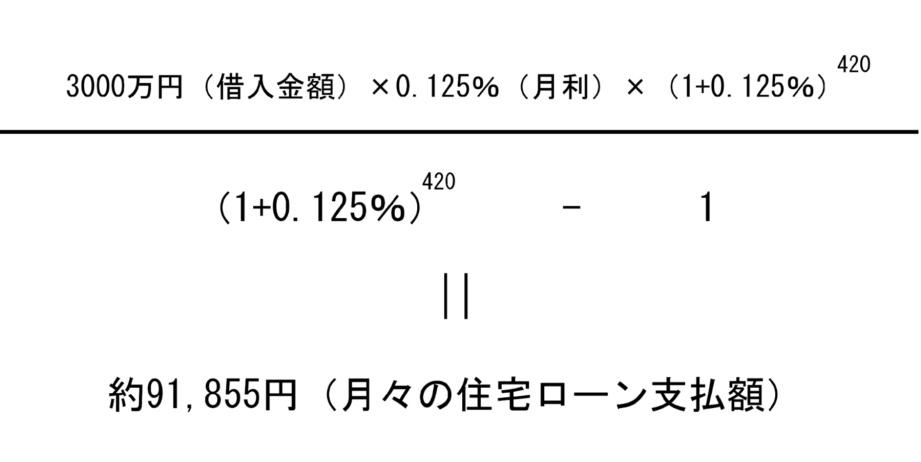
借入可能額は、以下の数式を使って計算できる。
- 年収の25%から30%を返済に充てることを想定する。
- 返済期間を設定する。一般的には20年から35年が多い。
- 金利を考慮する。固定金利や変動金利によって影響が異なる。
例として、年収500万円の場合、年間返済額は125万円から150万円が目安だ。この金額を基に、返済期間と金利を加味して借入額を計算する。
収入に基づく制限
収入によって、借入可能額に制限がかかることがある。以下に関して注意が必要だ。
- 年収が低い場合、借入額が制限される傾向がある。
- 収入が安定していなければ、ローン審査に影響を与える。
- 返済負担率が25%を超えると、審査が厳しくなることが多い。
審査基準
住宅ローンの審査基準は、貸し手である銀行や金融機関が借り手の返済能力を評価するために用いる重要な指標です。この基準により、借りられる額が決まります。
銀行の評価ポイント
銀行は以下のポイントを評価します。
- 年収: 借り手の年収が高いほど、借入可能額が増える傾向があります。
- 返済負担率: 年収の約25%から30%を返済に充てる計算が基本で、これを超えると審査が厳しくなる場合があります。
- 勤務状況: 正社員などの安定した職業に就いているかどうかも大きな影響を与えます。
- 借入履歴: 過去の借入状況や返済履歴が良好であるかも評価されます。
これらの評価ポイントに基づいて、銀行は個々の借り手が返済可能かどうかを判断します。
信用情報の重要性
信用情報は、金融機関が私たちの信用状況を把握するためのデータです。これには、以下の情報が含まれます。
- クレジットカードの使用状況: 適切に利用しているかが問われます。
- 先行する借入の状況: 他のローンや借入がないか、または返済が遅れていないかも重要です。
- 滞納歴: 過去の滞納は、信用評価を大きく下げます。
住宅ローン申請の流れ
住宅ローンの申請には、事前審査と本審査の二つの重要なステップがあります。それぞれの流れを理解することで、スムーズな申請が可能になります。
事前審査の手順
事前審査は、住宅ローンの借入資格を確認するための第一歩です。この段階で、私たちの財政状況が評価されます。以下の手順が一般的です。
- 書類の提出: 身分証明書や収入証明書、勤務先の情報などを提出します。
- 審査結果の受領: 提出後、数日から数週間で事前審査の結果が通知されます。通常、この結果が借入可能額の目安となります。
- ローンの選択: 案内された借入条件を基に、私たちが希望するローンの商品を選びます。
事前審査は、早期に借入可能額を知る上で重要です。この段階での評価に基づき、物件選びがより具体的になります。
本審査のプロセス
本審査は、事前審査を通過した後に行われる最終的な審査です。この段階では、より詳細な情報が必要とされます。以下のプロセスが一般的です。
- 詳細な書類提出: 物件情報や契約書、さらに追加の収入証明書を提出します。
- 金融機関による評価: 不動産の価値や私たちの返済能力が再評価されます。金融機関がリスクを判断する重要な段階です。
- 融資契約の締結: 審査が通過すると、正式な融資契約を締結します。この契約には、返済条件や金利などが明記されます。
注意点とアドバイス
住宅ローンを利用する前に、複数の点を考慮しておくことが重要です。特に、以下の要素が借入額や返済計画に直結するため、しっかり把握しておく必要があります。
借入前に考慮すべき点
借入前に私たちが考慮すべき具体的なポイントには以下があります。
- 年収: 借入可能額は年収に大きく影響されます。一般的に、借入額は年収の5倍から7倍程度とされています。
- 返済負担率: 返済額が年収の25%を超えると、審査が厳しくなることがあります。この比率に注意を払いましょう。
- 信頼性の高い情報源: 住宅ローンのプランを比較する際には、金融機関や第三者機関からの信頼できる情報を活用しましょう。
- 金利の変動: 固定金利と変動金利の特性を理解し、将来の市場動向にも目を向けることが必要です。
これらの点を検討することで、借入条件に対する理解が深まり、自分たちに最も合った住宅ローンを選びやすくなります。
返済計画の重要性
しっかりした返済計画は、住宅ローンの成功を左右する要素です。返済計画を立てる際、次のことを考慮しましょう。
- 年月の設定: 返済期間を具体的に決定し、それに基づいて月々の返済額を算出します。一般的に、返済期間は20年から35年が多いです。
- 予測される収入: 今後の収入変動を予測し、変化に対応できる余裕を持った計画が重要です。
- 金利のリスク: 変動金利を選択する場合、返済額の変化についても考慮します。
- ライフイベント: 結婚や子どもの教育費など、将来的な支出も見据えて計画を立てると良いでしょう。
Conclusion
住宅ローンの借入可能額を理解することは私たちの理想の住まいを手に入れるための重要なステップです。年収や返済負担率などの要素を考慮しながら、適切な借入額を見極めることが求められます。
また、申請プロセスをしっかり理解することで、スムーズな手続きを実現できるでしょう。私たちのライフスタイルや将来の計画に合った住宅ローンを選ぶためには、情報収集と計画が欠かせません。これらを踏まえて、充実した住まい探しを進めていきましょう。