住宅を購入する際、多くの人が気にするのが**住宅ローン控除 10年 いつから**というポイントです。私たちも、住宅ローンを利用する際にこの控除がどのように適用されるのかを理解することが重要だと感じています。控除の開始時期や条件を知ることで、より賢く資金計画を立てることができます。
住宅ローン控除とは
住宅ローン控除は、住宅を購入する際の金銭的な負担を軽減するための制度です。この控除により、納税者は支払った住宅ローン利息の一部を所得税から控除できます。具体的には、年末時点での住宅ローン残高に基づいて、一定の割合を控除対象として計算します。
控除の対象となる借入は、住宅を購入するためのものに限られます。このため、リフォームや新築のためのローンも含まれますが、注意が必要です。控除適用には、住宅の居住要件を満たすことが求められます。
住宅ローン控除の期間は基本的に10年間です。ただし、特定の条件を満たす場合、延長される可能性があります。たとえば、消費税増税に伴う特例措置が適用されることもあります。ここで重要なのは、控除の開始時期は住宅取得日の翌年からです。
住宅ローン控除の対象
住宅ローン控除は、特定の住宅と借入金が対象となります。正しい情報を把握することが、税制優遇を最大限に活用するために重要です。
対象となる住宅
住宅ローン控除の対象となる住宅には、新築住宅や既存住宅が含まれます。また、住宅のリフォームに伴う借入も対象です。ここでの住宅とは、居住用の用途に限ります。具体的には以下の要件を満たす必要があります。
- 居住要件: 購入した住宅に自身が住むこと
- 床面積要件: 登録床面積が50㎡以上であること
- 新築または取得日: 住宅取得が一定の期間内であること
対象となる借入金
住宅ローン控除が適用される借入金も明確です。対象となるのは、住宅の購入またはリフォームにかかる借入金です。具体的な条件は以下の通りです。
- 借入金の種類: 銀行、信用金庫、住宅金融支援機構からの住宅ローン
- 借入限度額: 必要に応じて限度額が採用されますが、個人の状況により異なります
- 金利の種類: 固定金利や変動金利に対応
住宅ローン控除の期間
住宅ローン控除は、基本的に10年間の適用期間が設けられています。この制度を利用することで、税負担が軽減され、安心して住宅購入に踏み出せるようになります。
10年間の控除について
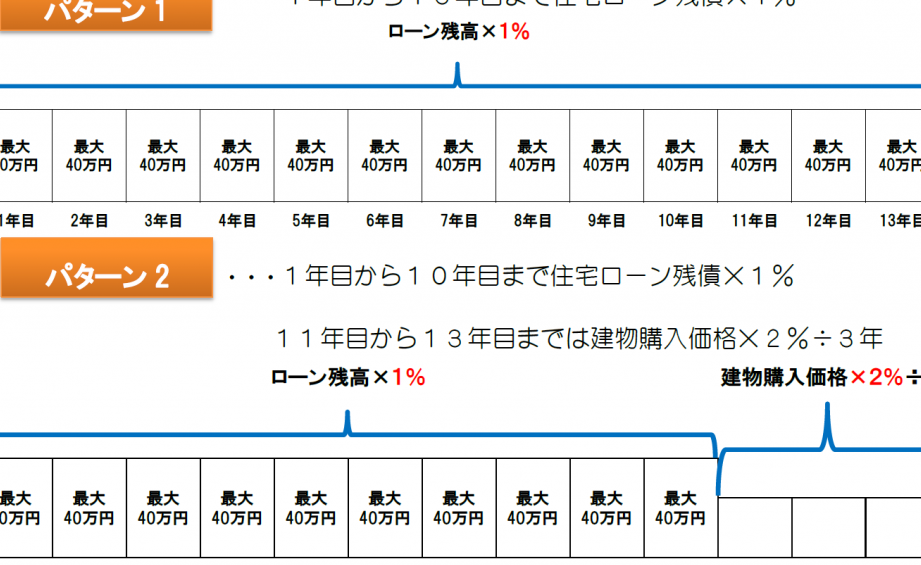
住宅ローン控除は、住宅取得した年の翌年から開始されます。この制度では、支払った住宅ローンの利息の一部を控除対象にし、所得税から引き算する仕組みです。控除額は、年ごとに上限が設けられており、多くの場合、最高で400万円までの借入金に対して適用されます。具体的な控除額は、借入金額や利率によって異なりますが、全体で最大32万円の控除を受けることが可能です。
申請手続き
住宅ローン控除を受けるためには、必要な書類を揃えて正式な手続きを行う必要がある。手続きは比較的シンプルで、段階を追って進められる。
必要書類
控除を申請するための主な書類には次のものが含まれる:
これらの書類は、全て揃えておくことが大事です。さらに、これらの書類の準備を怠らずに、年度ごとに確認することも重要です。
申請の流れ
申請は以下の流れで進められる:
- 書類の準備:必要な書類を全て揃えることから始めよう。
- 確定申告の作成:確定申告書を記入し、指定の控除額を記載する。
- 書類の提出:申告書と必要書類を税務署に提出する。
- 認定通知の受け取り:税務署からの認定通知が届くことで控除が適用される。
住宅ローン控除のメリット
住宅ローン控除は、住宅を購入する際に大きな経済的助けとなる制度です。まず、税負担を軽減することで、家計の安定に寄与します。控除を受けられることで、毎年数万円から数十万円を税金から減額できます。実際には、控除額は住宅の購入価格や借入金額に応じて異なります。
数年の間に数回にわたり、控除を受けることが可能です。控除は基本的に10年間受けられ、これにより長期間にわたって税金が軽減されることになります。特に新たに住宅を購入した場合、初年度からの控除が家庭の負担を大幅に和らげる効果があります。この制度を上手に利用することで、我々の生活の質を向上させることができるのです。
自己負担を軽減しながら、安心してマイホームを持つ選択肢が広がります。住宅ローン控除を利用すれば、無理のない返済計画を立てやすくなり、将来的な安定感を得られるでしょう。また、子育てや教育資金など他の支出にも余裕ができるため、生活全般にプラスの影響があると言えます。
さらに、住宅ローン控除は特定の条件を満たすことで延長されることもあります。条件には災害などの影響を受けた場合や、リフォームによる利息控除があるため、詳細は事前に確認しておくと良いでしょう。条件を理解することで、より有利に制度を活用できるかもしれません。
| 控除内容 | 控除期間 | 控除上限額 |
|---|---|---|
| 住宅ローン利息の一部 | 最大10年間 | 最高32万円 |
結論
住宅ローン控除は私たちの家計に大きな影響を与える制度です。適用開始時期や条件をしっかり理解することで、より効果的にこの制度を活用できます。特に新たに住宅を購入する際には、控除を受けることで税負担が軽減され、安心してマイホームを持つことが可能になります。
必要な手続きを正確に行うことで、控除を受ける権利を確実に得られます。私たちの未来に向けた賢い資金計画を立てるために、住宅ローン控除を上手に利用していきましょう。