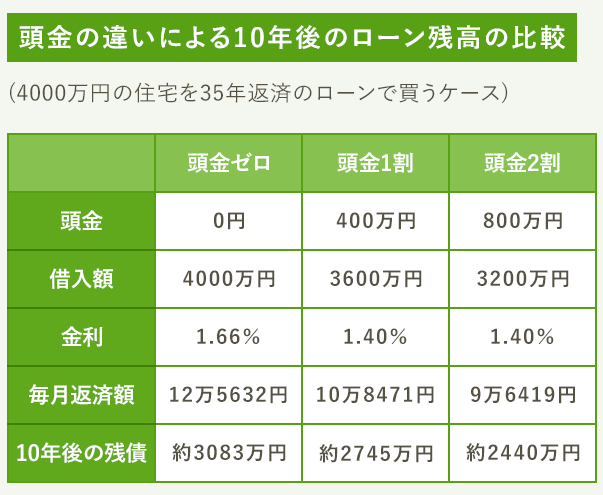
住宅を購入する際、私たちが最初に考えるべき重要な要素の一つが住宅ローンの頭金はいくらかということです。頭金の額は、月々の返済額や金利、さらには住宅購入の全体的なコストに大きく影響します。では、私たちはどのくらいの頭金を準備すれば良いのでしょうか?
住宅ローンの頭金はいくら
住宅ローンの頭金の額は、物件の種類や地域、個人の財政状況によって異なる。一般的には、物件の価格の10%から20%程度が目安とされる。ただし、資産状況や収入に依存するため、私たちの状況に合った額を考えることが重要だ。
どのくらいの頭金が理想か、以下の要素を考慮することが求められる:
- 住宅の購入価格: 価格に応じて、必要な頭金が異なる。
- 金利: ローンの金利が低いと、頭金の額が少なくても済む場合がある。
- ローンの種類: 無利子や低利のローン選択時、頭金が少なくて済む可能性がある。
- 返済期間: 短期返済を選ぶ場合、高い頭金が求められることが多い。
私たちが用意する頭金の額によって、月々の返済額が変動する。頭金が多ければ、返済額も軽減される。そのため、私たちの生活スタイルや今後の計画を考慮して、堅実な金額を設定することが重要だ。
また、頭金が少ない場合、金融機関にて住宅ローンの審査が難しくなることがある。しかし、頭金の額が少なくても、適切な対策を講じたり、保証人を立てたりすることで、融資を受けるチャンスが広がることもある。
頭金の重要性
頭金は住宅購入時の重要な要素です。適切な頭金の額を設定することで、様々なメリットが得られます。以下に詳細を示します。
住宅購入時の負担軽減
住宅ローンにおける頭金の額が大きいと、月々の返済額が減ります。例えば、物件価格が3000万円の場合、頭金が20%で600万円の場合、借入金額は2400万円になります。このように、頭金を増やすことでローンの負担を軽減し、生活費や貯蓄に余裕を持たせることが可能です。また、頭金が少なければ、利息の総額も増えるため、長期的に見て支出が大きくなる可能性があります。
頭金の相場
頭金の額は地域によって大きく異なる。物件の価格や経済状況が影響を与え、特に都市部では高額になる傾向がある。例えば、東京や大阪では通常、物件価格の20%程度が一般的な頭金とされる。一方、地方の物件では10%から15%でも十分であることがある。
地域別の頭金の違い
地域ごとの住宅市場の違いが、頭金の相場に影響を与える。以下は、いくつかの具体例です。
- 東京: 物件価格の20%を目安とすることが多い。
- 大阪: 物件価格の15%から20%が一般的な範囲。
- 地方都市: 物件の種類にもよるが、10%から15%で済むことがある。
このように、地域によって頭金の要求額は異なり、物件によっても変動するため、当地の市場状況を理解することが重要です。
新築と中古の違い
新築物件と中古物件でも、頭金の相場が変わる。新築物件の場合、販売価格が通常高く、頭金も相対的に高く設定されることが一般的です。しかし、中古物件では価格帯が広がり、頭金の額も柔軟に対応できることがある。
- 新築物件: 物件価格の15%から30%が目安。
- 中古物件: 物件価格の10%から20%であることが多い。
頭金の計算方法
頭金の計算方法は、住宅購入の際に非常に重要です。私たちは、物件価格や自己資金との関係を明確にし、最適な頭金を決定するための方法を理解する必要があります。
物件価格に対する割合
頭金は物件価格に対する一定の割合として設定されます。一般的には、住宅価格の10%から20%が目安です。しかし、物件や地域によってこの割合が変わることがあります。以下の例を考えてみましょう。
このように、頭金の割合は支払い能力に影響を与えますので、慎重に設定することが求められます。購入価格が高くなるほど、頭金の割合を上げることで借入金額を減少させ、利息を軽減することができます。
自己資金との関係
頭金は自己資金と密接に関係しています。自己資金が多ければ多いほど、借入金の額は少なくなります。例えば、
頭金を準備する方法
頭金を準備することは、住宅購入の過程で重要なステップです。正確な計画を立てることで、スムーズに資金を集められます。
貯蓄の計画
貯蓄の計画を立てる際は、具体的な目標を設定することが重要です。例えば、以下のポイントを考慮します。
- 目標額の設定: 物件価格の10%から20%を頭金として目指す。
- 毎月の貯蓄額: 定期的に積み立て貯金を行い、確実に目標に近づける。
- 無駄遣いの削減: 日常的な支出を見直し、節約に努める。
貯蓄の進捗を記録することで、達成感を味わえますし、必要な調整も行いやすくなります。
支援制度の活用
支援制度の活用は、頭金の準備を助ける有効な方法です。以下の制度を利用できます。
- 住宅購入補助金: 地方自治体や政府からの助成が受けられる場合がある。
- 奨励金制度: 若者や初めての住宅購入者向けの支援が存在する。
- 無利子融資: 特定の条件を満たすことで、借入金の金利が軽減されることがある。
Conclusion
頭金の額は住宅購入において非常に重要な要素です。私たちは自身の財政状況やライフスタイルを考慮しながら、適切な金額を設定する必要があります。頭金が多いほど月々の負担が軽減されるため、計画的な貯蓄が求められます。
また地域や物件の特性に応じた市場状況を理解し、賢明な選択をすることが大切です。住宅購入補助金や奨励金制度などの支援を活用することで、頭金の準備もスムーズに進むでしょう。私たちはこのプロセスをしっかりと進めていきたいものです。