住宅を購入する際、多くの人が頭を悩ませるのが資金の問題です。私たちは、そんな悩みを少しでも軽減するための方法として住宅ローン減税とは何かを理解することが重要だと考えています。この制度を利用することで、税金の負担を軽減し、夢のマイホームを手に入れる手助けとなります。
住宅 ローン 減税 とは
住宅ローン減税は、住宅購入者にとっての重要な税制優遇制度です。この制度は、住宅ローンの利息分を所得税から控除できる仕組みです。具体的には、年間の控除額は住宅ローンの残高に応じて異なります。例えば、借入残高が4,000万円の場合、年間控除額は最大40万円です。
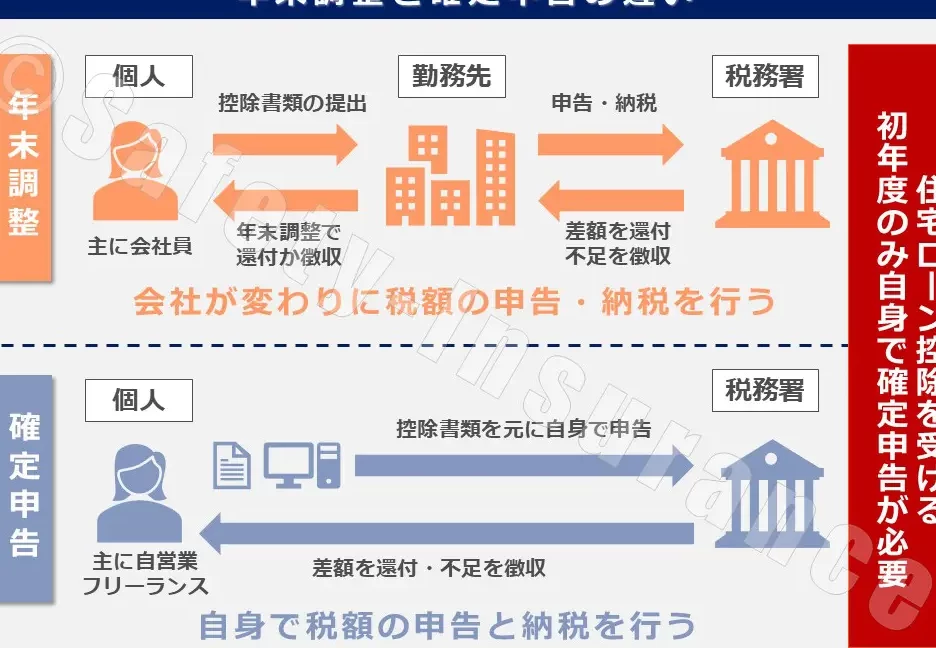
さらに、控除期間は基本的に10年間ですが、場合によっては13年まで延長されることがあります。この特例の対象になるためには、省エネ性能や耐震性が高い住宅であることが求められます。また、住宅ローン減税の利用にあたっては、確定申告が必要です。確定申告をすることで、初年度に控除を受ける機会が得られます。
住宅 ローン 減税の仕組み
住宅ローン減税は、住宅購入者の税負担を軽減するための重要な制度です。この仕組みを理解することで、私たちの資金計画がより効果的になります。
減税の対象となる住宅
減税の対象となる住宅には、いくつかの条件があります。以下の住宅が主な対象です。
- 新築住宅:所有権が移転した新たに建てられた住宅。
- 中古住宅:改修やリフォームを施し、居住可能な状態にある住宅。
- 賃貸併用住宅:自宅用として一部が使用される賃貸物件。
これらの住宅は、それぞれ条件を満たすことで減税の対象となります。特に、中古住宅の場合は、耐震基準の確認が求められます。
減税期間とその条件
住宅ローン減税の期間は、原則として10年間です。ただし、特定の条件を満たすことで、この期間が最大13年に延長されることもあります。具体的な条件は次の通りです。
- 初年度の控除申請が必要:確定申告により初年度の控除を申請すること。
- 住宅の購入日が定められている:一定の期間内に購入や引き渡しを受ける必要があります。
- 所得制限:減税の申請には、所得に関する上限が設けられています。
住宅 ローン 減税のメリット
住宅ローン減税には、いくつかのメリットがあります。具体的には、税金を軽減し、マイホーム購入を後押しする効果があります。
税金の軽減効果
住宅ローン減税の最大の魅力は税金の軽減効果です。住宅ローンの利息分を所得税から控除できるため、年間で最大40万円の控除が可能です。借入残高に応じた控除が受けられ、例えば4,000万円の借入があった場合、その利息分を対象にできます。また、控除は原則として10年間有効で、条件を満たすことで最大13年に延長可能です。
住宅 ローン 減税のデメリット
住宅ローン減税にはいくつかのデメリットが存在します。特に、税制の理解や管理の難しさが問題となるケースが見受けられます。
認識不足による申請ミス
認識不足は、申請ミスの主な原因です。多くの人が住宅ローン減税の制度を十分に理解せずに申請を行い、結果として不適切な控除を受け取ることがあります。例えば、控除対象となる条件を誤解してしまうことがあります。このため、以下のような具体例が考えられます。
- 住宅の購入日を間違える
- 必要な書類を提出しない
- 認識不足から申請期間を逃す
これらのミスは、税金が適正に還付されない原因となります。私たちが正確な情報を把握し、事前に準備をしておくことが重要です。
利用条件の厳しさ
利用条件が厳しいことも、デメリットの一つです。住宅ローン減税を受けるためには、特定の条件を満たさなければなりません。具体的には以下の点が挙げられます。
- 所得制限がある
- 住宅の耐震基準を満たす必要がある
- 購入する住宅の種類による条件が異なる
結論
住宅ローン減税は私たちがマイホームを手に入れる上で非常に重要な制度です。この減税制度を利用することで税負担を軽減し、資金計画をより効果的に進めることが可能になります。特に初年度の確定申告での控除申請は大きなチャンスです。
ただし制度を利用する際には注意が必要です。申請ミスや条件の理解不足がデメリットとなることがあります。正確な情報を把握し、必要な準備を整えることで、私たちは最大限のメリットを享受できるでしょう。住宅ローン減税を賢く活用して、夢のマイホームを実現しましょう。