47歳で住宅ローンを考えるとき、私たちはどれくらいの年数を見込むべきでしょうか?人生の中で大きな決断の一つである住宅購入。特に47歳という年齢は、ライフステージの変化や将来の計画を考える上で重要な時期です。私たちが住宅ローンを組む際に知っておくべきポイントや、返済期間の選び方について深掘りしていきます。
47歳 住宅ローンの基本
47歳で住宅ローンを利用する際には、基本的な理解が不可欠です。住宅購入は私たちのライフスタイルや将来の計画に大きな影響を与えるイベントです。
住宅ローンの仕組み
住宅ローンは、物件購入のために金融機関から資金を借り入れる仕組みです。借り入れた金額は、利子を加えた形で返済します。一般的な住宅ローンの条件には、以下のようなものがあります。
借入額や金利は、信用情報や収入によって変動します。私たちの年齢やライフステージも、適切な返済計画に影響を与える要素です。
年齢による影響
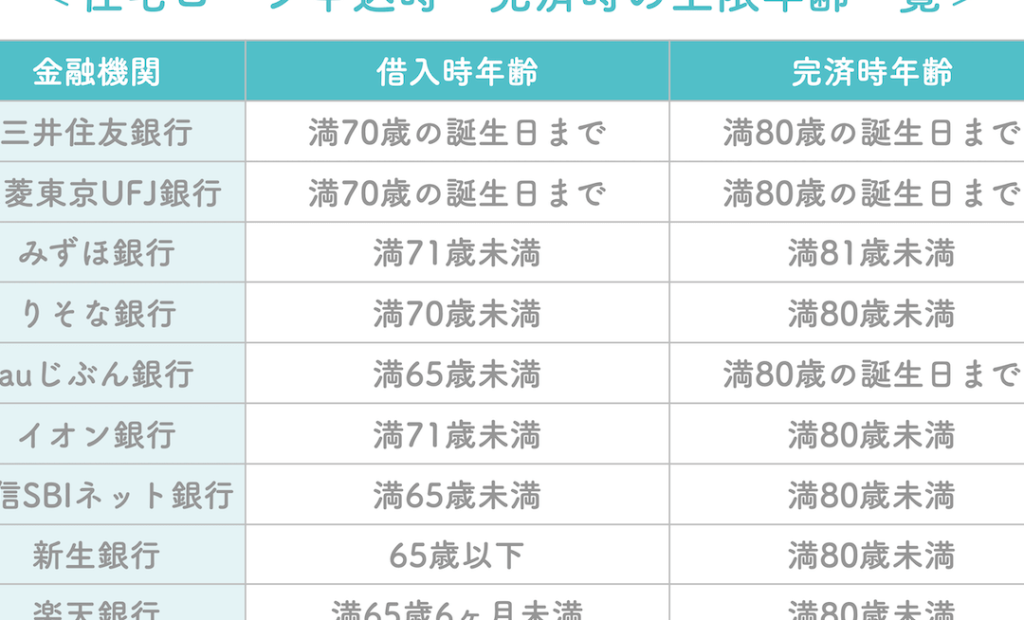
47歳という年齢は、返済計画において特有の影響を持ちます。私たちがこの年齢で住宅ローンを考える際、以下の要因を考慮する必要があります。
47歳から始める住宅ローン
47歳で住宅ローンを考える際、返済期間の選択が非常に重要です。我々は、ライフプランに合った返済計画を立てることで、安心して住宅購入を進めることができます。
返済期間の選び方
返済期間は、一般的に15年から35年の範囲で選ばれます。以下は、返済期間を選ぶ際のポイントです。
- 短期間のメリット: 短期間で返済を終えることで、支払う利息が少なくなる。
- 月々の負担: 返済額が高くなるため、毎月の支出が増える。
- 長期間のメリット: 月々の支払いが比較的少なく、生活費に余裕を持たせることができる。
- 総返済額: 長期間の返済では、支払う利息が増えるため、総額が高くなる可能性がある。
これらの要因を考慮し、ライフステージに応じた返済期間を選ぶことが重要です。
収入とライフプランの考慮
収入やライフプランも返済期間に影響を与えます。以下は、考慮すべき要素です。
- 安定した収入: 定職による安定した収入がある場合、短期間の返済を選ぶ余裕が生まれる。
- 教育費: 子供がいる家庭では、教育費が重なるため、月々の住宅ローンを軽減することが先決です。
- 退職後の計画: 退職を見据えたライフプランを考えることで、無理のない返済期間を決定しましょう。
47歳の住宅ローン選び
47歳で住宅ローンを選ぶ際には、金利の種類と特徴を理解することが大切です。金利タイプは主に固定金利と変動金利に分かれます。どちらを選ぶかによって、返済の安定性や総返済額が変わります。
金利の種類と特徴
- 固定金利: 返済期間中、金利が変動しないため、毎月の支払い額が確定しています。これにより、長期的な計画が立てやすいです。
- 変動金利: 市場に応じて金利が変動します。初期金利は比較的低めですが、金利上昇リスクがあります。
それぞれの金利タイプには利点と欠点がありますので、自分たちの生活スタイルや経済状況に合わせて選択することが重要です。
住宅ローンの種類
住宅ローンにはいくつかの種類があり、目的に応じて適切なものを選ぶ必要があります。
- 一般的な住宅ローン: 購入額の90%を借り入れられる場合が多く、長期間の返済が可能です。
- フラット35: 35年間固定金利を提供し、返済計画が分かりやすいです。リスクを避けたい方に適しています。
- 借換ローン: 既存のローンを他の低金利ローンに借り換え、月々の支払いを軽減します。
住宅ローンの返済計画
住宅ローンの返済計画が重要です。特に47歳での住宅購入の際、ライフプランとの整合性を考慮する必要があります。
返済シミュレーション
返済シミュレーションは、将来の支出を見越すための有効な手段です。シミュレーションでは、以下の要素を考慮します。
- 借入金額: 住宅価格から自己資金を引いた金額を基に計算します。
- 金利: 固定金利や変動金利の選択が返済額に影響します。
- 返済期間: 15年から35年の選択肢があります。
- 月々の支払い: シミュレーションを通じて実際の負担額を確認できます。
シミュレーションによって、ライフプランに合った返済額を事前に把握できるため、安心して計画を進められます。
早期返済のメリット
早期返済にはいくつかのメリットがあります。以下に挙げます。
- 利息の軽減: 早期に借入金を減らすことで、支払う利息が少なくなります。
- 返済の自由度: 返済負担が軽減されることで、生活の自由度が高まります。
- 早期の資産形成: 早く住宅ローンを完済することで、資産を早期に形成できる可能性があります。
結論
47歳で住宅ローンを検討する際は返済期間の選択が私たちのライフプランに大きな影響を与えます。安定した収入や将来の計画を考慮しながら、無理のない返済額を設定することが重要です。
金利タイプやローンの種類を理解し、適切な選択をすることで、より安心して住宅購入を進められます。返済シミュレーションを活用し、ライフプランに合った計画を立てることで、私たちの未来に向けた理想的な住まいを手に入れることができるでしょう。